内容摘要:
1.本周公开市场共有100亿元7天期逆回购、5,000亿元3M买断式逆回购到期,央行累计开展了85亿元7天期逆回购、5,000亿元3M买断式逆回购操作,全周实现净回笼15亿元。
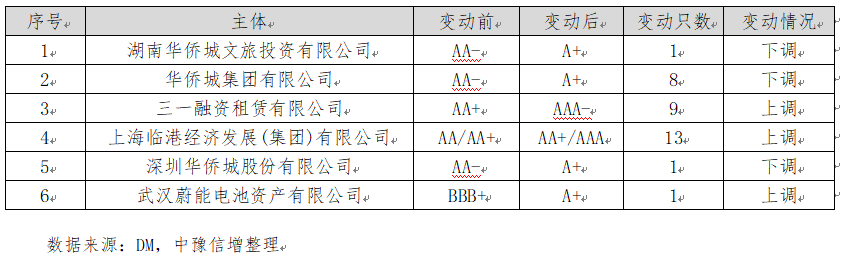
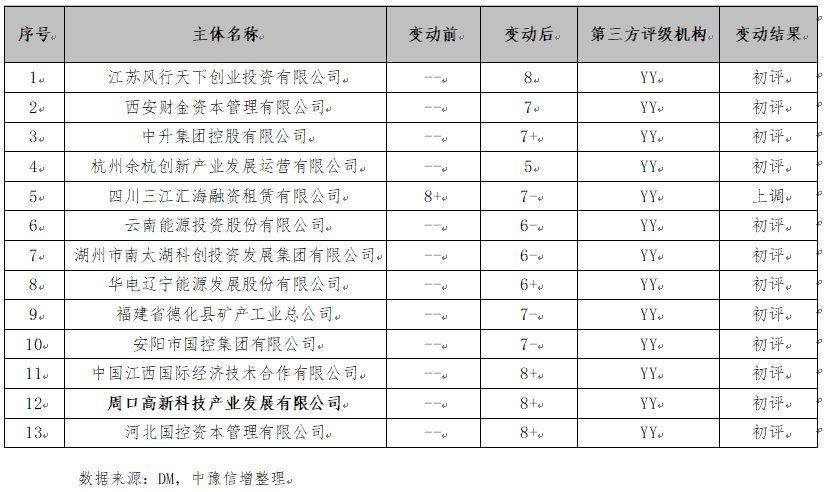
2.本周暂无主体评级调整的企业。本周中债隐含评级调整的主体有6家,其中三一融资租赁有限公司、上海临港经济发展(集团)有限公司、武汉蔚能电池资产有限公司等为上调。本周YY信评调整涉及13家。
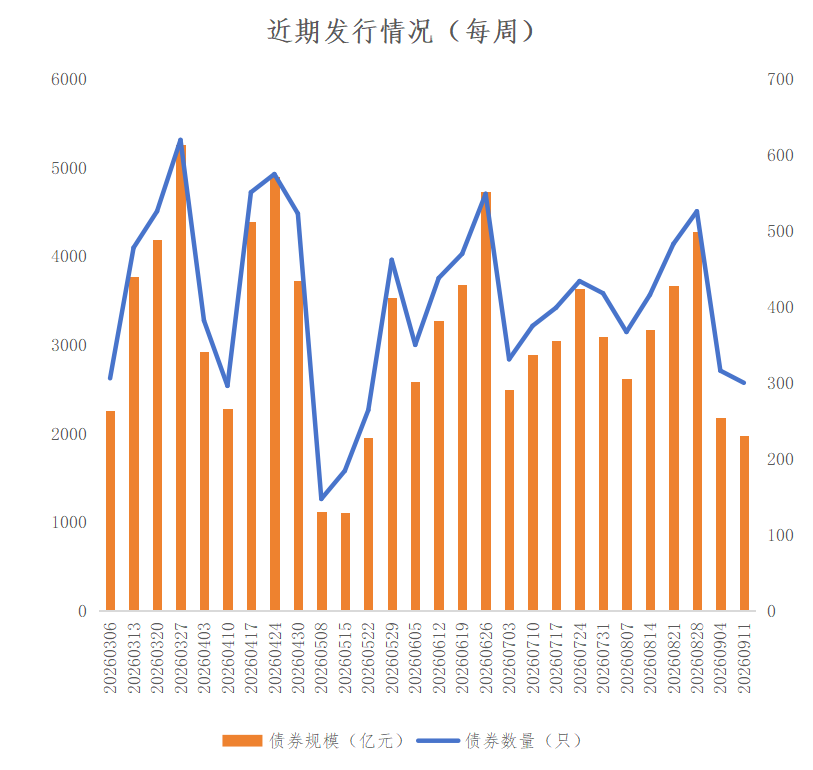
3.本周全国共发行起息300只信用债,发行规模合计1,973.74 亿元,较上2,173.91 亿元,减少9.21%。其中,城投债共发行104只,发行规模合计799.35亿元,较上周799.35亿元,减少13.27%。本周河南省6家发行人共发行起息6只信用债,发行规模合计36.21亿元。
4.本周全国取消发行信用债1只,涉及发行人为南昌轨交。
一、宏观情况
(一)宏观数据
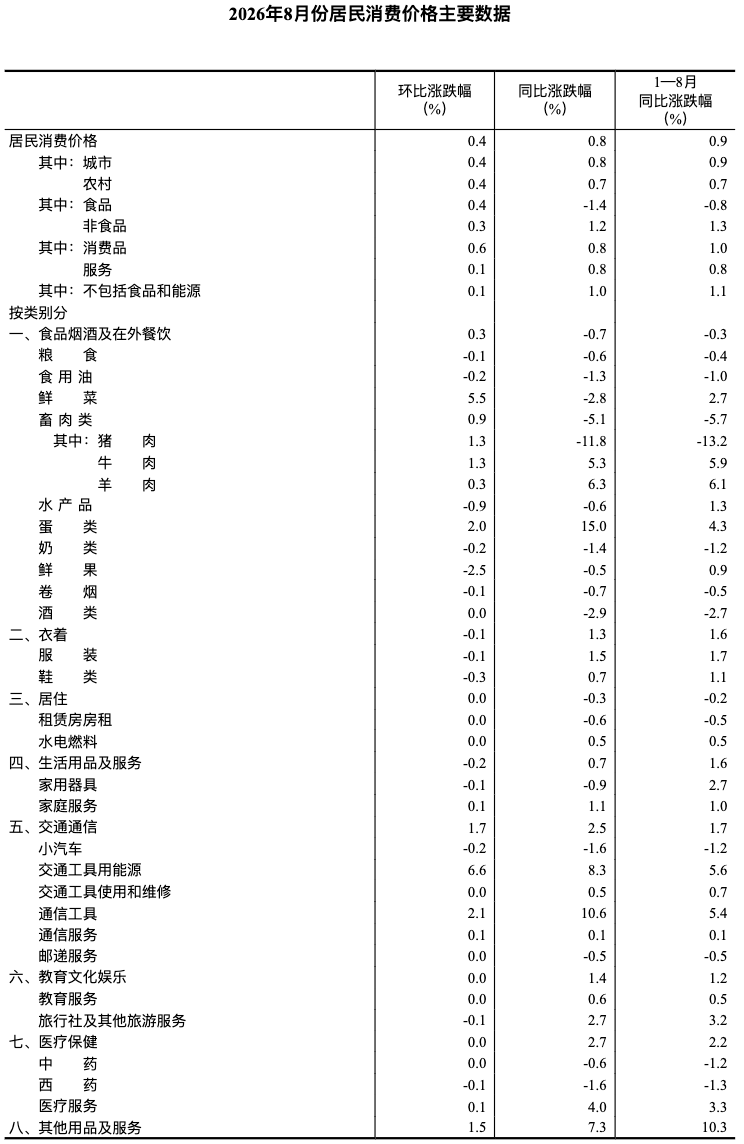
1.国家统计局发布2026年8月通胀数据CPI和PPI指数。
2026年8月份,全国居民消费价格CPI同比+0.8%(前值+0.5%)。其中,城市+0.8%(前值+0.5%),农村+0.7%(前值+0.4%);食品价格-1.4%(前值-1.5%),非食品价格+1.2%(前值+0.9%);消费品价格+0.8%(前值+0.2%),服务价格+0.8%(前值+0.7%)。核心CPI(剔除食品和能源)同比+1.0%(前值+0.9%)。1—8月平均,全国居民消费价格比上年同期上涨0.9%。
8月份,CPI环比+0.4%(前值-0.1%)。其中,城市+0.4%(前值-0.1%),农村+0.4%(前值-0.2%);食品价格+0.4%(前值持平),非食品价格+0.3%(前值-0.1%);消费品价格+0.6%(前值-0.6%),服务价格+0.1%(前值+0.4%)。
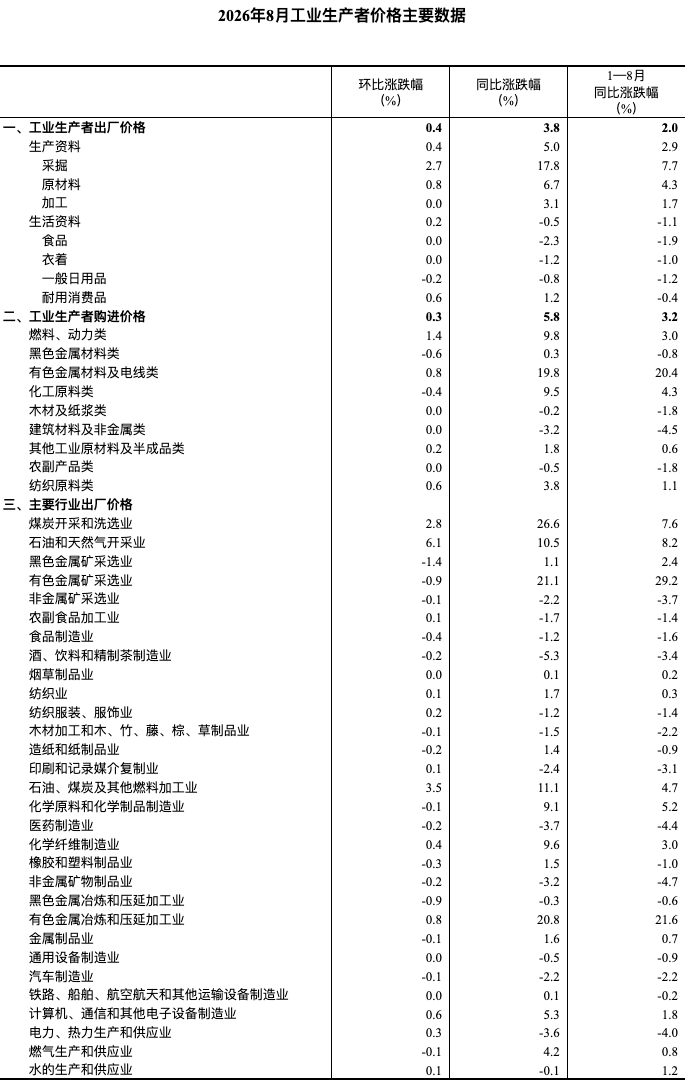
8月份,全国工业生产者出厂价格(PPI)同比+3.8%(前值+3.5%),涨幅止跌回升;环比+0.4%(前值-0.7%),由负转正。工业生产者购进价格(PPIRM)同比+5.8%(前值+5.5%),环比+0.3%(前值-1.0%)。1—8月平均,工业生产者出厂价格比上年同期上涨2.0%,工业生产者购进价格上涨3.2%。
数据解读:
8月CPI同比回升0.3个百分点至0.8%,结束连续两个月回落态势,能源价格涨幅大幅扩大是核心拉动,食品价格降幅延续收窄,消费品价格明显修复,但服务价格仍处低位,内需驱动的价格回升基础尚不牢固。食品价格同比-1.4%(前值-1.5%),降幅连续第三个月收窄,生猪产能综合调控政策效应持续显现叠加生猪出栏减少,猪肉价格同比-11.8%(前值-13.3%),降幅收窄1.5个百分点,对食品项的拖累进一步减轻;鸡蛋价格同比+18.5%(涨幅扩大0.7个百分点),鲜菜价格同比-2.8%,食品项内部涨跌互现、总体运行平稳。能源价格同比涨幅由0.6%大幅扩大至4.1%,影响CPI同比上涨约0.28个百分点,上拉影响比上月增加约0.24个百分点,其中汽油价格同比+9.3%(前值+1.0%),涨幅扩大8.3个百分点,8月国际油价反弹带动国内成品油价格上调,是CPI同比回升的首要原因,与7月油价下行主导CPI回落形成镜像反转。非食品价格同比+1.2%(前值+0.9%),涨幅扩大0.3个百分点;消费品价格同比+0.8%(前值+0.2%),涨幅回升0.6个百分点,扣除能源的工业消费品价格同比+1.8%(涨幅扩大0.3个百分点),影响CPI同比上涨约0.42个百分点,其中黄金饰品价格同比+33.6%(涨幅扩大9.0个百分点),受全球人工智能投资热潮、算力需求快速增长带动芯片价格上行影响,平板电脑、计算机、移动电话机价格同比分别+21.5%、+19.6%和+11.0%,涨幅均有扩大,消费电子成为本月消费品价格修复的结构性亮点。核心CPI同比回升0.1个百分点至1.0%;服务价格同比+0.8%(前值+0.7%),其中医疗服务价格同比+4.0%(前值+4.3%,涨幅小幅回落)仍为主要支撑,旅行社及其他旅游服务+2.7%、家庭服务+1.1%、教育服务+0.6%涨幅总体平稳,但居住价格同比-0.3%(租赁房房租-0.6%)延续负增长,服务价格整体涨幅仍处低位,居民内需复苏基础依旧偏弱。从环比来看,CPI由上月-0.1%转为+0.4%,结束连续三个月环比负值运行,亦受油价金价及食品两方面因素驱动:一是国际油价反弹,国内汽油价格环比由上月-10.7%转为+7.2%,影响CPI环比上涨约0.21个百分点,黄金饰品价格环比亦由-2.6%转为+7.6%;二是食品价格季节性上涨,食品环比由持平转为+0.4%,受高温多雨天气及应季蔬菜换茬影响,鲜菜价格环比+5.5%(涨幅扩大4.2个百分点),受蛋鸡夏季歇伏、生猪出栏减少影响,鸡蛋价格环比由-2.1%转为+2.4%,猪肉价格环比+1.3%,上述三项合计影响CPI环比上涨约0.12个百分点。
数据来源:国家统计局,中豫信增整理
PPI同比回升0.3个百分点至3.8%,上月短暂回落后再度上行,连续6个月保持同比上涨;环比由上月-0.7%转为+0.4%,结束连续两个月下行,国际大宗商品价格上行传导、国内产业转型升级带动部分行业需求增加是主要驱动。同比层面,上游行业价格涨幅维持高位,能源链涨幅再度走阔:煤炭开采和洗选业同比+26.6%(前值+27.1%),涨幅小幅回落0.5个百分点,仍为第一大拉动行业;石油和天然气开采业同比+10.5%(前值+3.2%),涨幅大幅扩大7.3个百分点,石油、煤炭及其他燃料加工业同比+11.1%(前值+8.2%),涨幅扩大2.9个百分点,国际油价反弹的输入性拉动显著;有色金属矿采选业、有色金属冶炼和压延加工业分别同比+21.1%(前值+22.6%)、+20.8%(前值+20.2%),涨幅一降一升、总体维持20%以上高位;化学原料和化学制品制造业+9.1%(涨幅持平);计算机、通信和其他电子设备制造业+5.3%(前值+4.4%),涨幅扩大0.9个百分点,AI算力需求对电子行业价格的拉动持续显现。价格下拉行业中,黑色金属冶炼和压延加工业同比由上月+2.7%转为-0.3%,地产链及建筑需求偏弱对黑色系价格的压制再度显现;汽车制造业、非金属矿物制品业、电力热力生产和供应业、医药制造业、酒饮料和精制茶制造业同比降幅在2.2%—5.3%之间。环比层面,国际原油及有色金属价格上行带动国内相关行业价格上涨,石油开采、精炼石油产品制造、有机化学原料制造价格环比分别+10.4%、+4.1%和+0.9%,有色金属冶炼和压延加工业+0.8%,上述4个行业合计影响PPI环比上涨约0.31个百分点,是PPI环比由负转正的核心拉动;煤炭开采和洗选业环比+2.8%,计算机、通信和其他电子设备制造业+0.6%延续上行;黑色金属矿采选业(-1.4%)、黑色金属冶炼和压延加工业(-0.9%)、有色金属矿采选业(-0.9%)环比回落。产业转型升级方面,电子电路制造(+3.5%)、虚拟现实设备制造(+1.9%)、服务消费机器人制造(+0.3%)等含"智"量较高行业价格环比上涨,生物质燃料加工、废弃资源综合利用业价格均+0.3%,新动能领域价格支撑有所增强。工业生产者购进价格同比+5.8%(前值+5.5%),涨幅再度扩大,其中有色金属材料及电线类+19.8%、燃料动力类+9.8%、化工原料类+9.5%;购销价格差持平于2.0个百分点(前值2.0个百分点);PPI-CPI剪刀差持平于3.0个百分点(前值3.0个百分点),本月PPI与CPI同比同步回升0.3个百分点,反弹动力均主要来自油价及上游大宗商品的输入性因素,而非价格传导机制改善,上游原材料价格涨幅仍显著高于中下游产品(采掘工业+17.8%对比加工工业+3.1%、生活资料-0.5%),工业企业上下游利润分化格局延续,中下游制造业成本压力边际再度抬升,价格向终端消费传导依旧不畅。
数据来源:国家统计局,中豫信增整理
8月CPI同比结束连续回落、核心CPI回升至1.0%、消费品价格明显修复,但回升动力主要来自能源价格反弹、食品季节性上涨,叠加去年同期基数偏低(2025年8月CPI同比-0.4%),服务价格低位运行、居住价格延续负增长,内需驱动的价格回升基础仍不牢固;PPI同比反弹、环比由负转正,国际大宗商品价格上行的输入性推动再度显现,国内工业需求边际改善、新动能领域价格支撑增强,但上下游利润分化格局延续。经济"生产端偏强、消费端偏弱"的结构性特征边际缓和但未根本改变,消费端出现积极修复信号而弹性仍弱于生产端。债市方面,CPI回升主因能源输入性反弹而非内需过热,核心CPI虽回升至1.0%但仍处温和区间,消费驱动的通胀压力有限,物价温和态势意味着其不会成为货币政策宽松的掣肘,合理充裕基调未因单月数据改变,利率债长期估值支撑逻辑未被破坏;但CPI、PPI环比同步由负转正、同比双双回升,通胀触底回升预期有所升温,"通缩交易"逻辑边际弱化,短期或对债市做多情绪形成一定扰动,长端利率进一步下行空间收窄,需关注国际油价反弹持续性及9月通胀数据对回升趋势的验证。
(二)资金情况
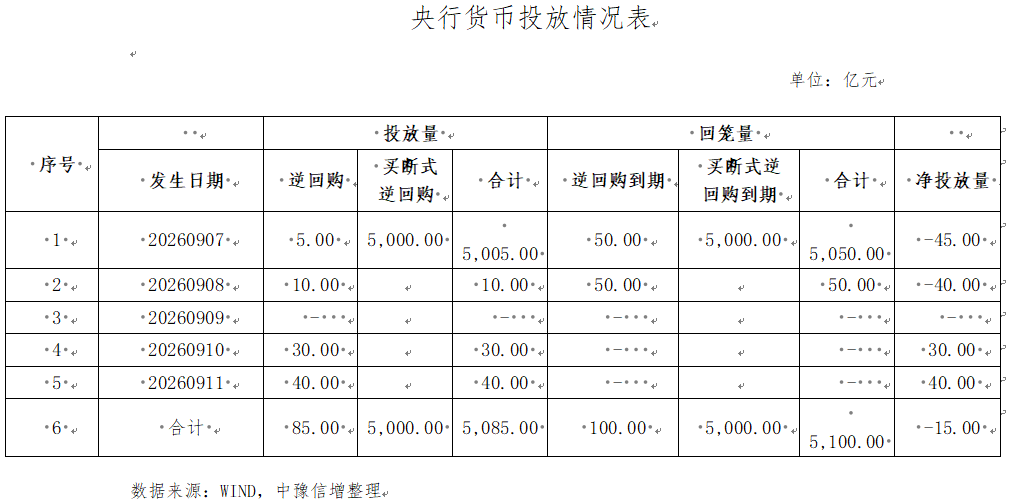
本周公开市场共有100亿元7天期逆回购、5,000亿元3M买断式逆回购到期,央行累计开展了85亿元7天期逆回购、5,000亿元3M买断式逆回购操作,全周实现净回笼15亿元。
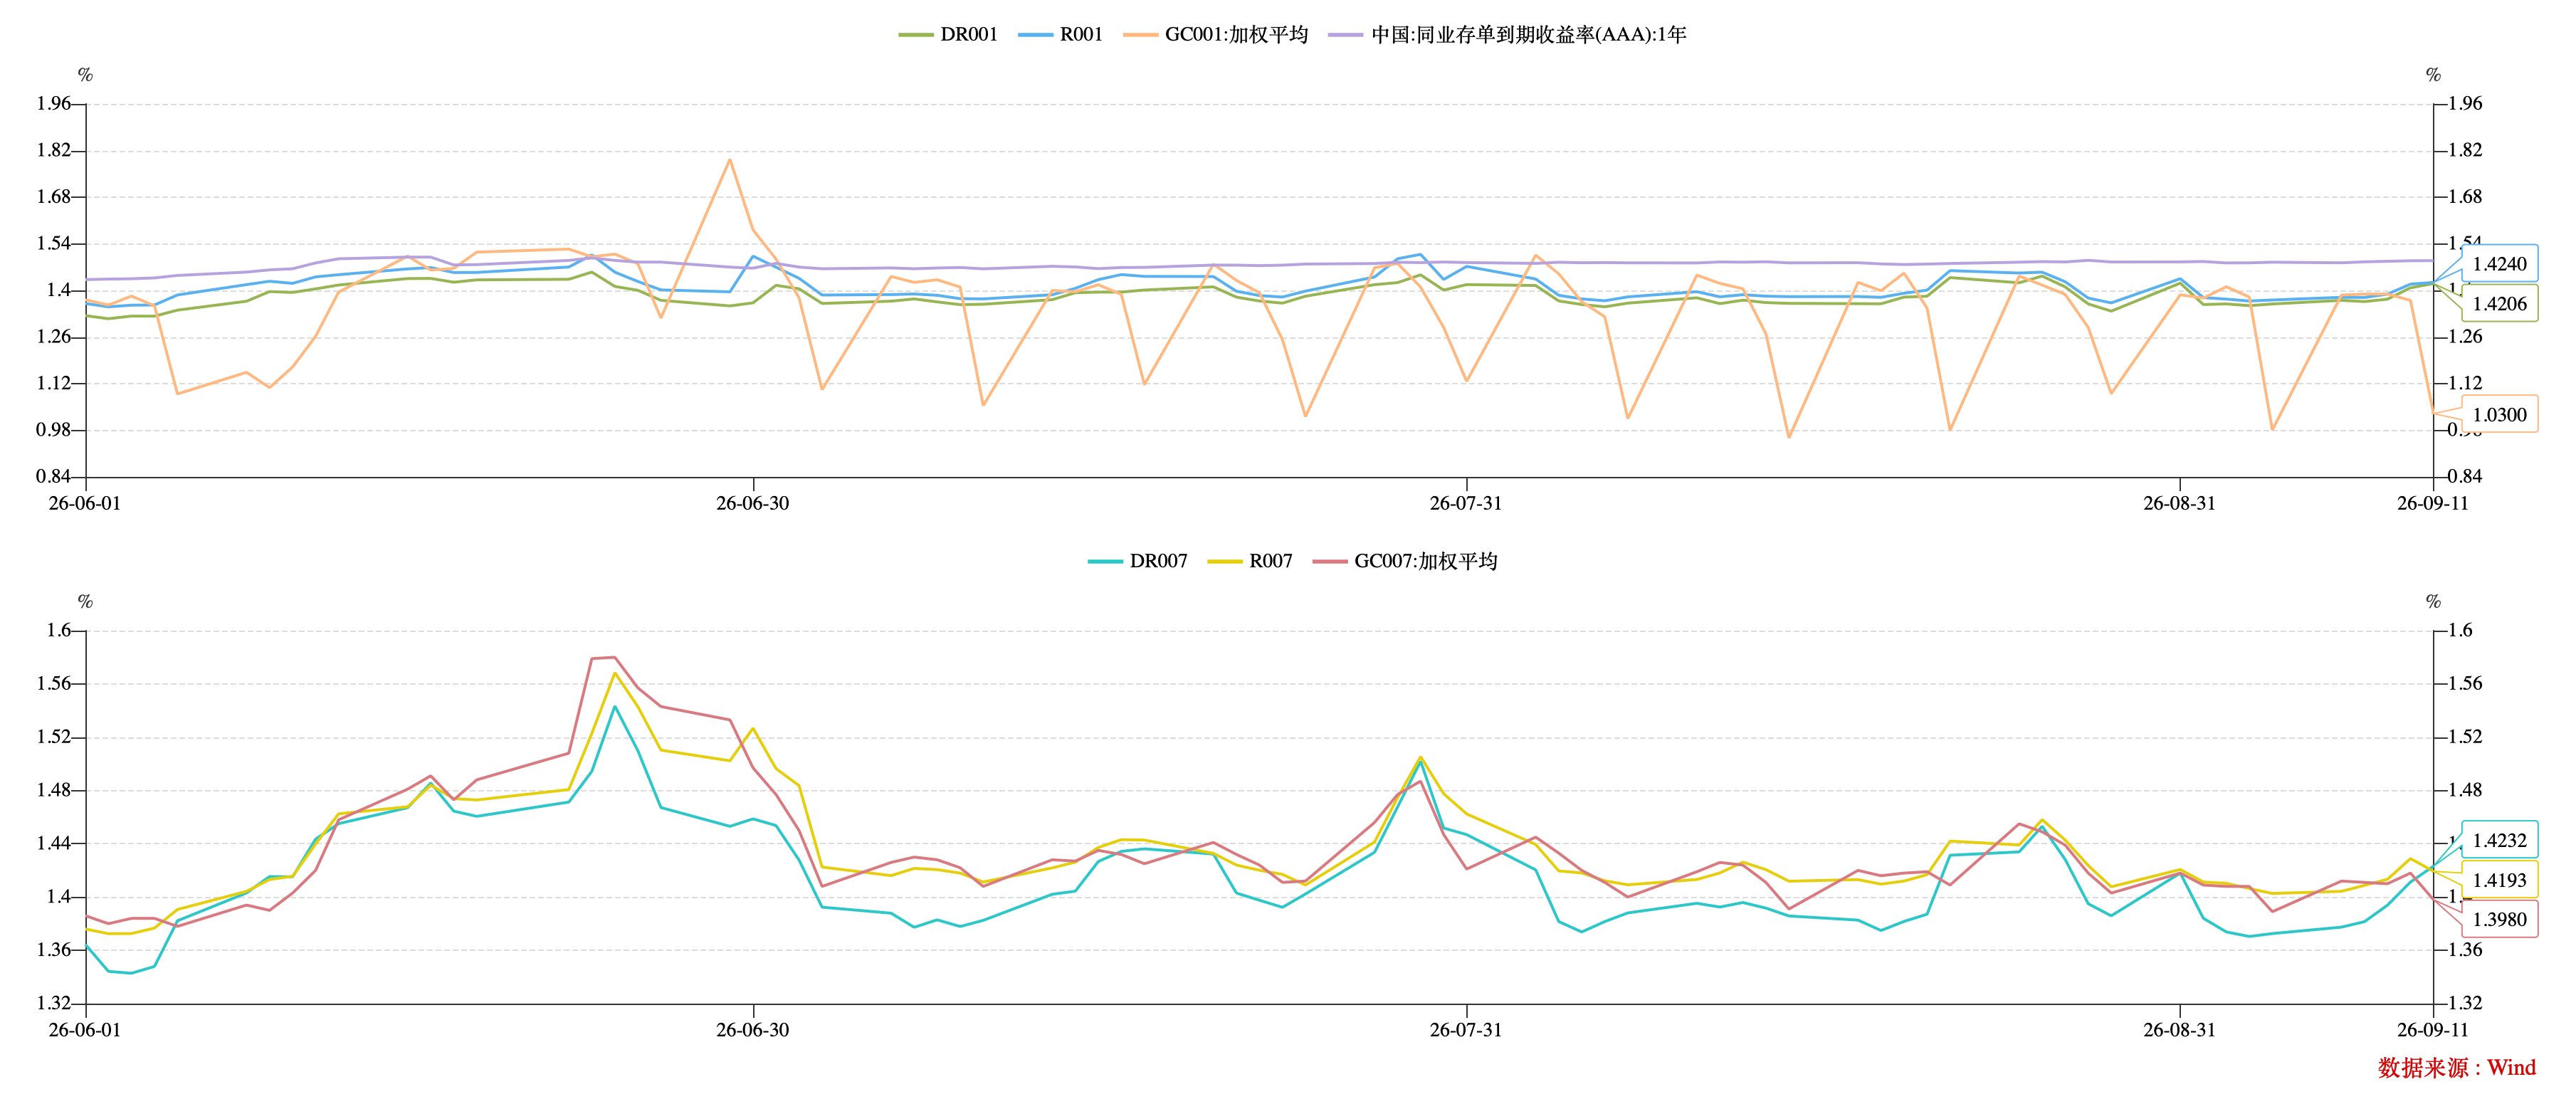
本周资金面整体平稳、边际收敛,央行延续"地量操作+精准呵护"节奏。央行9月10日公告将于9月14—17日开展隔夜逆回购(每日不超过6000亿元),直接对冲下周税期走款压力。资金利率小幅抬升,DR001由9月7日1.3701%上行至9月10日1.4206%(周内约+5.05BP),DR007由1.3774%上行至1.4232%(约+4.58bp),双双由政策利率1.40%下方逐步向政策利率收敛,两利率周五站上1.40%上方,向中枢上移,反映9月政府债缴款与税期临近的边际扰动开始显现,但绝对水平仍处宽松区间,未现实质紧张。
数据来源:WIND,中豫信增整理
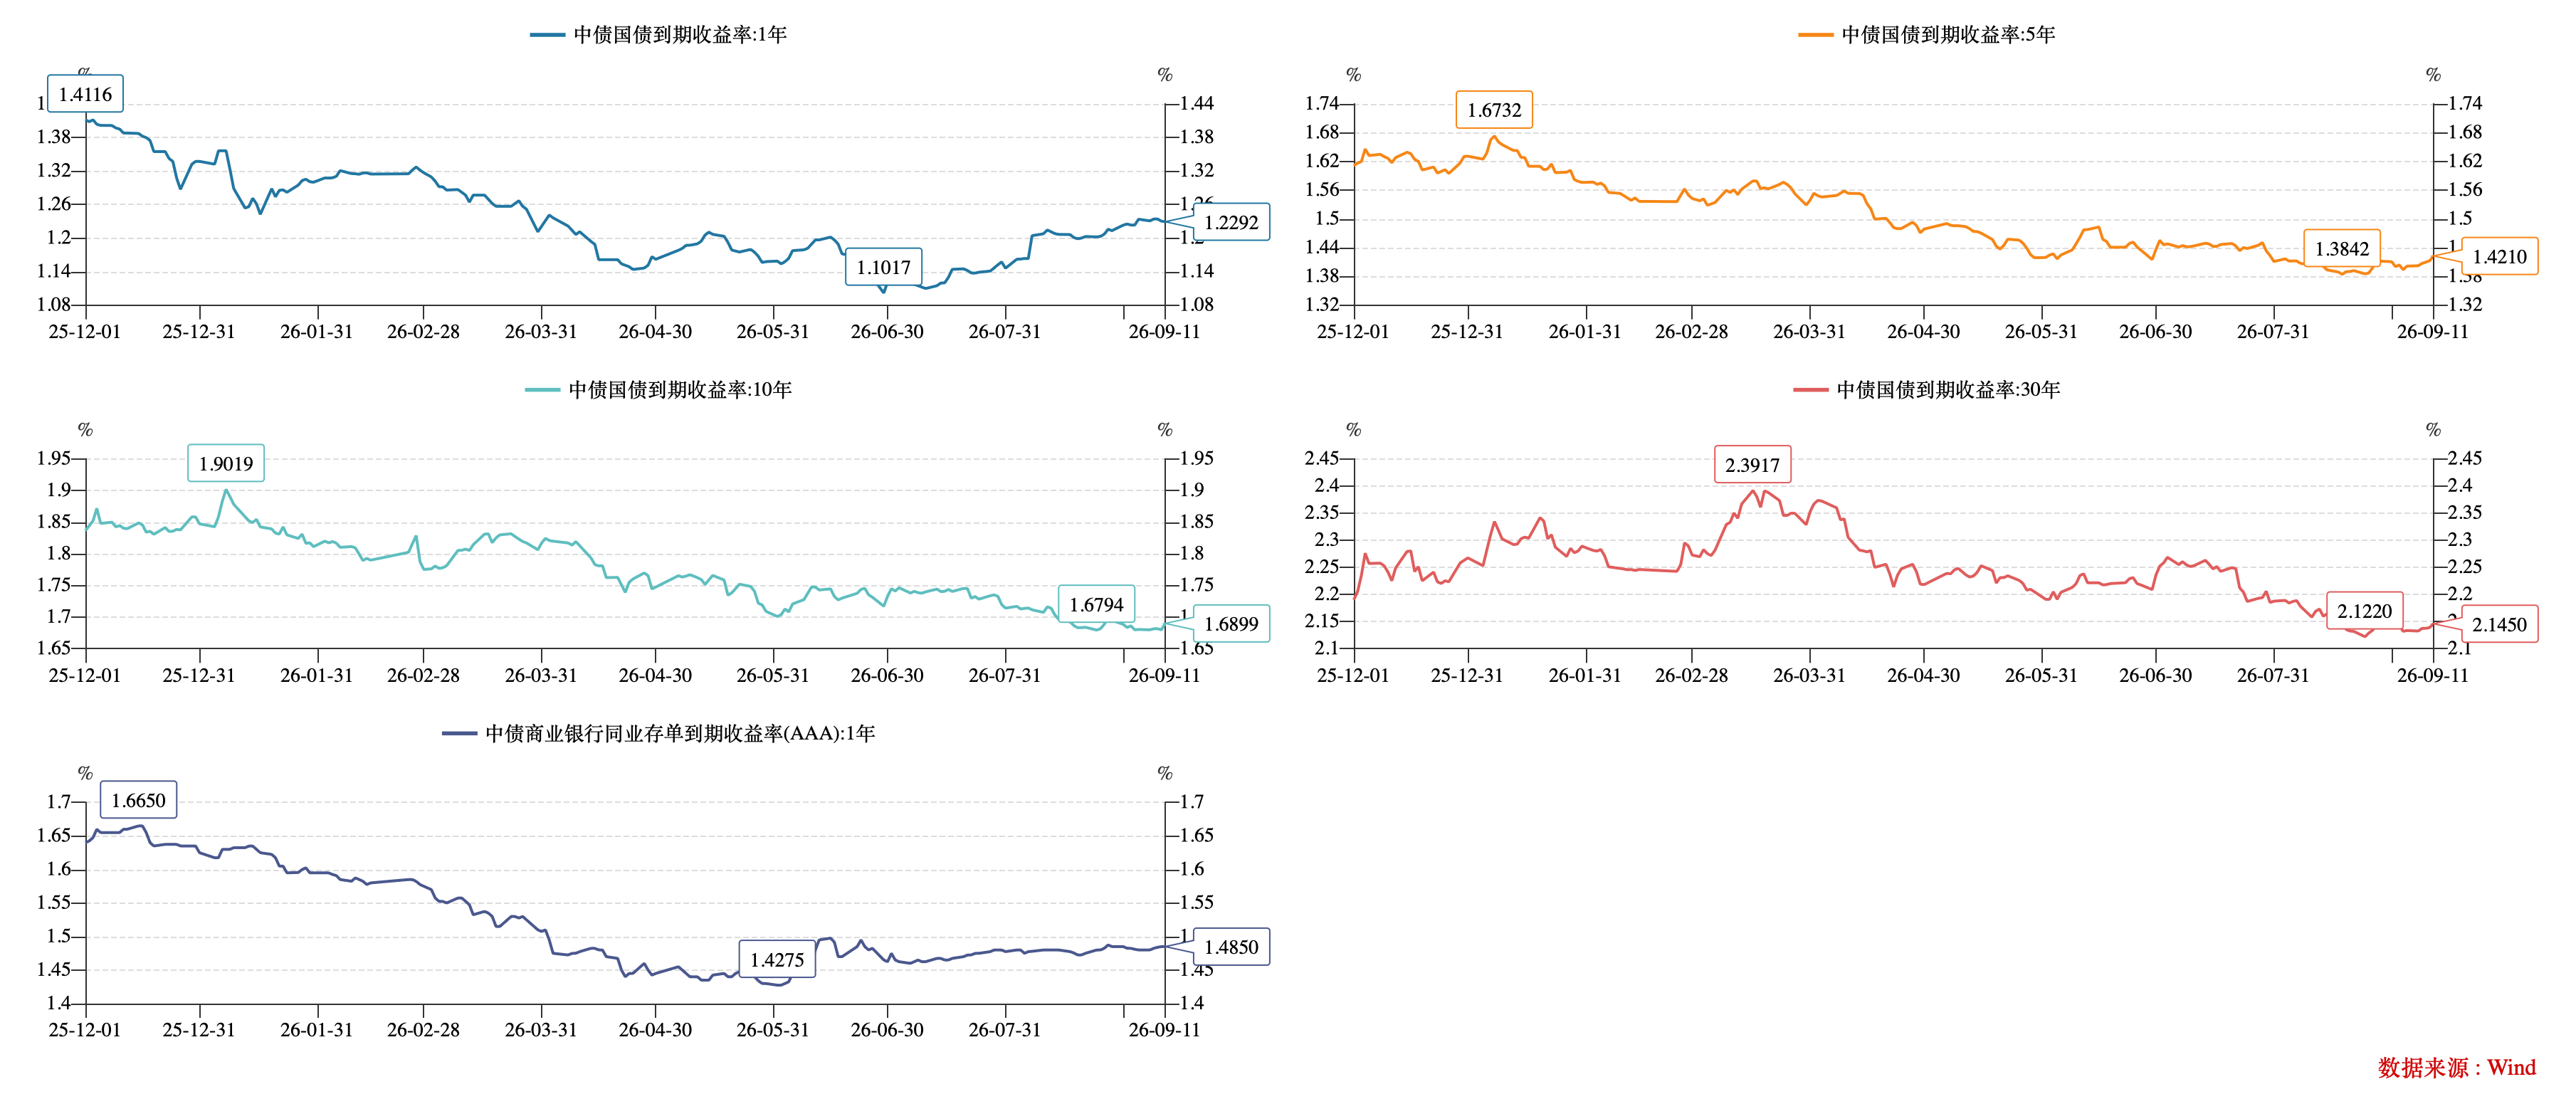
本周利率债窄幅震荡、收益率小幅上行,超长端压力相对更大。10年期国债活跃券(26附息国债10)由9月7日1.676%微升至9月11日1.686%(全周约+0.1BP);30年期国债活跃券(26超长特别国债04)由2.1585%上行至2.171%(约+1.25BP)。中债估值口径9月11日10年期国债报1.689%、30年期报2.146%。本周国债期货震荡走弱、超长端跌幅居前。TL2612收于116.05元,周度下跌0.32元(-0.27%);T2612收于109.350元,较上周五109.420元下跌0.08元(-0.07%)。通胀边际改善但无趋势反转,债市利空有限。
截至周五,国债30Y-10Y期限利差在45.61BP水平,处于近三年约81.79%分位数。30Y地方债-30Y国债利差在13.4BP水平,处于近三年约30.12%分位数。
数据来源:WIND,中豫信增整理
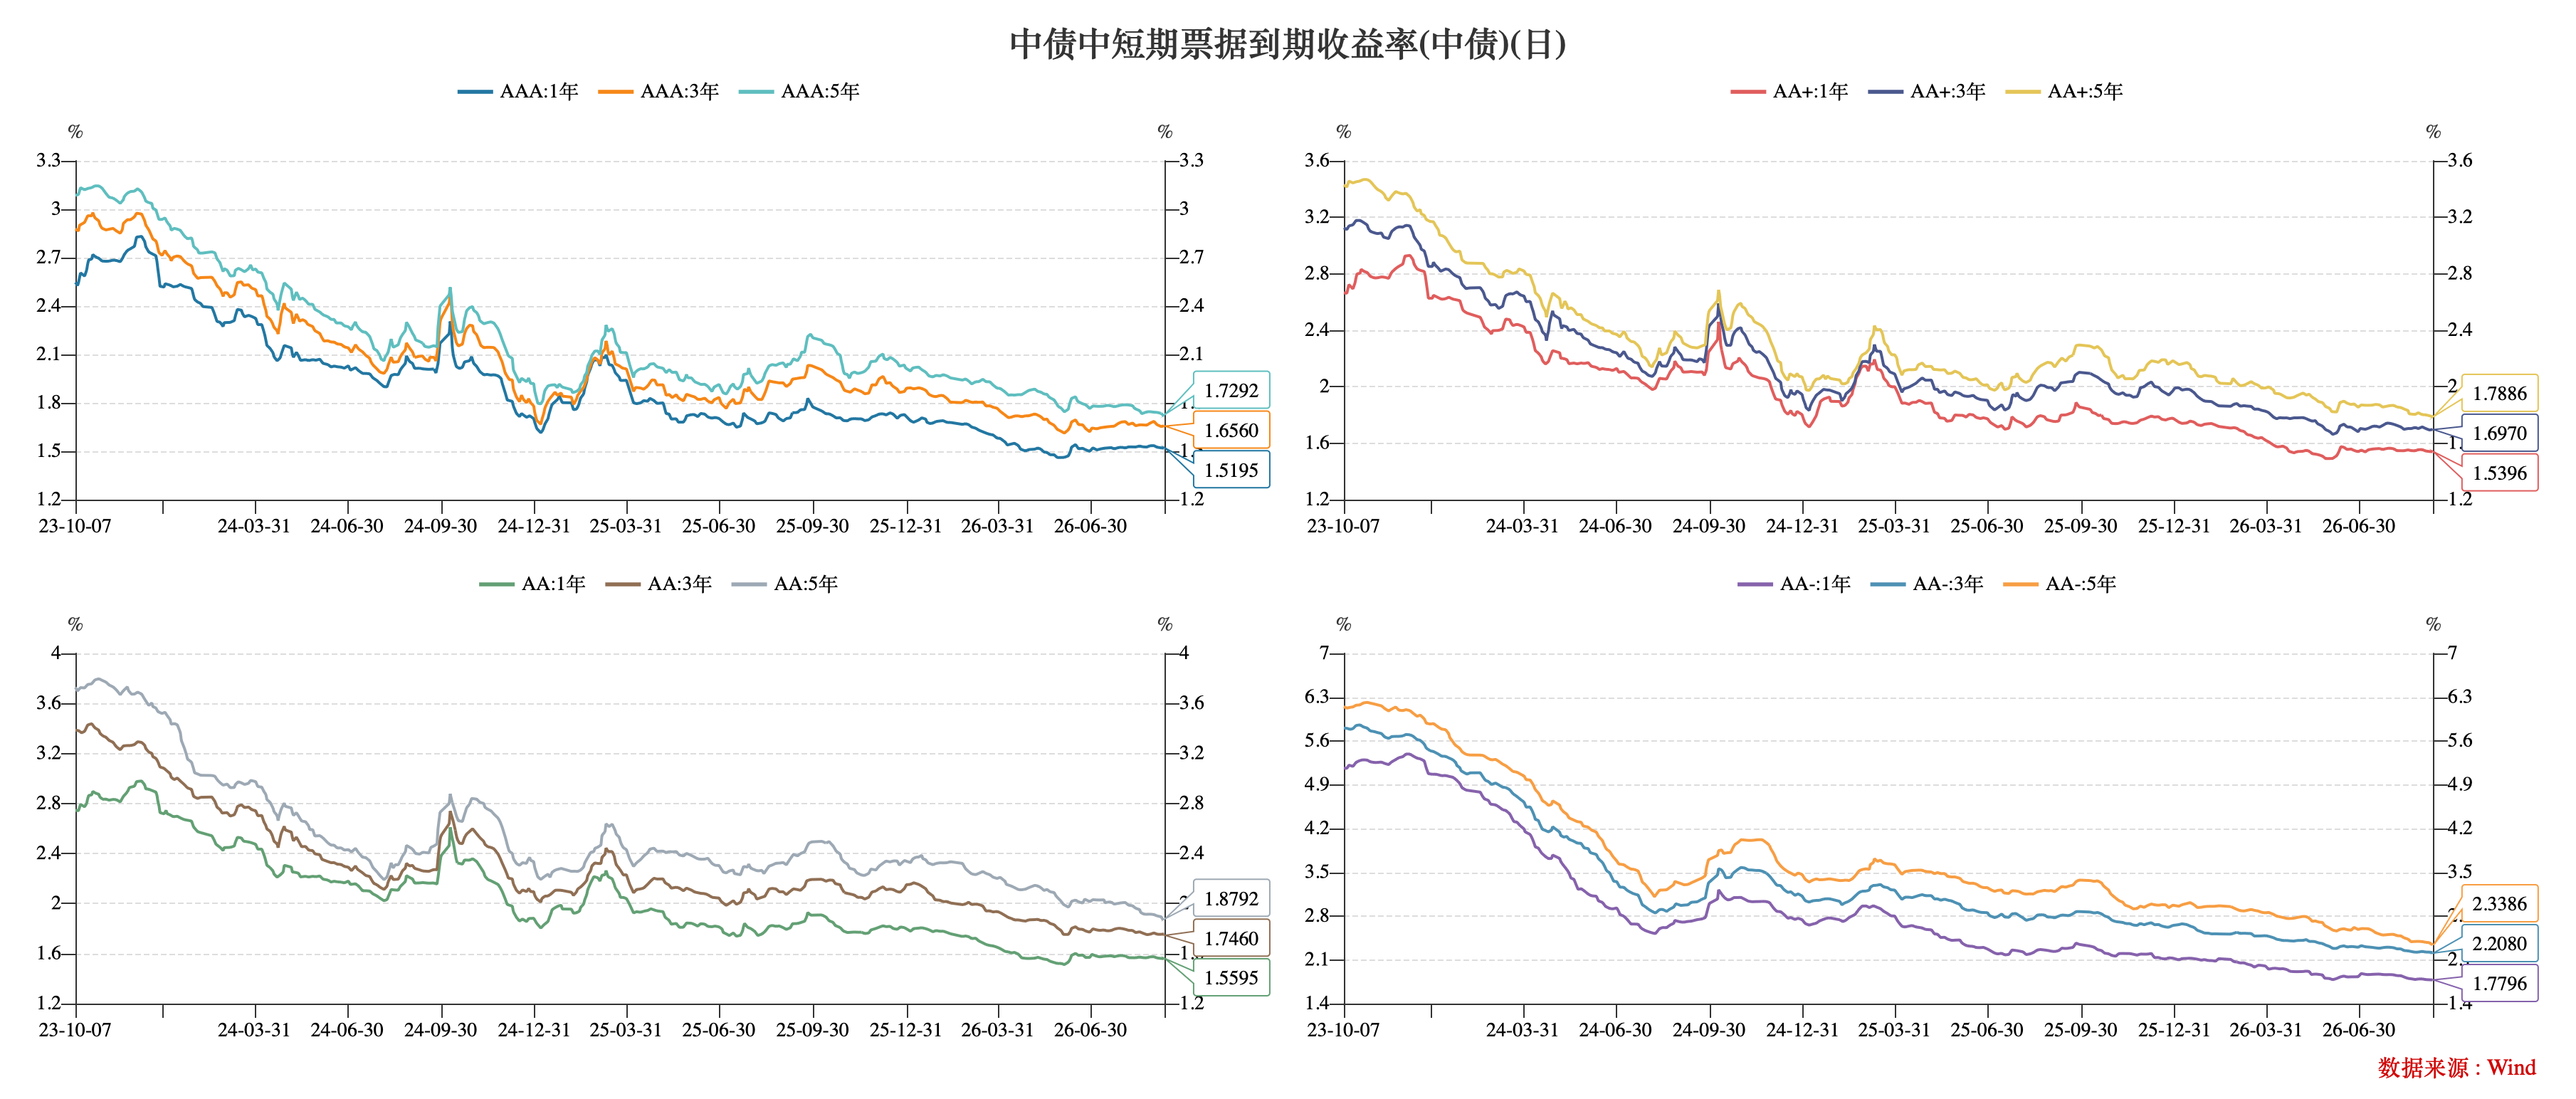
信用债方面,本周信用债保持收益率低位运行。截至周五,AAA评级1Y、3Y及5Y到期收益率收于1.52%、1.66%、1.73%,较上周分别变动-1BP、0BP、-1BP;AA+评级1Y、3Y及5Y到期收益率收于1.54%、1.70%、1.79%,较上周分别变动-1BP、0BP、-1BP;AA评级1Y、3Y、5Y到期收益率收于1.56%、1.75%、1.88%,较上周分别变动-1BP、0BP、-2BP。AA(5Y)-AAA(5Y)利差15BP。
数据来源:WIND,中豫信增整理
(三)评级调整情况
本周暂无主体评级调整的企业。
本周中债隐含评级调整的主体有6家,其中三一融资租赁有限公司、上海临港经济发展(集团)有限公司、武汉蔚能电池资产有限公司等为上调。
本周YY信评调整涉及13家。
二、重要资讯
(一)国内资讯
1.央行副行长陆磊:健全市场化利率形成、调控和传导机制。
9月10日,央行副行长陆磊在国新办新闻发布会上表示,“十五五”时期,央行将不断健全市场化的利率形成、调控和传导机制,增强政策利率引导作用,引导短端货币市场利率围绕政策利率更加平稳运行,进一步畅通由央行政策利率向市场基准利率、再到各种金融市场利率的传导。陆磊的表态与此前央行“推进货币政策框架转型、完善利率体系”的表述一脉相承,进一步明确了未来五年利率调控机制建设的方向,凸显价格型货币政策框架的路径。
新闻解读:
陆磊的表述是本周最权威的货币政策框架指引,为理解央行未来操作提供了清晰坐标。其一,“引导短端货币市场利率围绕政策利率平稳运行”是对当前DR001、DR007定位的官方确认——政策利率锚定功能将进一步强化,短端利率大幅偏离的概率均下降。其二,“畅通政策利率向市场基准利率再向金融市场利率传导”点明了下阶段重点在于传导机制的完善,意味着7天逆回购利率作为核心政策利率的地位进一步巩固,MLF利率的中枢作用继续弱化,LPR与存贷款利率的联动将更趋市场化。其三,对债市而言,利率传导机制顺畅化将压低利率的非理性波动,长端利率定价将更多回归基本面与供需,政策利率中枢(1.40%)对债券收益率的“锚”作用增强,债市的中枢判断应更多参考政策利率而非单一资金面波动。
2.央行宣布9月14—17日开展隔夜逆回购,每日不超过6000亿元。
9月10日,央行发布公告称,为更好匹配银行体系短期流动性需求,将于9月14日至17日开展隔夜逆回购操作,采用固定利率、数量招标,每日操作量不超过6000亿元。这是央行继8月后再次于月中连续开展隔夜逆回购。央行此前指出,货币市场回购交易中隔夜占比已逾90%,隔夜融资成为机构流动性管理的重要手段,月末、税期等时点部分机构短期流动性需求仅两三天,选用隔夜操作可提高流动性管理效率、降低金融机构成本。东方金诚王青认为,此举主要着眼于缓解9月15日税期走款带来的短期流动性趋紧压力,引导DR001在政策利率附近平稳运行。
新闻解读:
隔夜逆回购的“常态化”是本周边际变化最具标志性的一笔,指向货币政策框架的实质性转型。其一,时间点上,央行在税期(9月15日申报截止)前四天即提前预告隔夜逆回购安排,是“预期引导+精准滴灌”的组合,通过提前锚定机构预期降低税期资金面波动,体现价格型框架下“削峰填谷”的精细化运作。其二,工具含义上,隔夜逆回购从6月首次试点到8月、9月连续月中开展,正由“应急工具”转向“常规工具”,意味着DR001的波动将被有效熨平、短端利率中枢更稳定地锚定政策利率1.40%,货币市场利率的传导效率进一步提升。其三,对债市而言,短端利率稳定性提升有利于降低杠杆资金成本与流动性溢价,为长端利率平稳运行提供基础,但同时也意味着“资金面超预期宽松”带来的交易机会减少。
(二)国际资讯
1.北京时间9月11日晚,美国劳工统计局公布8月CPI数据:8月核心CPI同比上涨2.4%,环比上涨0.3%,略高于市场预期。数据公布后,交易员预计美联储在9月15日至16日议息会议加息25个基点的概率升至约90%。此前公布的美国8月非农就业新增16.2万人、7月个人消费支出(PCE)通胀同比上涨3.7%均高于预期,共同驱动市场加息预期升温。
2.9月12日消息,高盛经济学家预计美联储将在9月议息会议加息25个基点,此前其判断为维持利率不变;摩根大通预计美联储9月和12月将各加息25个基点;花旗集团预计美联储9月加息25个基点,并维持利率至2027年6月后连续降息3次。瑞银亦预计美联储将在2026年9月和12月各加息25个基点,将联邦基金目标利率区间由3.50%—3.75%升至4.00%—4.25%。
3.9月10日,欧洲央行管理委员会宣布将三大关键利率各上调25个基点,自9月16日起生效,存款便利利率、主要再融资操作利率及边际贷款便利利率分别升至2.50%、2.65%和2.90%。这是欧洲央行2026年第二次加息。声明称中东冲突持续制造通胀压力,预计通胀将在较长时间内显著高于2%目标,并上调2027年和2028年通胀预期。
三、全国债券市场情况
(一)发行情况
本周全国共发行起息300只信用债,发行规模合计1,973.74 亿元,较上2,173.91 亿元,减少9.21%。品种方面,短融、公司债、中期票据、定向工具和资产证券化分别占比17.33%、37.27%、26.96%、2.47%和15.97%;主体评级方面,AAA、AA+及AA级分别占比60.30%、19.11%、4.62%;期限方面(含权债券按行权期限计算),1年以内、2年期、3年期、5年期及以上分别占比31.03%、4.32%、33.99%和30.66%。
数据来源:WIND,中豫信增整理
其中,城投债共发行104只,发行规模合计799.35亿元,较上周799.35亿元,减少13.27%。品种方面,短融、公司债、中票和定向工具分别占比1.88%、61.89%、29.96%和5.44%;主体评级方面,AAA、AA+及AA级分别占比51.69%、37.31%、10.16%;期限方面(含权债券按行权期限计算),1年以内、2年期、3年期、5年期及以上分别占比8.62%、4.59%、41.89%和44.91%。
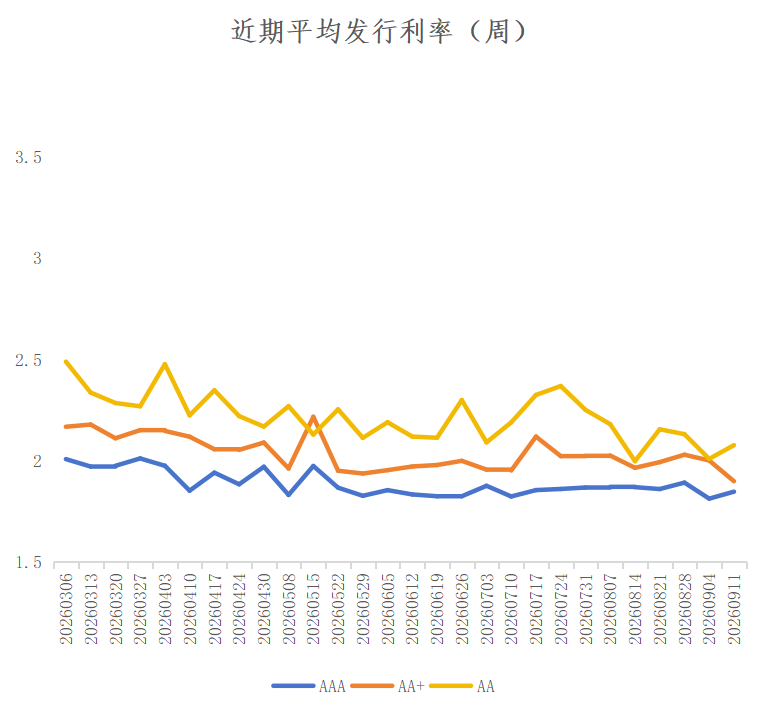
城投债本周各评级收益率保持低位运行。AAA、AA+、AA评级主体发行利率较上周分别变动+3.44BP、-10.25BP、+6.77BP。
数据来源:WIND,中豫信增整理
(二)取消发行情况
本周全国取消发行信用债1只,涉及发行人为南昌轨交。
(三)信用事件
本周全国违约信用债1只,涉及发行人及标的为渤海租赁股份有限公司、18渤金02。
四、河南省信用债发行情况
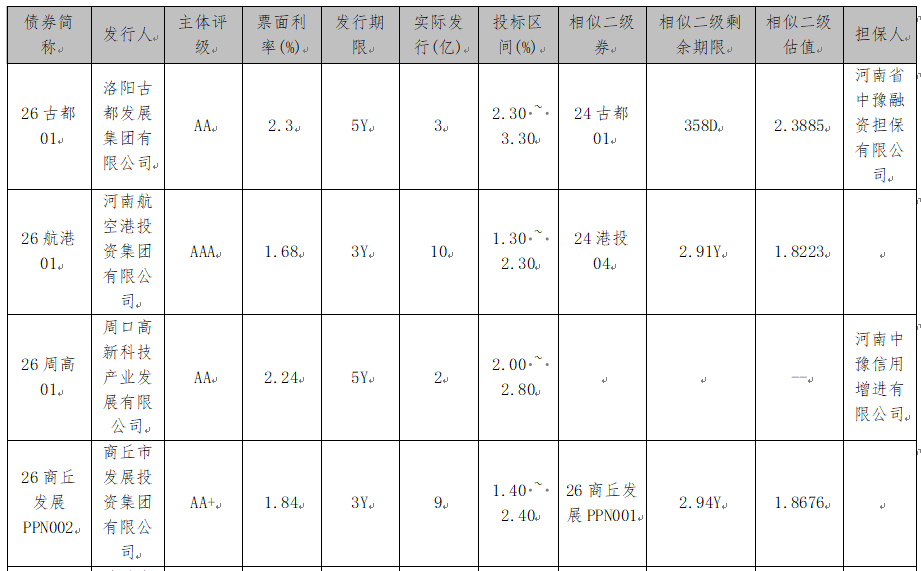
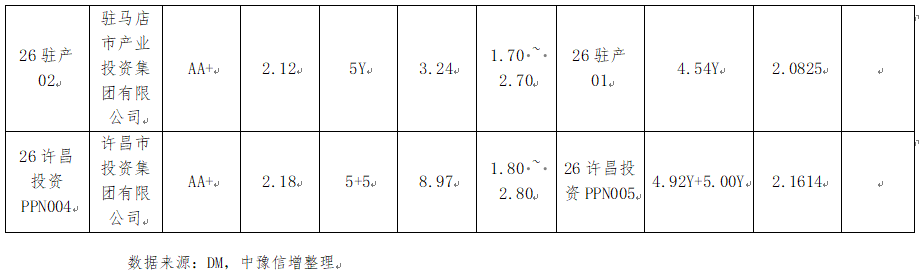
本周河南省6家发行人共发行起息6只信用债,发行规模合计36.21亿元,详情如下:
五、国际债券市场信息
(一)美国国债收益率走势
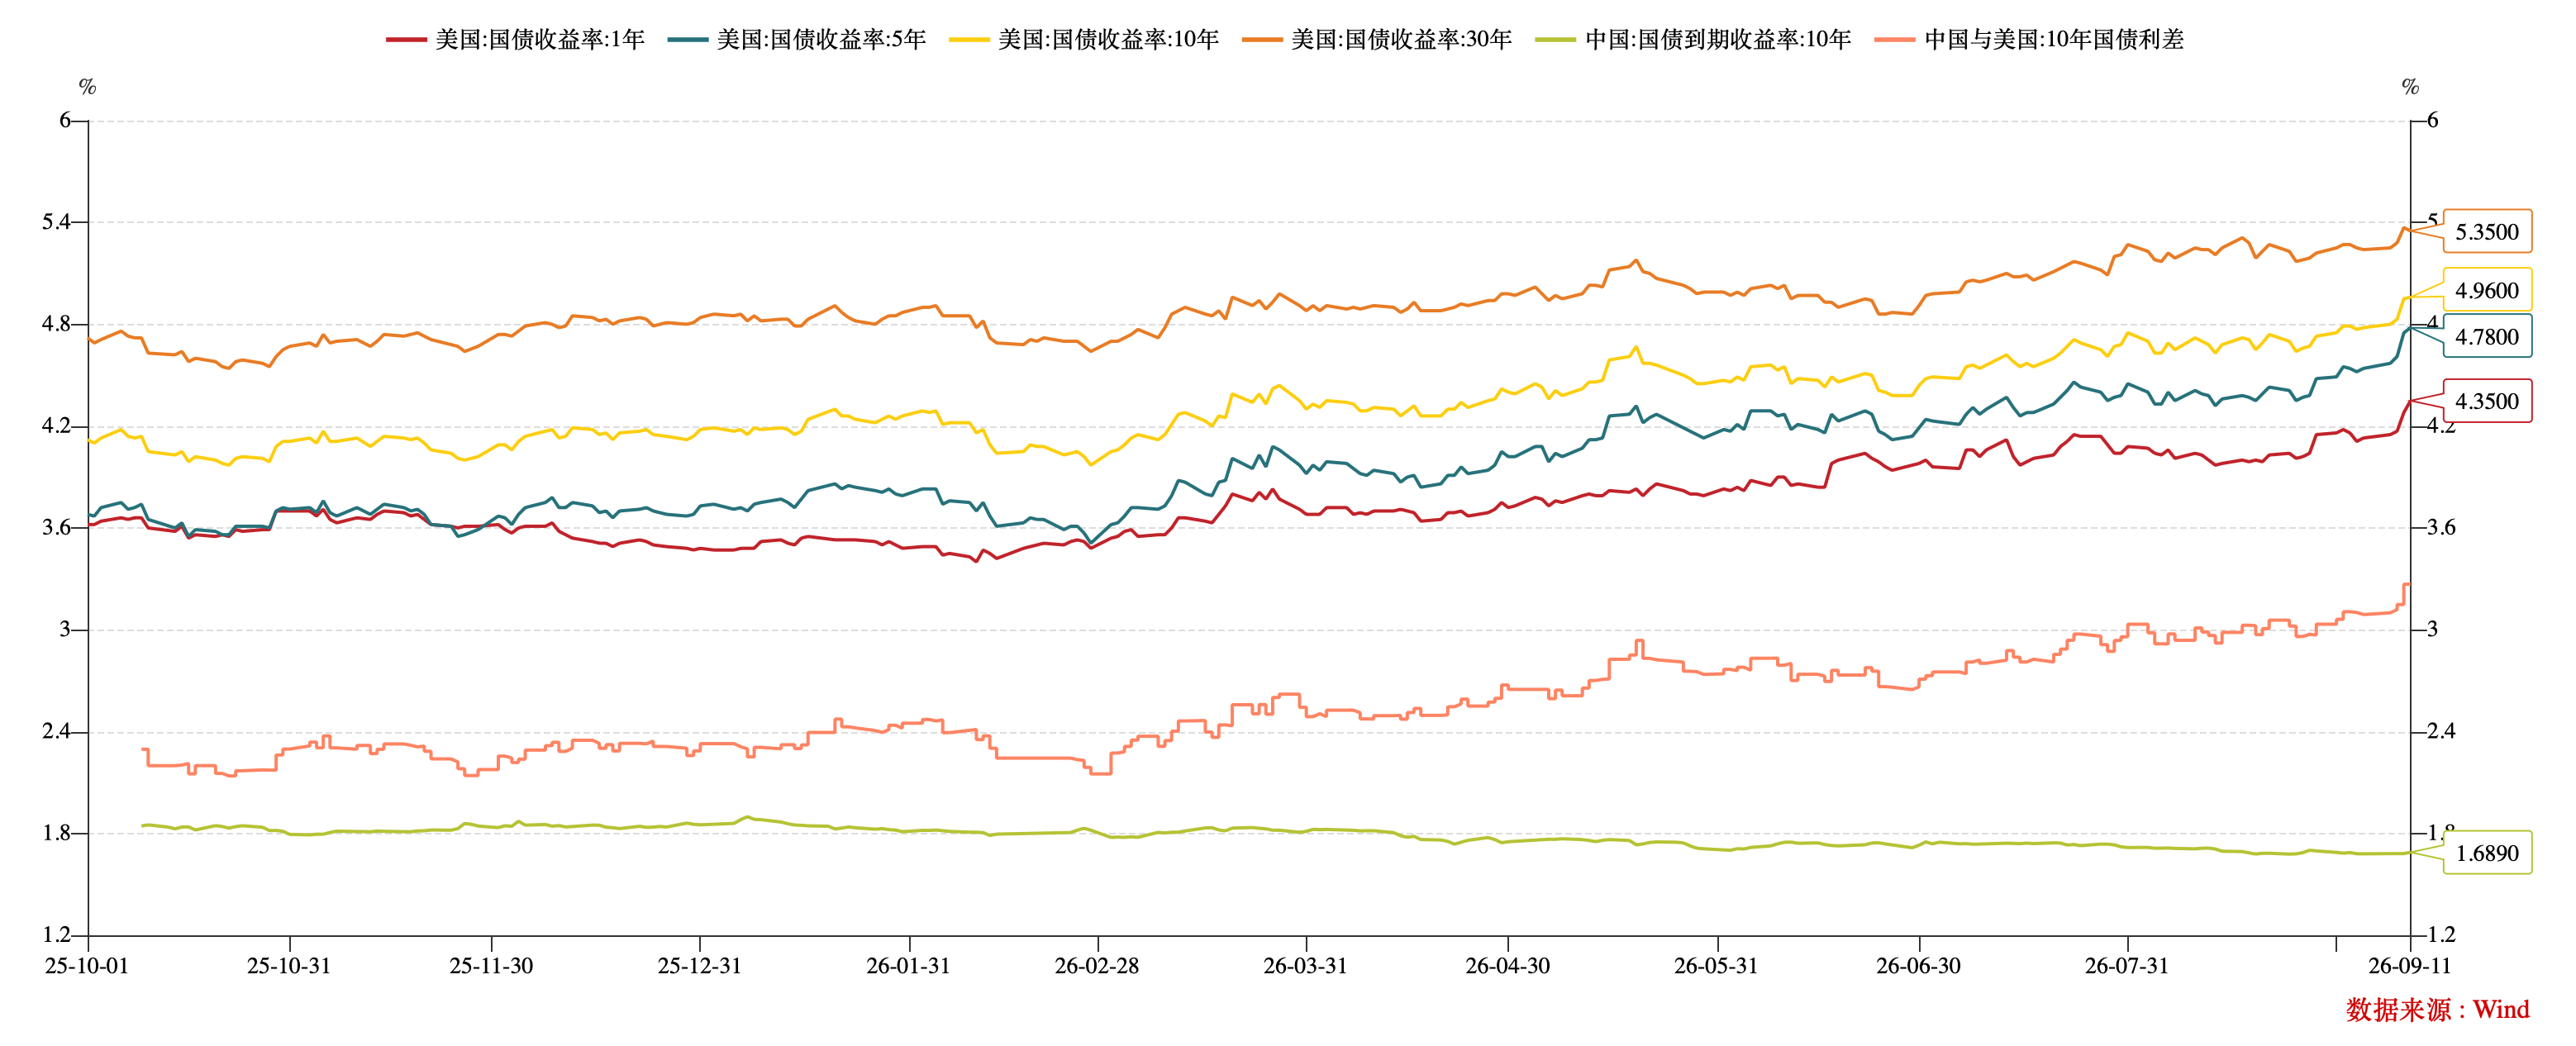
截至本周五,1Y、5Y、10Y、30Y期限美国国债到期收益率收至4.35%、4.78%、4.96%、5.35%,较上周分别变动+22BP、+24BP、+18BP、+11BP。10Y美国国债-10Y中国国债到期收益率利差327BP。
数据来源:WIND,中豫信增整理
(二)境外债发行情况
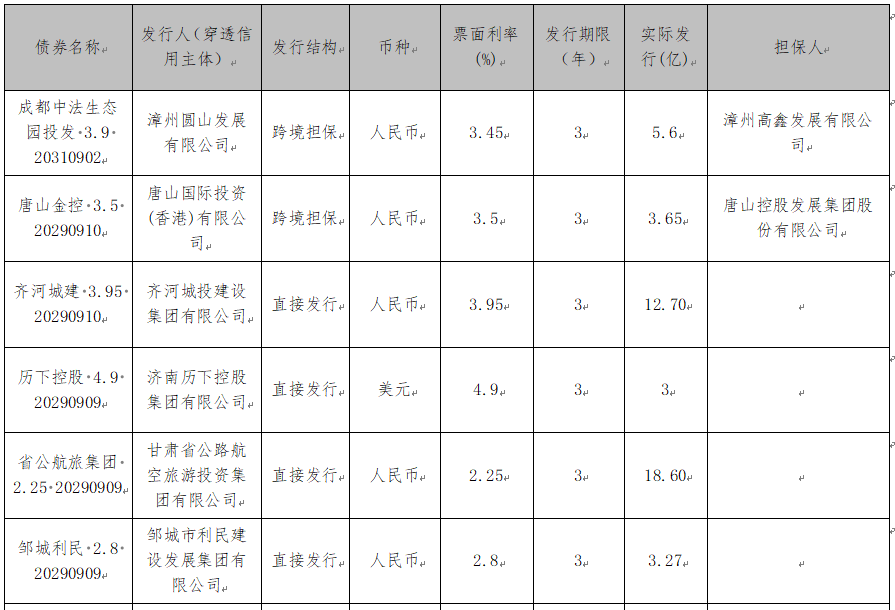
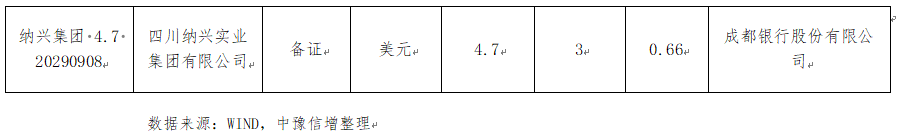
本周全国(不含香港、澳门及台湾地区)共发行境外债18只。美元债发行8只,金额15亿美元,其中跨境担保或备证4只,2亿美元;直接发行4只,13亿美元。人民币债发行10只,金额134.82亿元,其中广东省政府赴港发75亿元点心债,支持绿色与蓝色可持续发展债券项目及广州南沙等建设。
本周地方国有企业起息的境外债如下:
来源:市场公开数据,中豫信增整理