内容摘要:
1.本周公开市场共有23,010亿元隔夜逆回购、85亿元7天期逆回购、5,000亿元买断式逆回购与700亿元国库现金定存到期,央行累计开展了23,010亿元隔夜逆回购、7,630亿元7天期逆回购、1,000亿元14天期逆回购、5,000亿元买断式逆回购与700亿元国库现金定存操作,全周实现净投放8,588亿元。
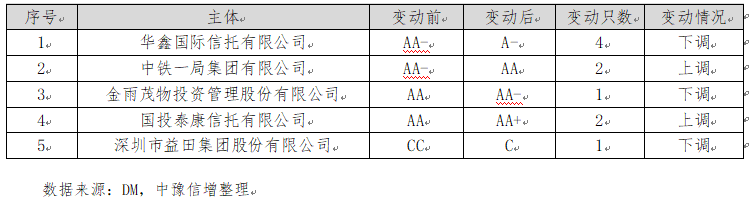
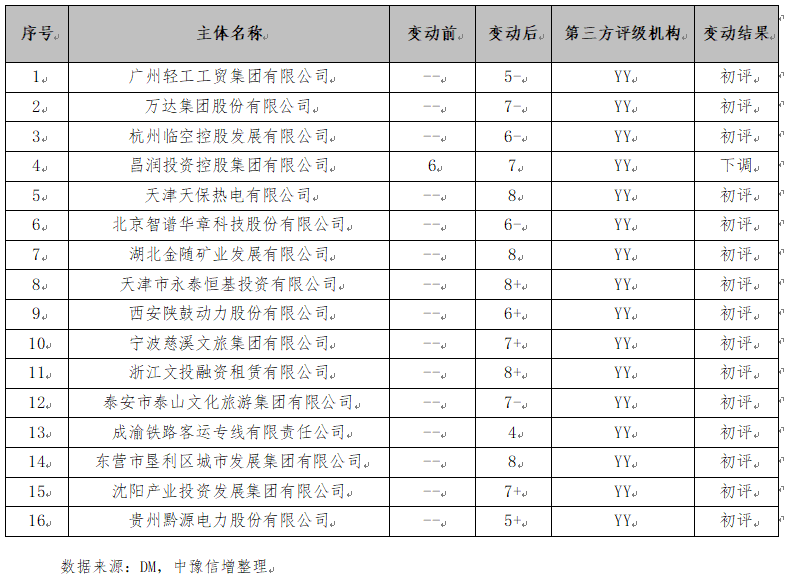
2.本周主体评级调整的企业有2家,其中西安高新技术产业风险投资有限责任公司为上调。本周中债隐含评级调整的主体有5家,其中中铁一局集团有限公司、国投泰康信托有限公司等为上调。本周YY信评调整涉及16家。
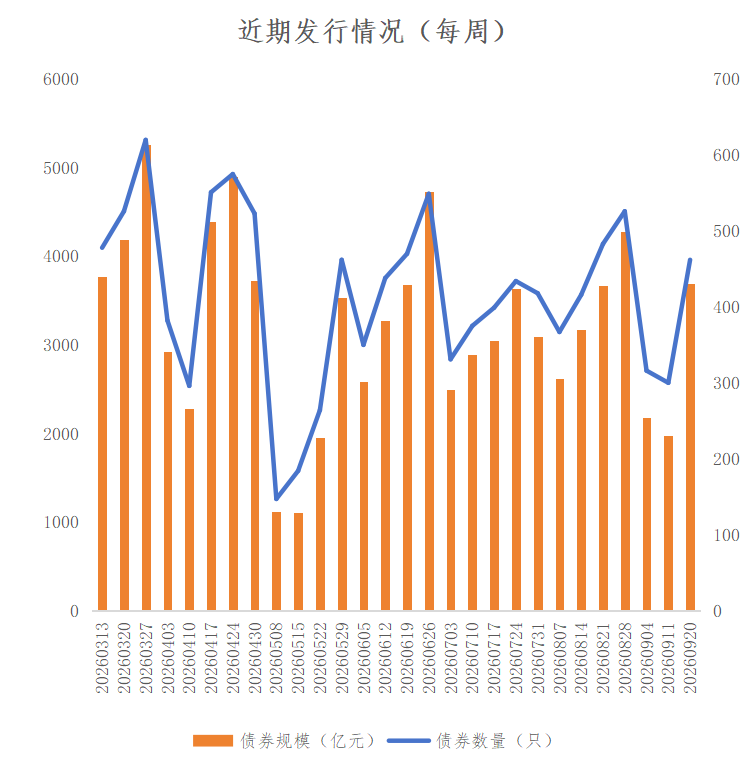
3.本周全国共发行起息462只信用债,发行规模合计3,695.16 亿元,较上1,973.74亿元,增加87.22%。其中,城投债共发行139只,发行规模合计943.14亿元,较上周799.35亿元,减少36.04%。本周河南省13家发行人共发行起息13只信用债,发行规模合计104.4亿元。
4.本周全国暂无取消发行信用债。
一、宏观情况
(一)宏观数据
1.央行发布2026年8月金融数据。
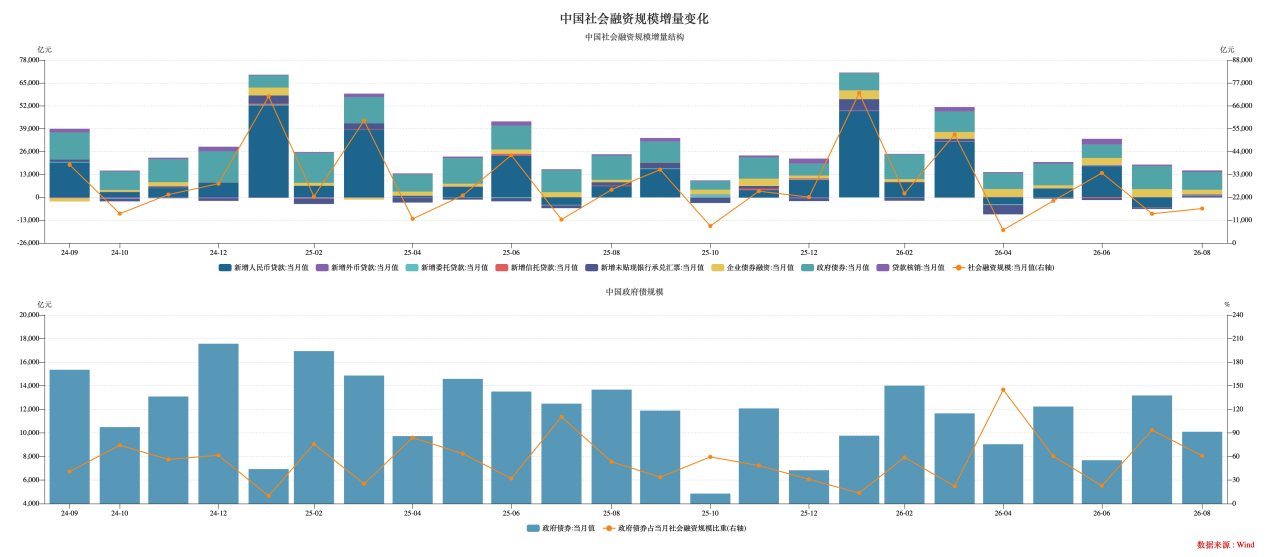
2026年9月14日,央行公布2026年8月金融数据。8月,新增社融1.66万亿元(前值1.40万亿元),同比少增9,083亿元;金融机构口径新增人民币贷款600亿元(前值-3,400亿元;含对非银金融机构贷款),同比少增5,300亿元。
8月M1同比增4.1%(前值4.0%),M2同比增7.5%(前值7.7%)。
数据解读:
8月新增社融16,577亿元,环比季节性回升18.3%(前值1.40万亿元),但同比由多增转为少增9,083亿元,单月增量低于2020-2025年同期均值,亦低于市场一致预期(万得一致预期约1.99万亿元)。从结构看,本月社融延续“直接融资挑大梁”格局,但支撑力度边际减弱:政府债券净融资10,097亿元、同比由多增转为少增3,575亿元,占当月社融比重仍超过60%,高基数叠加国债净融资放缓是主要拖累,地方债发行边际提速未能完全对冲;企业债券净融资2,712亿元、同比多增1,374亿元,8月新发放企业贷款加权平均利率略低于3%、5年期AAA级企业债到期收益率仅1.73%,债券融资成本优势下“以债替贷”进程延续;非金融企业境内股票融资639亿元、同比多增183亿元。与之相对,社融口径对实体经济发放的人民币贷款仅增加552亿元、同比少增5,701亿元,连续第二个月成为社融的最主要拖累。非标方面,委托贷款增加229亿元、同比多增394亿元,信托贷款减少233亿元、同比多减583亿元,未贴现银行承兑汇票增加382亿元、同比少增1,591亿元,表外三项合计仅小幅正增,对社融同比贡献有限。8月末社融存量增速7.2%,较上月回落0.2个百分点,重回下行通道。但需客观指出,本月社融同比大幅少增带有明显的基数因素——2025年8月社融增量达2.57万亿元,基数明显抬升;同时前八个月社融累计增量23.91万亿元、同比少增2.64万亿元,缺口较前七个月(少增1.74万亿元)进一步走阔,融资总量的内生扩张动能依然不足。前八个月债券与股票融资在社融增量中的占比升至50.31%、首次明显超过贷款占比,这一结构切换是长期性、趋势性的,但其背后更多是信贷派生收缩的被动结果,而非融资需求扩张的主动印证。
数据来源:WIND,中豫信增整理
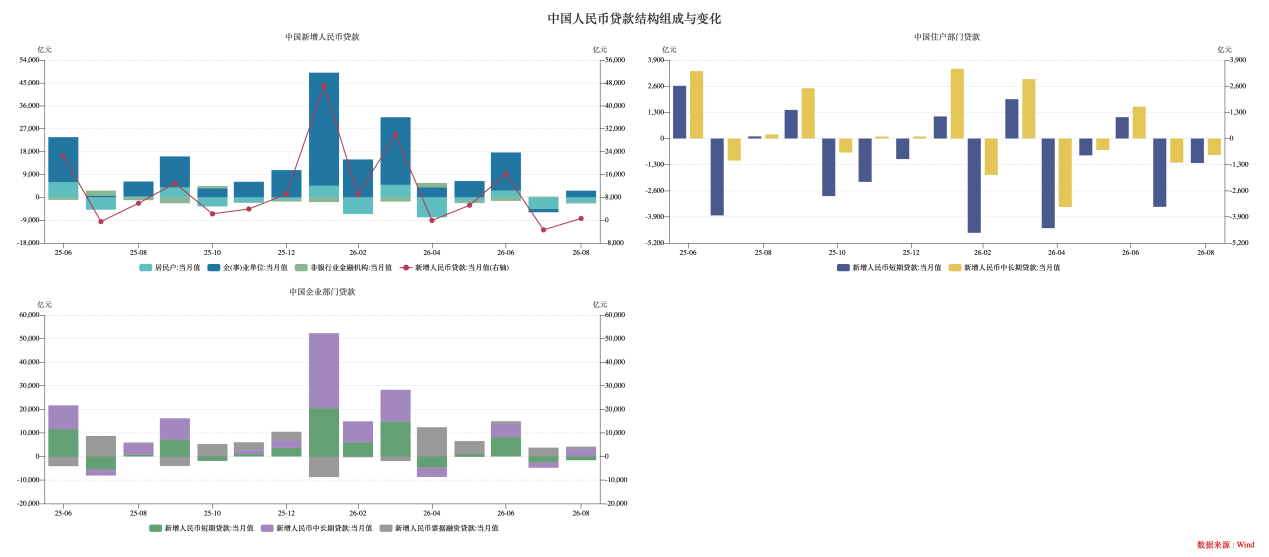
8月新增人民币贷款600亿元,环比由负转正(较7月多增4,000亿元),但同比少增5,300亿元,显著弱于季节性(2025年8月为5,900亿元);月末人民币贷款余额同比增速降至4.9%,较上月再降0.2个百分点,续创有数据记录以来最低水平。对公端,企业贷款增加2,600亿元、同比少增3,300亿元;其中企业短期贷款减少1,600亿元、同比多减2,300亿元,企业中长期贷款增加3,200亿元、环比由负转正、同比少增1,500亿元。企业中长贷重回正增,与8月制造业PMI生产和新订单指数重回扩张区间、出口保持韧性相互印证,是本月数据的边际亮点,但同比仍然少增,反映城投、地产等传统信贷大户调整与“以债替贷”分流之下,企业信贷需求中枢的下移尚未扭转。票据融资增加1,000亿元、同比多增469亿元,8月票据利率持续处于历史低位,票据冲量力度重新抬头,侧面印证银行合意信贷资产储备依然不足。居民端,居民贷款减少2,029亿元、连续第二个月负增,同比多减2,332亿元;其中短期贷款减少1,219亿元、同比多减1,324亿元,中长期贷款减少822亿元、同比多减1,022亿元。房地产市场调整延续,居民提前还贷与购房意愿低迷并存,消费意愿不足同步拖累居民短贷,居民部门去杠杆进程尚未结束。整体来看,信贷“降速”正成为新常态,本月贷款小幅正增更多体现7月异常负增后的季节性修复,而非需求拐点;贷款余额增速降至4.9%的历史低位、居民部门连续缩表,仍需关注信用收缩对总需求的滞后影响。
数据来源:WIND,中豫信增整理
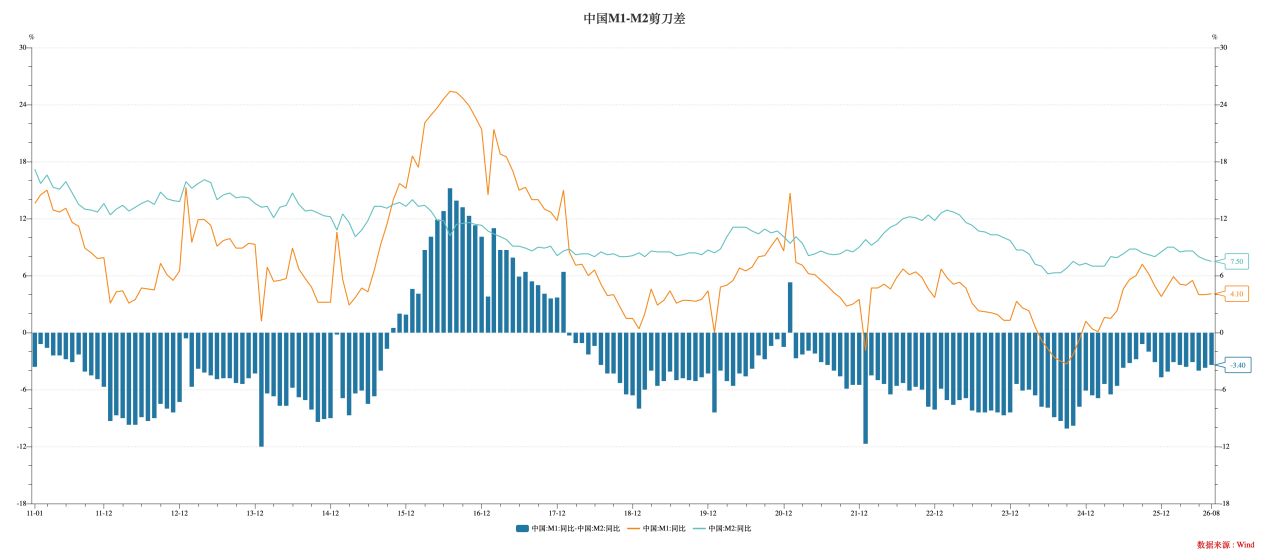
8月末,M2余额356.81万亿元,同比增长7.5%,较上月回落0.2个百分点。M1余额115.77万亿元,同比增长4.1%,较上月回升0.1个百分点。M1-M2剪刀差-3.4个百分点,较上月收窄0.3个百分点,但仍处于偏高水平。
数据来源:WIND,中豫信增整理
M2增速回落,一是当月新增贷款仅600亿元、存款派生乏力;二是8月股市波动加大,非银存款虽增加5,600亿元、但同比少增6,200亿元;三是去年同期基数仍高。财政存款拨付提速(8月财政存款仅增加1,100亿元、同比少增800亿元)与人民币升值背景下私人部门结汇回流,对M2形成一定支撑。M1增速小幅回升,主因去年同期低基数(2025年8月M1环比仅0.15%,显著低于过去十年1.1%的平均水平),跨境资金回流亦有所贡献;但M1绝对水平仍然偏低,企业活期存款增长乏力,反映内需偏弱背景下企业经营与投资活跃度未见实质改善。剪刀差收窄更多源于M2回落而非M1趋势性回升,资金活化程度偏低的格局并未根本改变,宽货币向宽信用传导的堵点依旧存在。往后看,8月末房贷支持政策密集落地,9月以来8,000亿元新型政策性金融工具首批资金加速投放(多以委托贷款渠道落地,节奏较去年提前约一个月),叠加9-12月政府债券融资预计同比多增约1.5万亿元,政策性资金有望对四季度社融形成边际支撑;但在实体融资需求偏弱、政策重心兼顾化债与防风险的背景下,年内贷款及社融增速仍面临压力。
2.国家统计局发布2026年8月份经济数据。
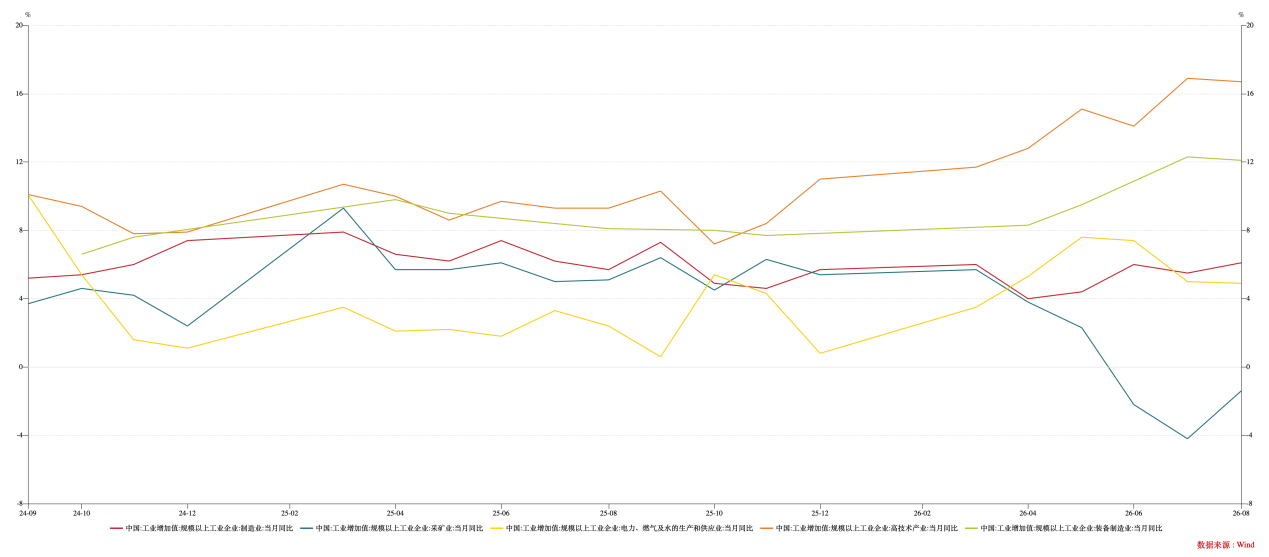
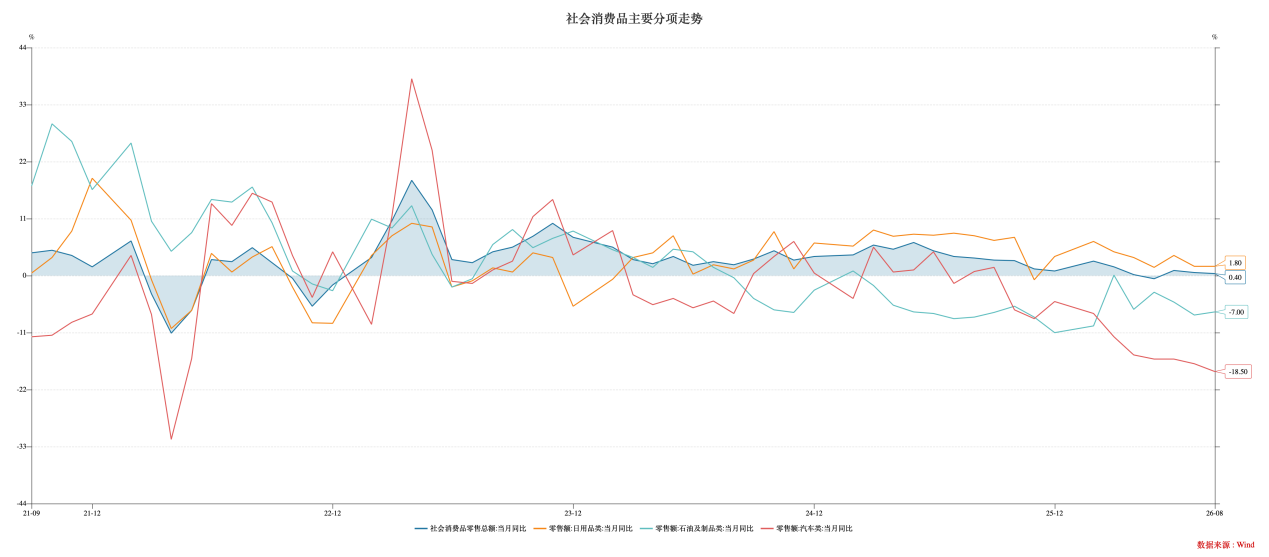
8月份,规模以上工业增加值同比+5.2%(前值+4.5%);社会消费品零售总额同比+0.4%(前值+0.6%)。
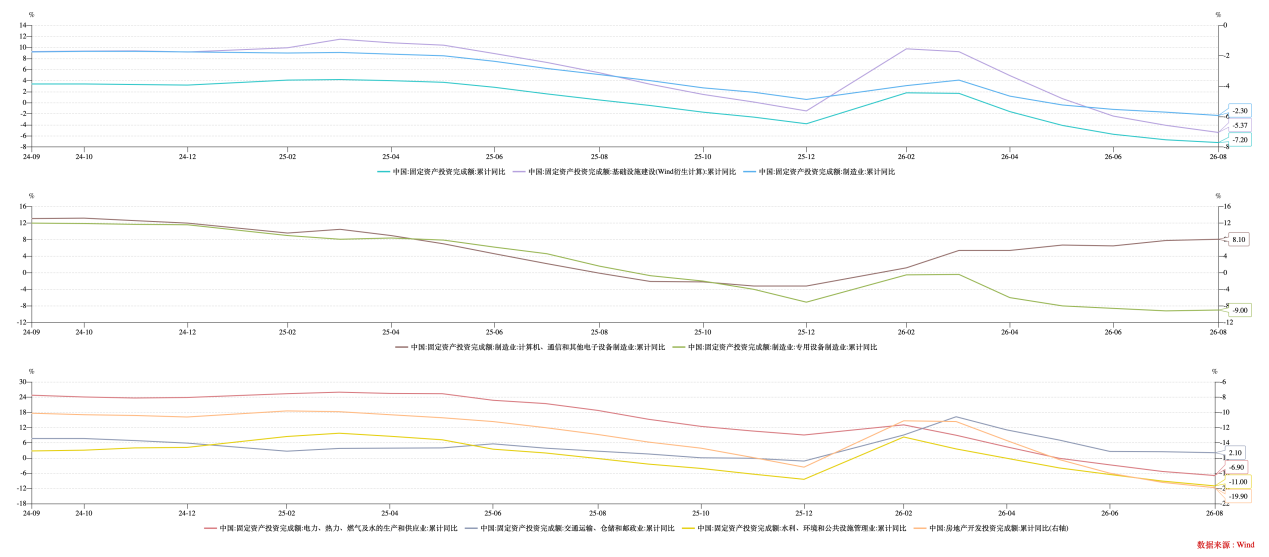
1-8月:规模以上工业增加值累计同比+5.3%(前值+5.3%);固定资产投资累计同比-7.2%(前值-6.7%);房地产开发投资累计同比-19.9%(前值-19.2%)。
数据解读:
8月经济延续“总体平稳、向新向优”的运行态势,生产端出现边际回暖迹象,但需求端疲弱态势未见明显改观,总体呈现“生产企稳回升、需求仍显疲弱,外需持续高增、内需修复偏慢,新动能加速成长、传统产业深度调整”的格局。8月工业增加值增速较上月加快0.7个百分点,制造业、装备制造、高技术制造全面提速,生产供给稳中有升;但社零增速继续回落、投资降幅进一步扩大,地产深度调整叠加内需修复动能不足,经济内生增长动力仍显不足,稳增长政策仍需持续加力巩固恢复基础。
工业生产增速回升,制造业与高技术制造全面提速,新动能支撑作用增强。8月采矿业增加值同比-1.4%,降幅较上月收窄2.8个百分点,主要受资源品价格回升、产量降幅收窄影响;制造业同比+6.1%,增速较上月加快0.6个百分点,回升态势明显,出口链、高端装备制造景气度持续高于传统制造;公用事业(电热水生产供应业)同比+4.9%,迎峰度夏用电需求支撑下维持平稳增长。8月高技术制造业增加值同比增长16.7%,装备制造业增长12.1%,分别快于全部规模以上工业11.5和6.9个百分点;锂离子电池、工业机器人、3D打印设备等智能产品产量分别增长57.2%、34.6%、29.9%,新动能对工业增长的贡献超六成,持续领跑工业增长。当月出口交货值同比增长11.1%,较上月加快0.7个百分点,外需对工业生产的支撑作用进一步强化。但制造业PMI为49.8%,仍处荣枯线下方,生产端回暖基础尚需巩固。
数据来源:WIND,中豫信增整理
社零增速再度回落,消费内生动力不足问题依然突出。8月社零同比+0.4%,增速较上月放缓0.2个百分点,仍处近年低位水平,居民消费信心偏弱、内需疲软的特征依然明显。当月限额以上单位消费品零售额同比-3.7%,汽车等传统大宗消费仍为主要拖累;但基本生活类和部分升级类商品销售较快增长,通讯器材类零售额增长27.3%,服务零售额增速持续快于商品零售,消费结构分化修复态势延续。
数据来源:WIND,中豫信增整理
固定资产投资降幅继续扩大,地产深度拖累叠加基建、制造业投资走弱。其中,制造业投资累计同比-2.3%,降幅较1-7月扩大0.6个百分点,企业盈利偏弱、产能利用率不高制约扩产意愿;基础设施投资累计同比-4.0%;但高技术产业投资累计增长5.2%,增速较1-7月加快0.2个百分点,新动能领域投资保持逆势增长。房地产开发投资累计同比-19.9%,仍是投资端最大拖累项,降幅较1-7月进一步扩大,新开工面积降幅达-24.8%,行业调整压力仍在持续释放。
数据来源:WIND,中豫信增整理
(二)资金情况
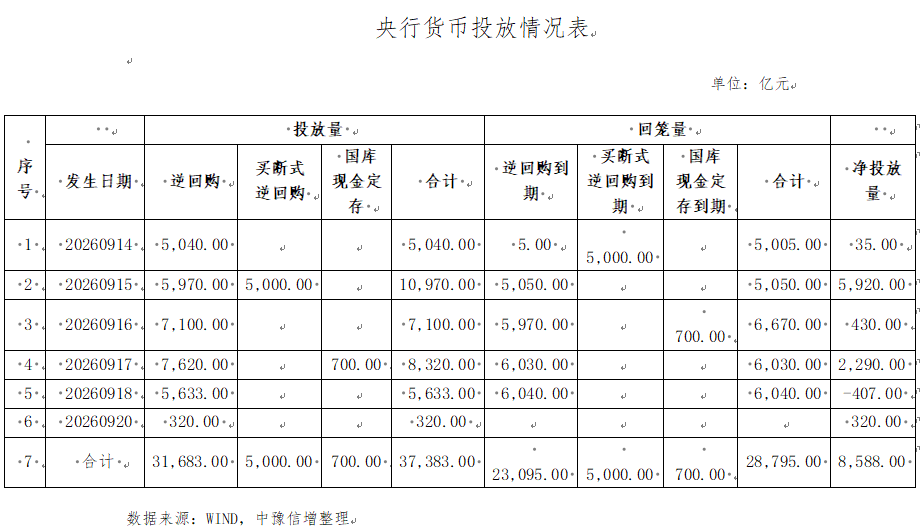
本周公开市场共有23,010亿元隔夜逆回购、85亿元7天期逆回购、5,000亿元买断式逆回购与700亿元国库现金定存到期,央行累计开展了23,010亿元隔夜逆回购、7,630亿元7天期逆回购、1,000亿元14天期逆回购、5,000亿元买断式逆回购与700亿元国库现金定存操作,全周实现净投放8,588亿元。
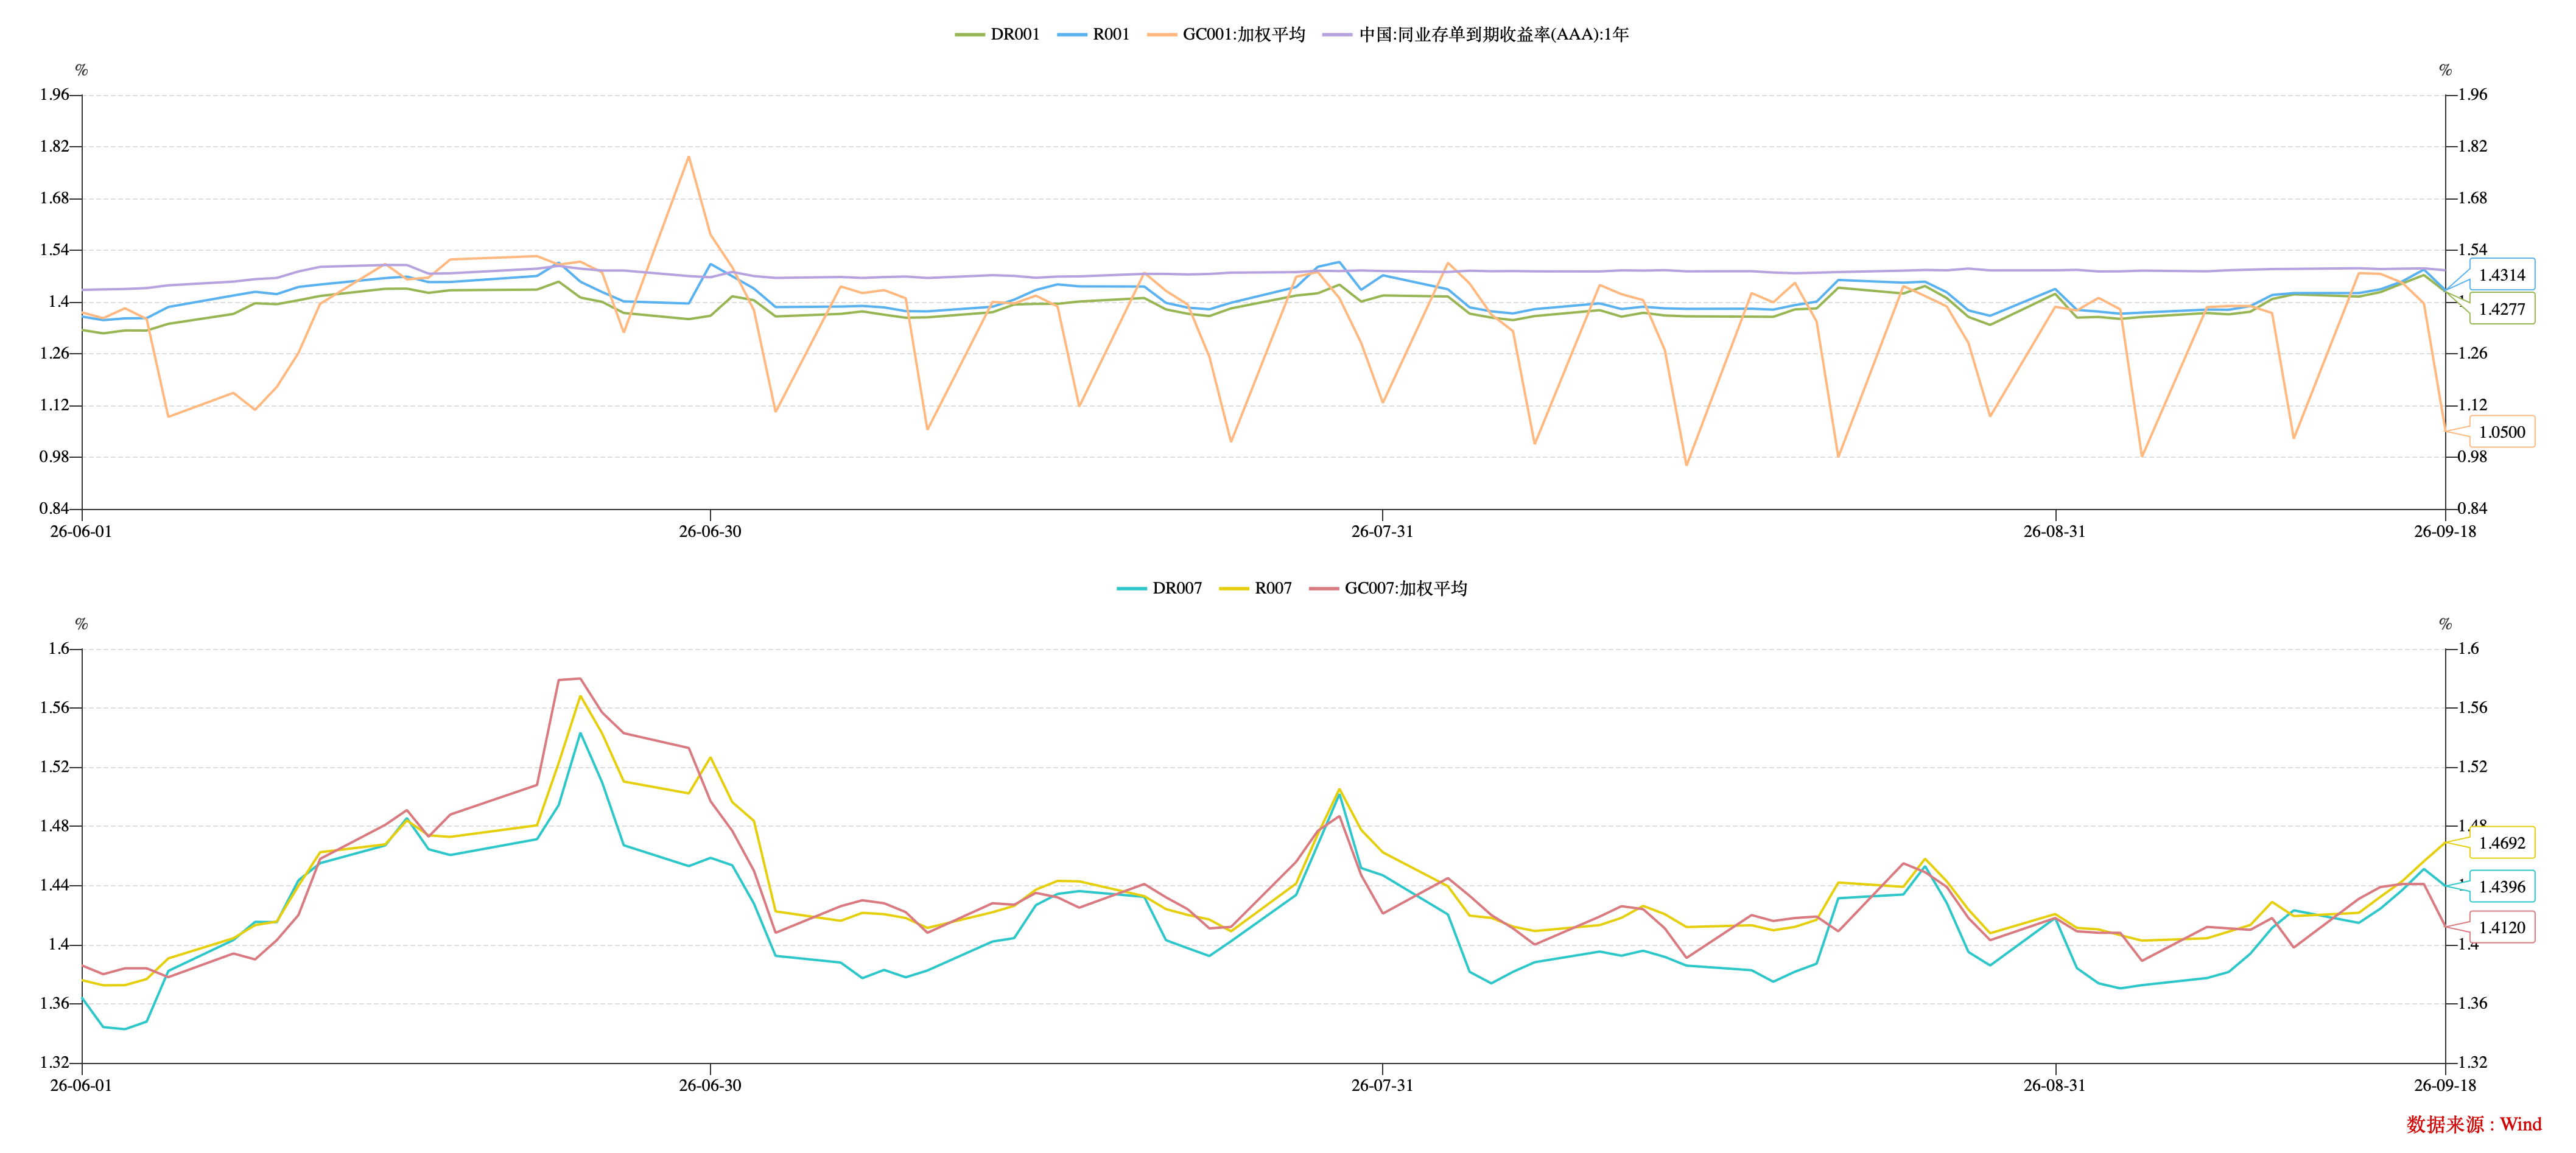
本周资金面受税期走款与政府债缴款双重扰动,边际收敛、中枢上移,央行以“隔夜+7天+14天+买断式”工具组合精准呵护。9月18日开展4,633亿元7天逆回购并重启1,000亿元14天期逆回购(时隔逾7个月)。资金利率整体走高:DR001由周初1.41%附近上行至9月17日1.4728%(创2025年11月以来新高),DR007由1.42%附近上行至9月17日1.4512%、站稳政策利率1.40%上方,9月18日隔夜Shibor回落4.3BP至1.417%;1年期国股同业存单发行利率稳定于1.47%—1.49%区间、中枢约1.48%。
数据来源:WIND,中豫信增整理
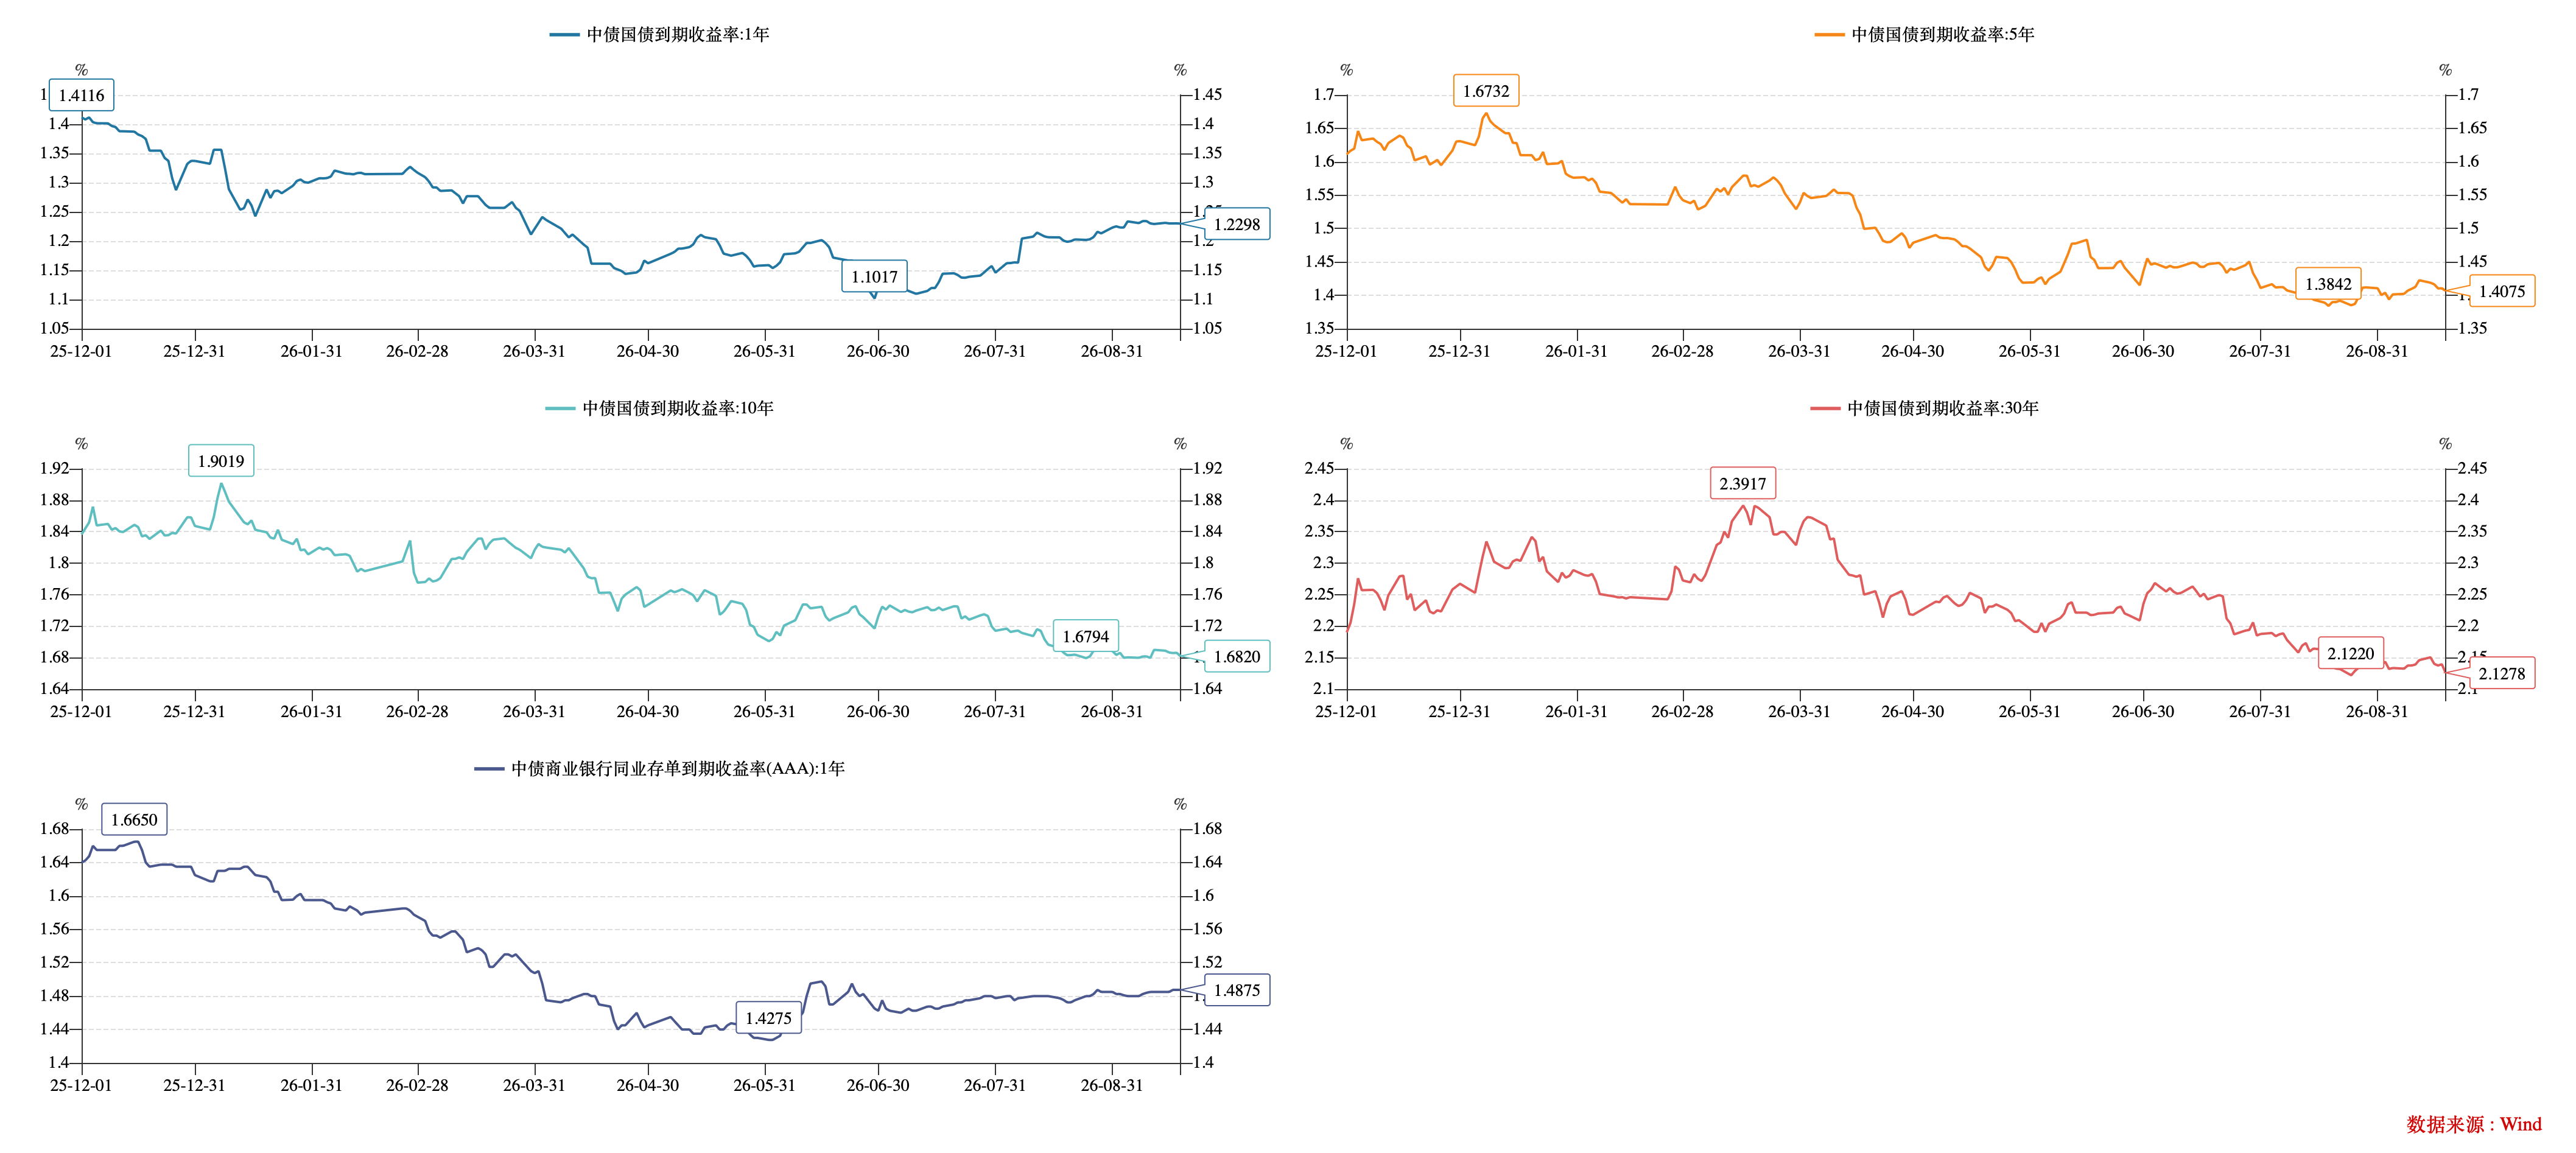
本周利率债震荡走强、长端收益率小幅下行,8月数据印证内需偏弱叠加央行强呵护,周五尾盘降息预期升温推动债市快速拉涨。10年期国债活跃券(26附息国债10)全周在1.68%附近拉锯,周内高点1.686%、周五下破1.68%至1.6750%,较上周末1.6860%下行约1.1BP;30年期国债活跃券(26超长特别国债04)围绕2.17%、2.16%反复争夺,周五下破2.16%至2.1515%,较上周末2.1710%下行约2BP。
截至周五,国债30Y-10Y期限利差在44.44BP水平,处于近三年约78.18%分位数。30Y地方债-30Y国债利差在14.40BP水平,处于近三年约35.34%分位数。
数据来源:WIND,中豫信增整理
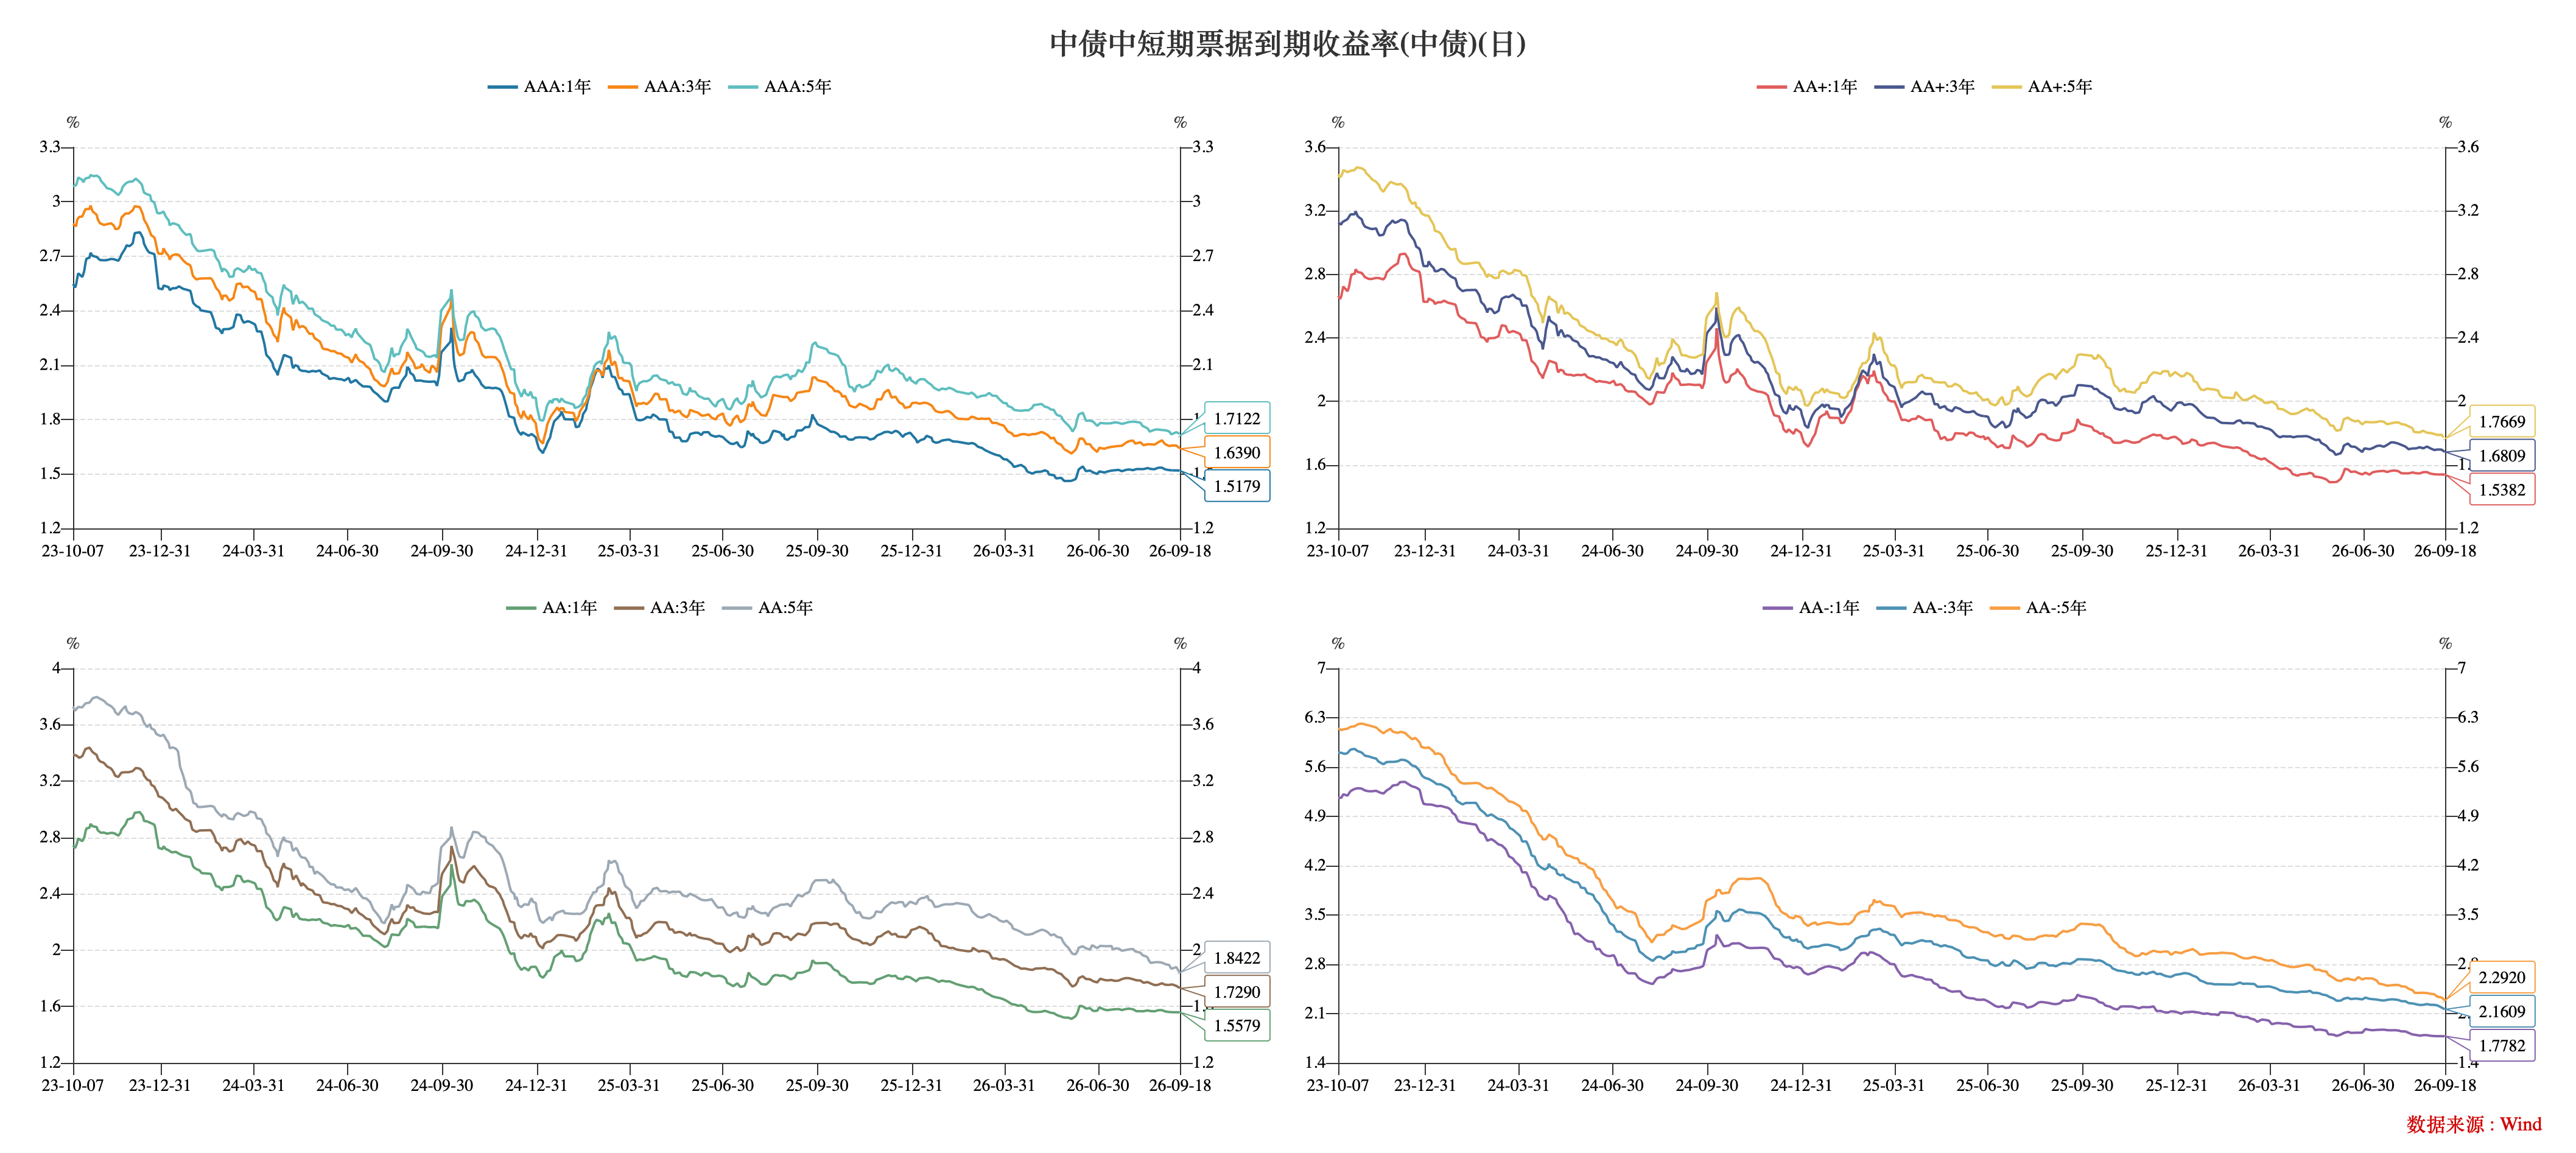
信用债方面,本周信用债保持收益率低位运行。截至周五,AAA评级1Y、3Y及5Y到期收益率收于1.52%、1.64%、1.72%,较上周分别变动0BP、-2BP、-1BP;AA+评级1Y、3Y及5Y到期收益率收于1.54%、1.68%、1.76%,较上周分别变动0BP、-2BP、-3BP;AA评级1Y、3Y、5Y到期收益率收于1.56%、1.73%、1.84%,较上周分别变动0BP、-2BP、-4BP。AA(5Y)-AAA(5Y)利差13BP。
数据来源:WIND,中豫信增整理
(三)评级调整情况
本周主体评级调整的企业有2家,其中西安高新技术产业风险投资有限责任公司为上调。
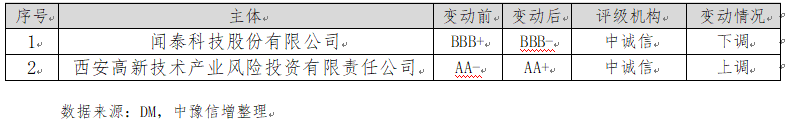
本周中债隐含评级调整的主体有5家,其中中铁一局集团有限公司、国投泰康信托有限公司等为上调。
本周YY信评调整涉及16家。
二、重要资讯
(一)国内资讯
1.潘功胜在《求是》发文:深刻认识金融结构变迁,强化国债收益率曲线基准作用。
9月16日,《求是》刊发央行行长潘功胜署名文章《深刻认识中国金融结构变迁 提升金融服务实体经济适配性》。文章指出,我国直接融资占比持续上升,2025年债券和股票融资增量占比约47%、首次超过贷款;提出要持续推进货币政策框架转型,淡化对数量目标(尤其贷款单一渠道)的关注、把金融总量作为观测性参考性指标,更加注重价格型调控,健全市场化利率形成调控和传导机制,完善短端利率调控机制;并明确“强化国债收益率曲线的基准作用”“丰富宏观审慎管理工具箱,维护股市、债市、汇市平稳运行”。
新闻解读:
潘行长此文是本周最具政策指向意义的表态,为理解未来货币政策框架与债市定价提供了权威导向。其一,“淡化数量目标、强化价格型调控”是对此前框架转型的再确认,意味着央行对社融、信贷增速下行的容忍度提升,“贷款降速提质或成为新常态”,市场不应再以“信贷大幅回落”推断“大幅放水”,债市对降息的博弈应更多基于价格信号而非数量信号。其二,“强化国债收益率曲线的基准作用”直接利好国债市场——国债作为无风险利率基准的地位将进一步提升,其定价效率与市场深度有望增强,中长期有利于利率债流动性与配置价值的重估。其三,“维护股市、债市、汇市平稳运行”的表述为债市设定了“平稳运行”的政策底线,意味着债市出现超预期大跌的概率下降,同时也限制了暴涨空间,为长端利率提供了政策锚。
2.央行重启14天期逆回购,时隔逾7个月呵护季末与长假资金面。
9月18日,央行以固定利率、数量招标方式开展4633亿元7天期逆回购(操作利率1.40%,全额满足一级交易商需求),同时以固定数量、利率招标、多重价位中标方式开展1000亿元14天期逆回购操作。当日有6000亿元隔夜逆回购和40亿元7天逆回购到期,单日净回笼407亿元。这是央行公开市场时隔逾7个月后重启14天期逆回购操作。
新闻解读:
14天逆回购重启是本周边际变化最具标志性的一笔,直接指向季末与长假呵护。其一,时点选择精准——临近三季度末考核与国庆长假备付,14天期限可跨季、跨长假,央行此时重启意在提前对冲季末流动性缺口,稳定市场对资金面的预期,是“削峰填谷”的主动作为。其二,工具含义——14天逆回购与隔夜、7天逆回购及买断式逆回购共同构成期限完整的短端工具箱,其重启印证央行“以我为主、精准滴灌”的流动性管理思路,也意味着季末资金面大概率“紧而不乱”。其三,对债市而言,季末资金呵护降低了短端利率脉冲式冲高的风险,为跨季配置提供稳定环境;但14天利率仍锚定政策利率1.40%体系,资金面“松而不溢”的格局未变,短端套息空间有限,长端更受基本面与预期主导。
(二)国际资讯
1.北京时间9月17日凌晨,美联储联邦公开市场委员会(FOMC)以12比0全票通过,将联邦基金利率目标区间上调25个基点至3.75%—4.00%,为2023年7月以来首次加息,也是新任主席沃什今年5月上任后的首次加息。此前美联储自2024年9月起连续六次降息,将利率区间从5.25%—5.50%降至3.50%—3.75%。点阵图显示,18位官员中16人预计年内至少再加息一次,2026年末利率预测中值为4.1%。沃什表示经济正在走强、通胀仍偏高,金融环境并不具限制性。经济预测概要预计今年PCE通胀达3.7%,直至2029年才回归2%目标。
2.9月14日,美国总统特朗普表示“美国如此强大,应该支付全球最低的利率”。9月17日美联储加息后,他再次重申美国利率应大幅降至1%甚至更低。此前特朗普曾将降息要求与美国贸易政策直接挂钩,威胁若美联储不降息,将考虑切断与存在贸易逆差经济体的贸易往来。副总统万斯亦公开表示降息是“适当且负责任”的选择,并强调美国30年期固定抵押贷款利率已升至6.71%、创逾一年新高,高融资成本持续压制购房需求。
3.9月18日,日本央行紧随美联储与欧洲央行,宣布加息25个基点,将基准利率上调至1.25%。这是日本央行自2024年3月启动货币政策正常化以来首次加快半年一次的加息节奏,被视为1990年以来最快的紧缩步伐。此次加息有两位委员投反对票,且缺乏新增鹰派指引,加息落地后日元反跌,美元兑日元一度突破158、创两周新低。市场认为25个基点的加息早已计入价格,美日政策利差仍约2.50—2.75个百分点。
三、全国债券市场情况
(一)发行情况
本周全国共发行起息462只信用债,发行规模合计3,695.16 亿元,较上1,973.74亿元,增加87.22%。品种方面,短融、公司债、中期票据、定向工具和资产证券化分别占比22.23%、35.64%、24.47%、1.14%和16.52%;主体评级方面,AAA、AA+及AA级分别占比65.67%、14.34%、3.22%;期限方面(含权债券按行权期限计算),1年以内、2年期、3年期、5年期及以上分别占比32.35%、4.60%、29.57%和32.01%。
数据来源:WIND,中豫信增整理
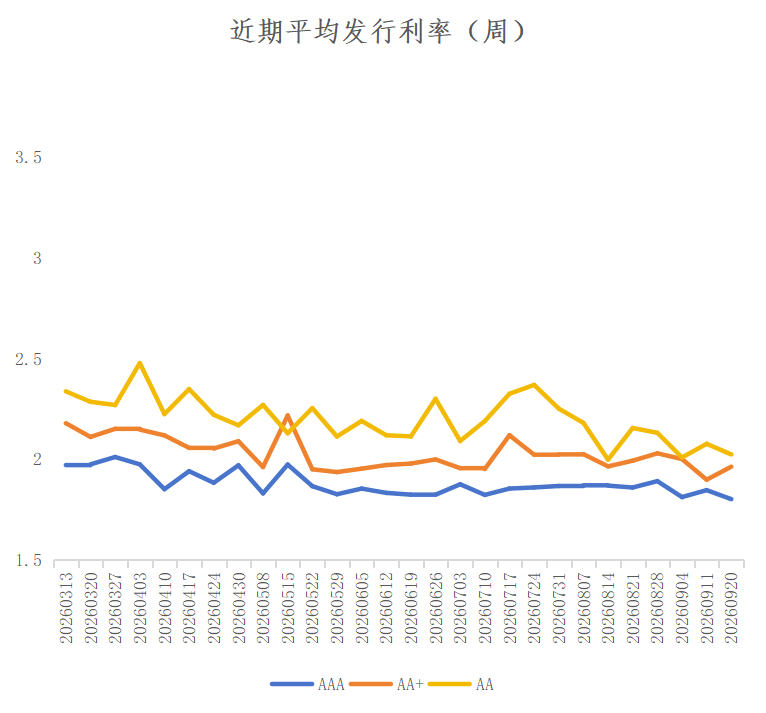
其中,城投债共发行139只,发行规模合计943.14亿元,较上周799.35亿元,减少36.04%。品种方面,短融、公司债、中票和定向工具分别占比4.82%、58.48%、31.19%和4.24%;主体评级方面,AAA、AA+及AA级分别占比47.77%、39.42%、11.54%;期限方面(含权债券按行权期限计算),1年以内、2年期、3年期、5年期及以上分别占比8.23%、2.53%、35.81%和53.07%。
城投债本周各评级收益率保持低位运行。AAA、AA+、AA评级主体发行利率较上周分别变动-4.47BP、+6.44BP、-5.26BP。
数据来源:WIND,中豫信增整理
(二)取消发行情况
本周全国暂无取消发行信用债。
(三)信用事件
本周全国暂无违约信用债。
四、河南省信用债发行情况
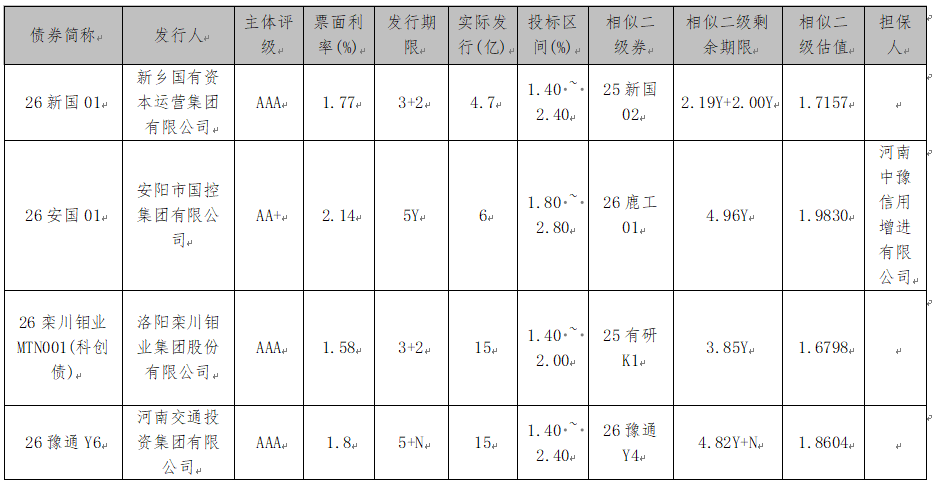
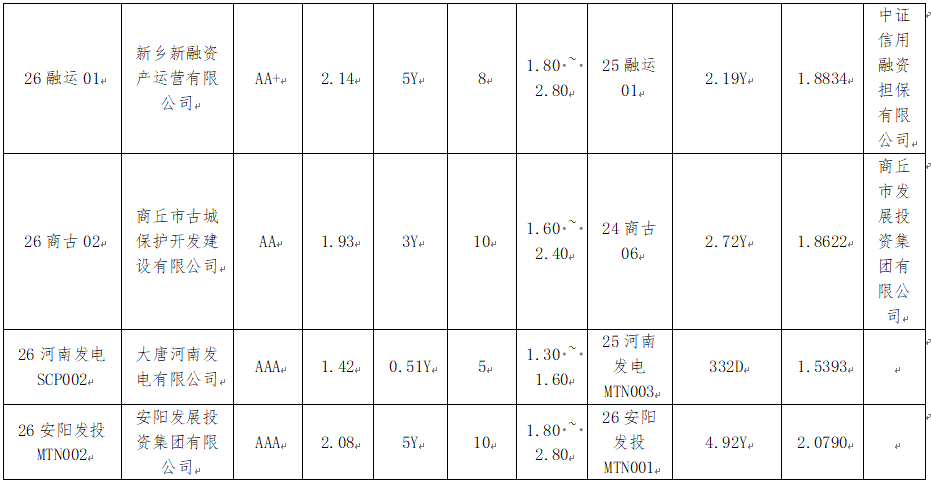
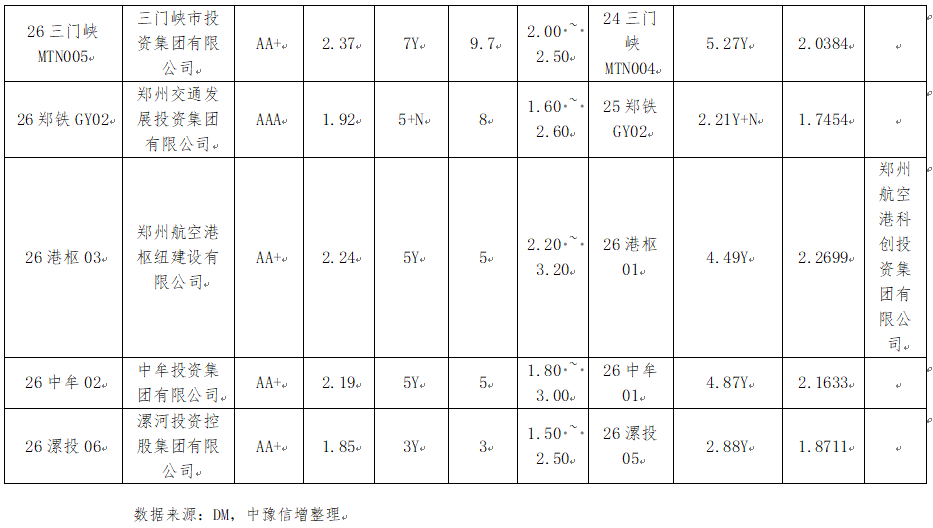
本周河南省13家发行人共发行起息13只信用债,发行规模合计104.4亿元,详情如下:
五、国际债券市场信息
(一)美国国债收益率走势
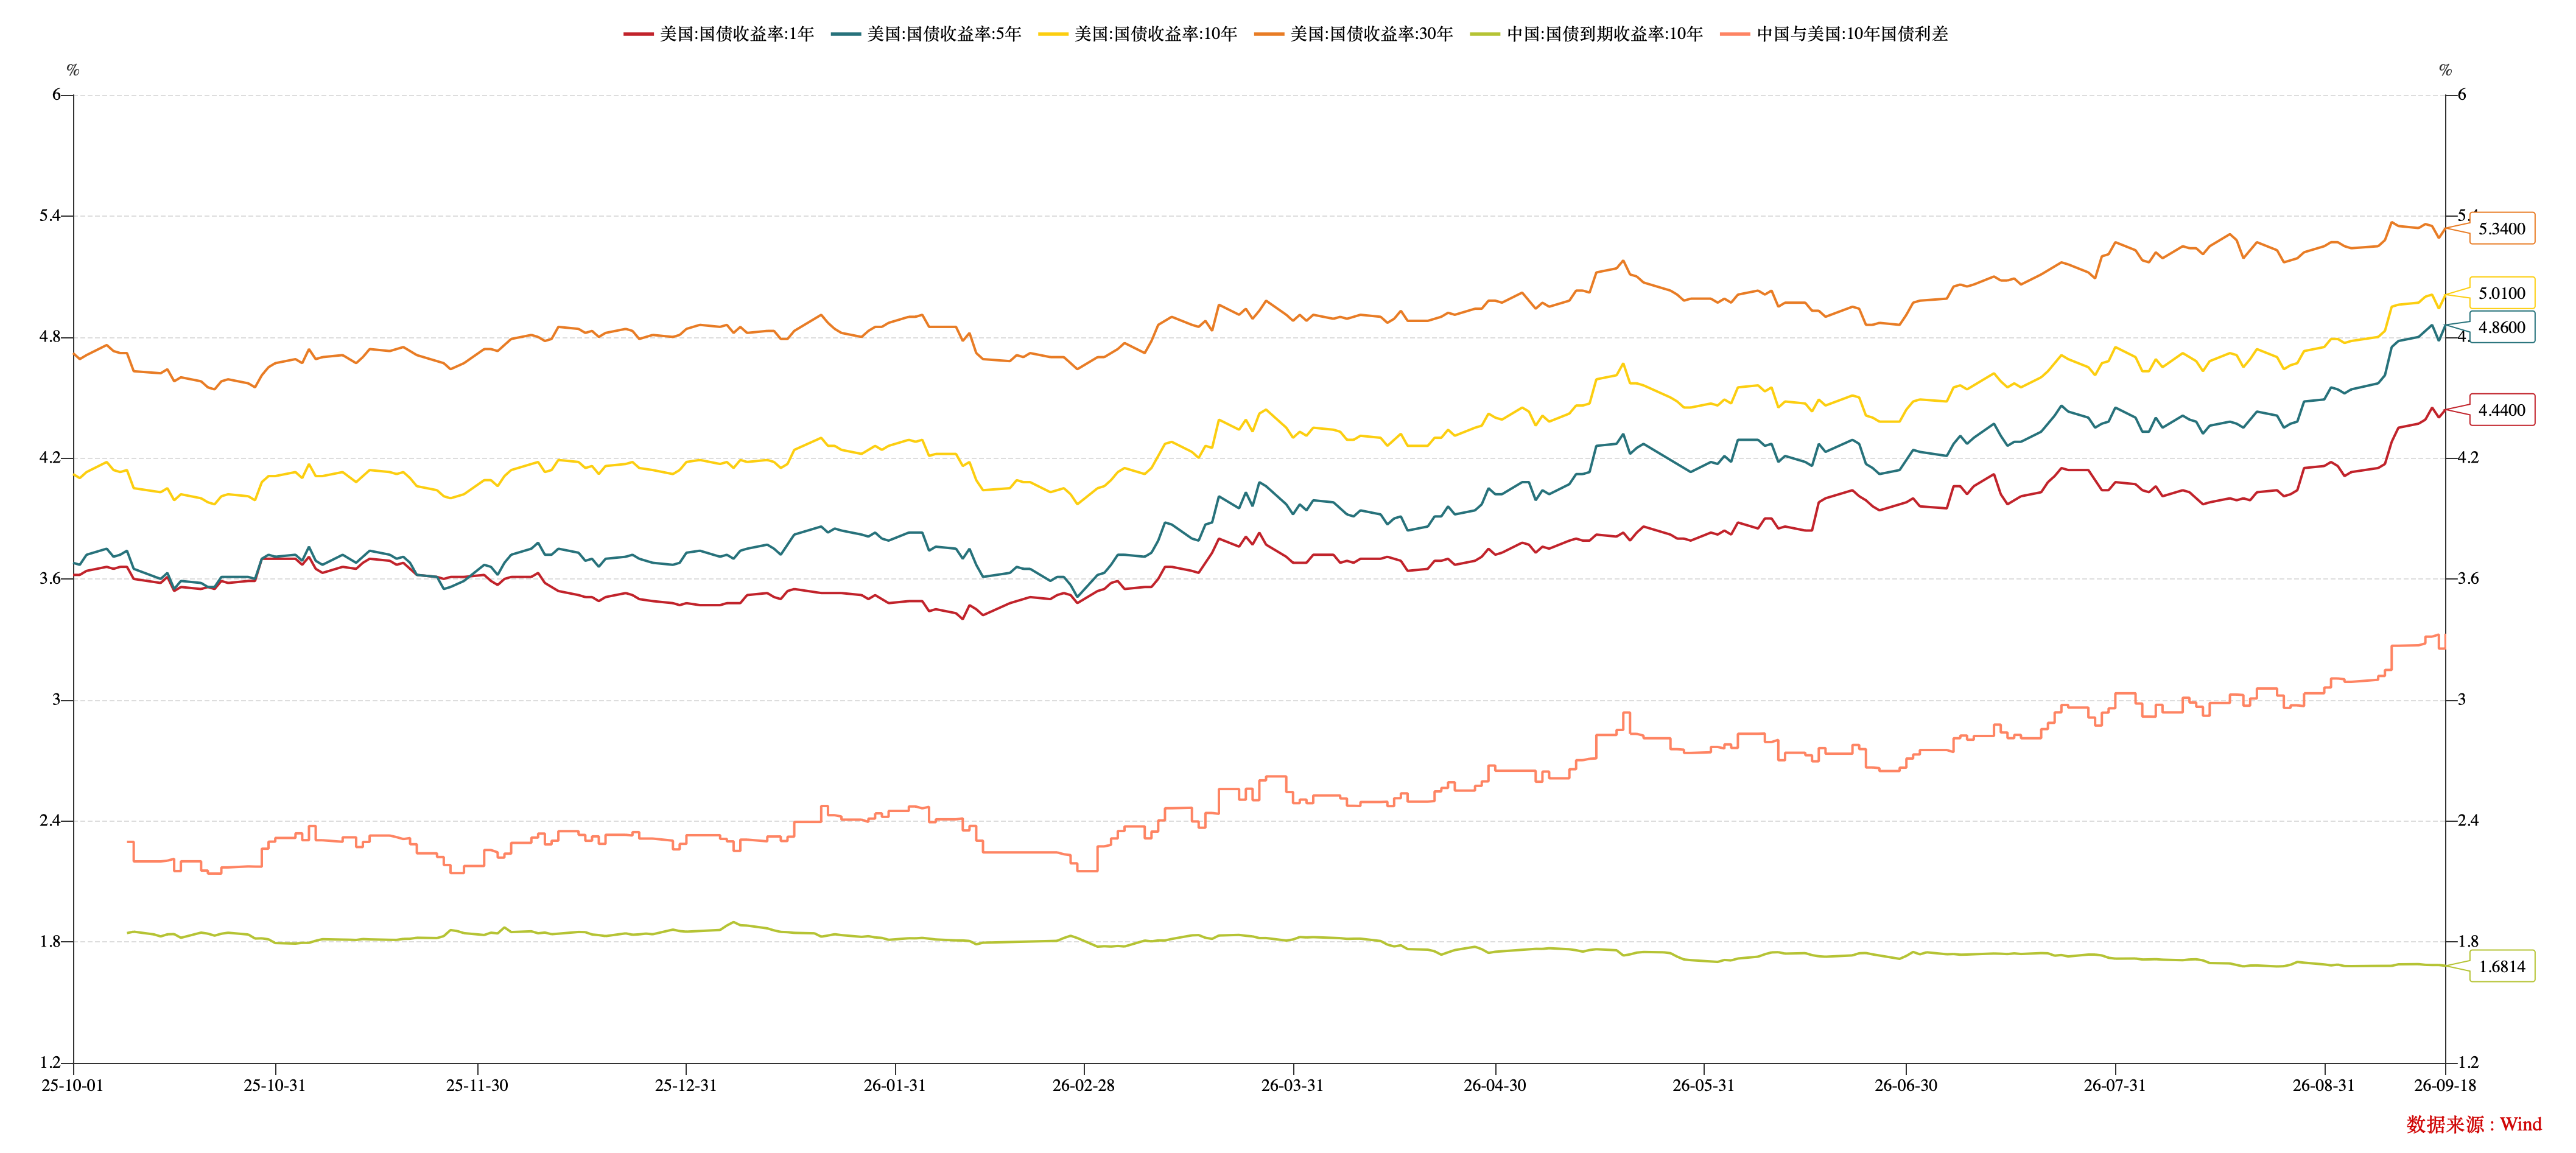
截至本周五,1Y、5Y、10Y、30Y期限美国国债到期收益率收至4.44%、4.86%、5.01%、5.34%,较上周分别变动+9BP、+8BP、+5BP、-1BP。10Y美国国债-10Y中国国债到期收益率利差333BP。
数据来源:WIND,中豫信增整理
(二)境外债发行情况
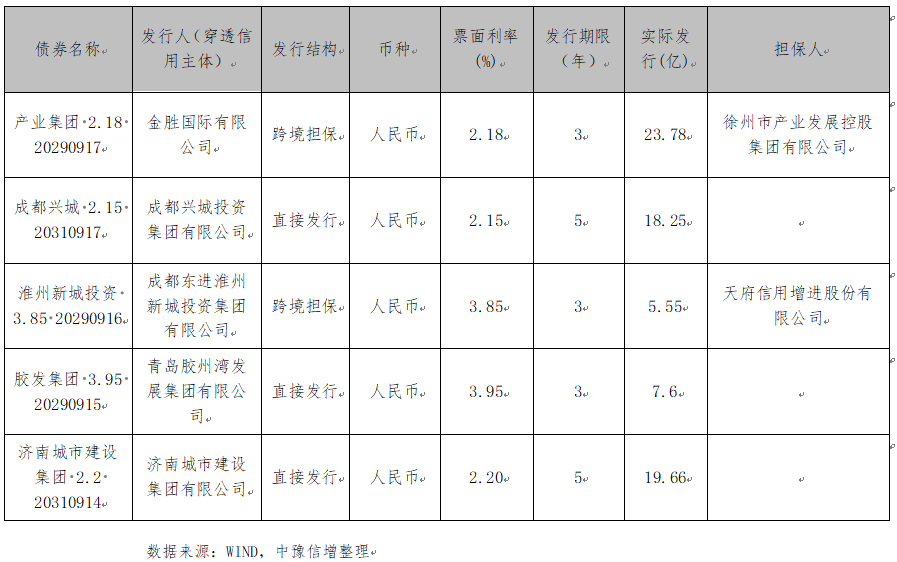
本周全国(不含香港、澳门及台湾地区)共发行境外债27只。美元债发行10只,金额18.61亿美元,其中跨境担保7只,3.06亿美元;直接发行3只,15.55亿美元。人民币债发行17只,金额197.08亿元,其中跨境担保8只,51.31亿元;直接发行9只,145.77亿元。
本周地方国有企业起息的境外债如下:
来源:市场公开数据,中豫信增整理