内容摘要:
1.本周公开市场共有2,720亿元7天期逆回购与1,800亿元国库现金定存到期,央行累计开展了2,595亿元7天期逆回购、8,000亿元MLF与1,800亿元国库现金定存操作,全周实现净投放7,875亿元。
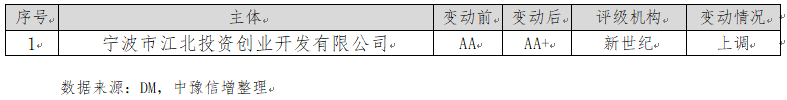
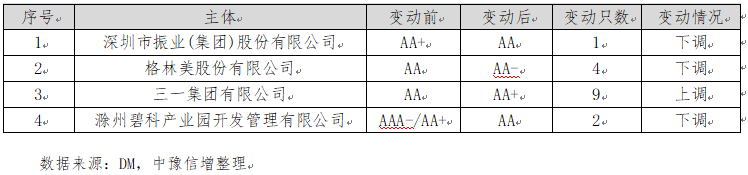
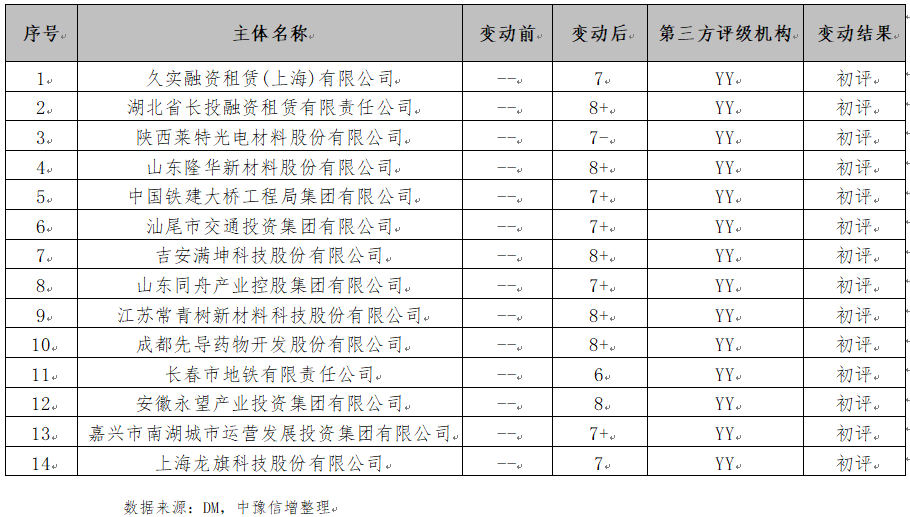
2.本周主体评级调整的企业有1家,其中宁波市江北投资创业开发有限公司为上调。本周中债隐含评级调整的主体有4家,其中三一集团有限公司为上调。本周YY信评调整涉及14家。
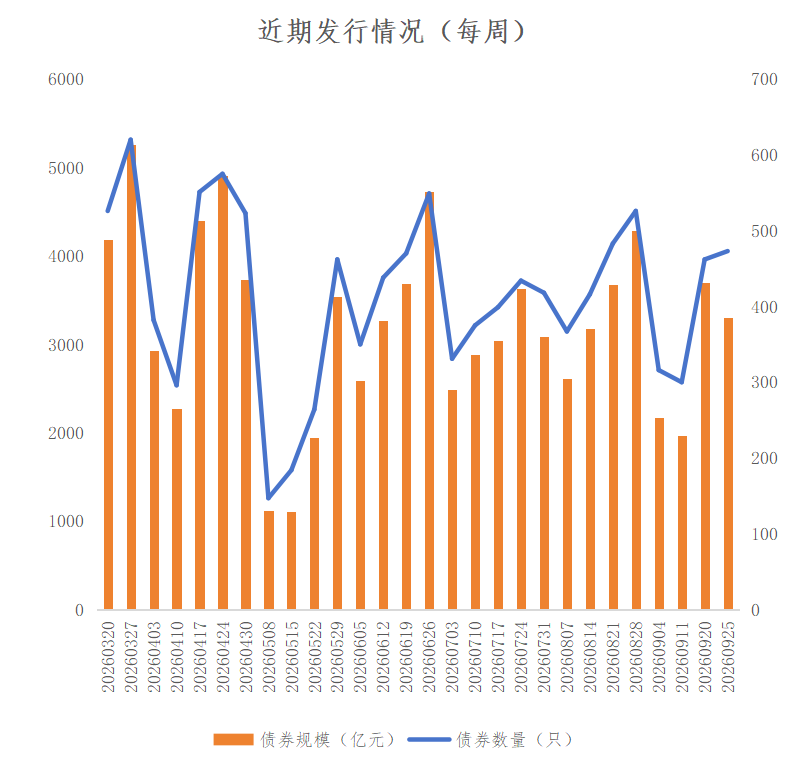
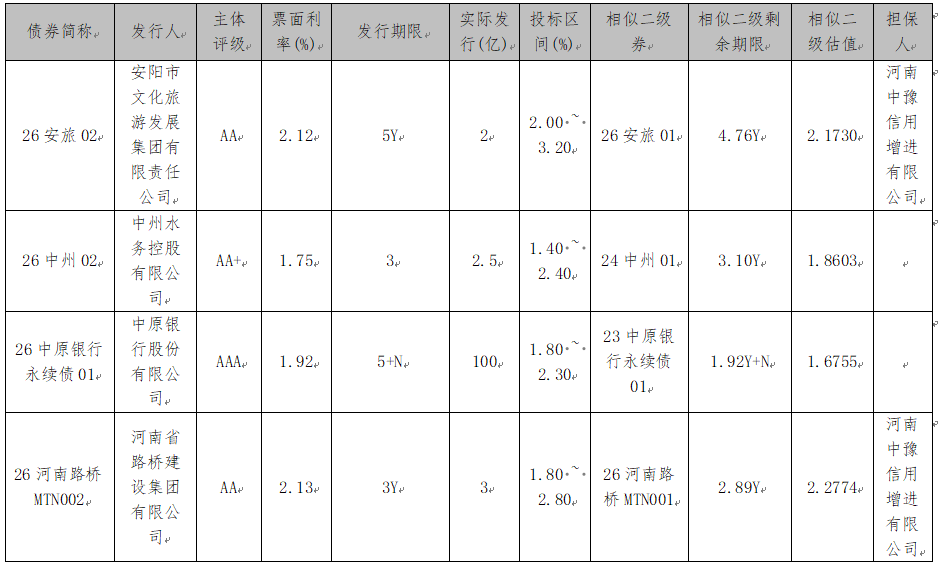
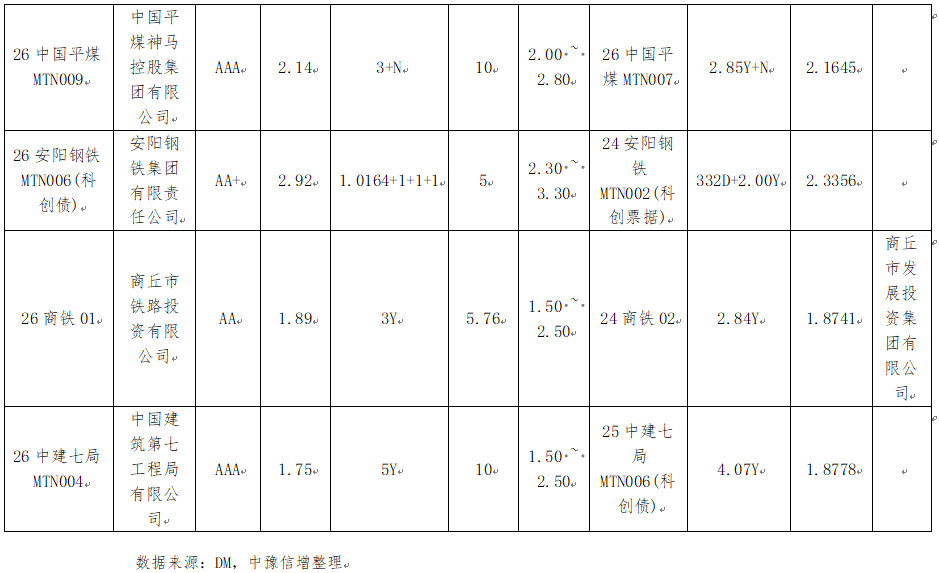
3.本周全国共发行起息473只信用债,发行规模合计3,298.67亿元,较上3,695.16 亿元,减少10.73%。其中,城投债共发行162只,发行规模合计1,066.37 亿元,较上周943.14亿元,增加13.07%。本周河南省8家发行人共发行起息8只信用债,发行规模合计138.26亿元,其中100亿元为中原银行永续债。
4.本周全国取消发行信用债涉及5家发行人,主要有中交广州轨道局、晋能控股山西电力、沧州明珠塑料、龙建路桥、莱克电气。
一、宏观情况
(一)宏观数据
暂无
(二)资金情况
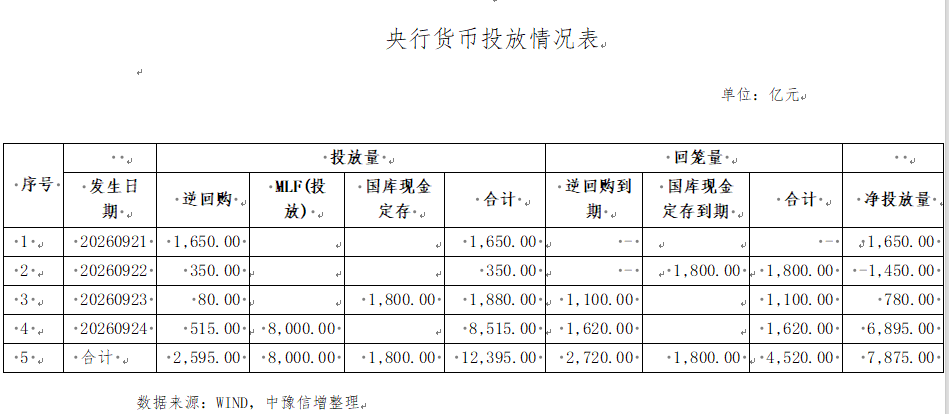
本周公开市场共有2,720亿元7天期逆回购与1,800亿元国库现金定存到期,央行累计开展了2,595亿元7天期逆回购、8,000亿元MLF与1,800亿元国库现金定存操作,全周实现净投放7,875亿元。
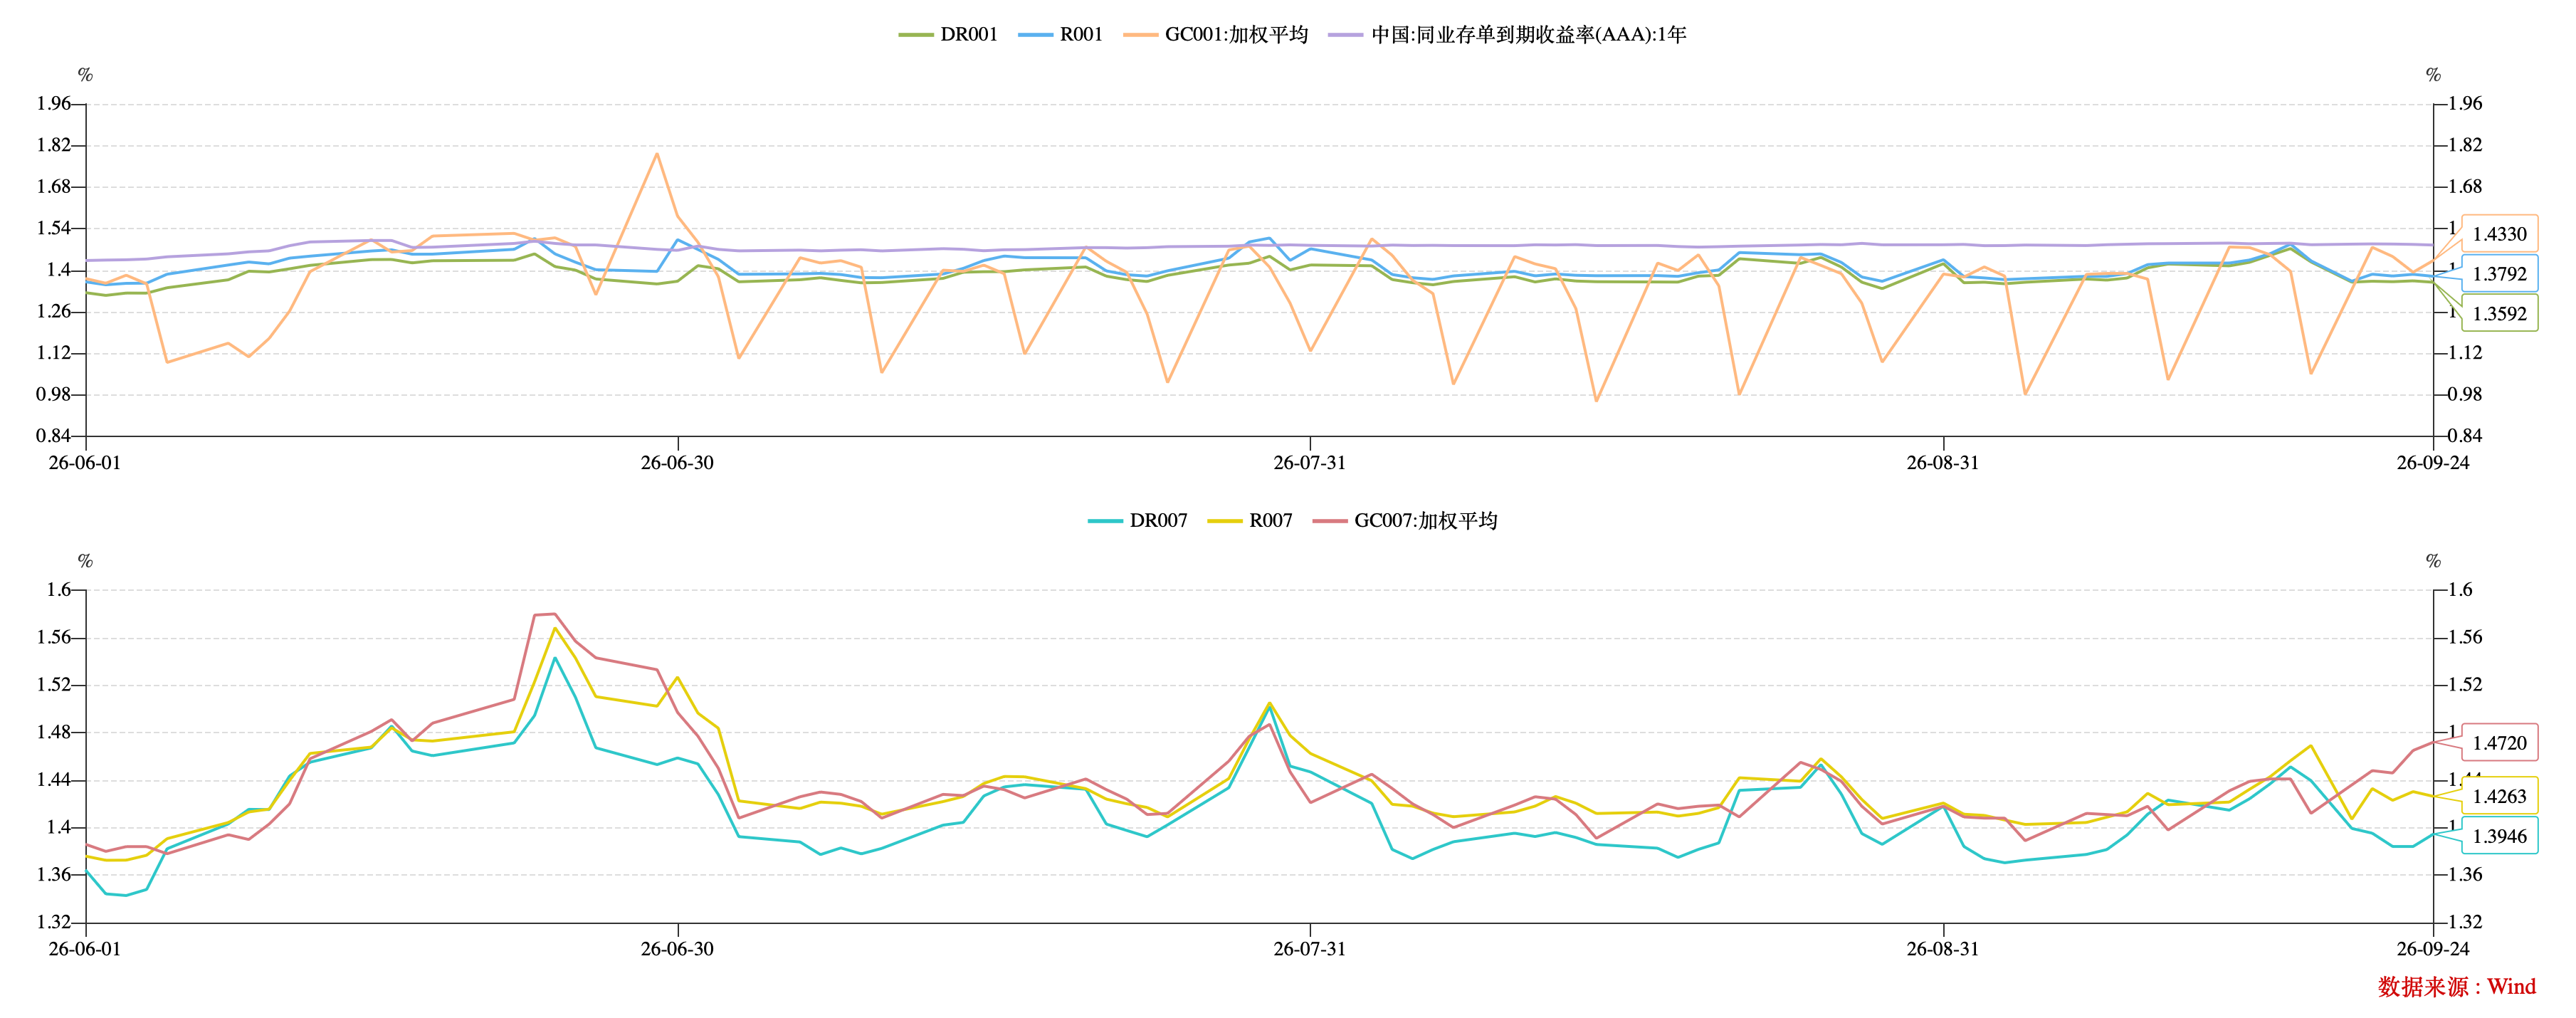
本周为中秋节前短交易周(周五休市),税期走款结束,资金面明显转松,央行以“MLF超额续作+隔夜逆回购增量+7天逆回购”组合呵护跨季跨节。央行呵护升级——9月23日尾盘央行“双公告”超预期:预告9月28日至10月8日开展隔夜逆回购(每日不超10,000亿元,此前为6,000亿元)、并定于9月24日开展8,000亿元MLF续作(超额2,000亿元),直接打消市场对跨季跨节资金面的担忧,是本周资金面转松预期最关键的增量信号。跨季跨节资金面大概率平稳,DR007围绕1.40%窄幅波动。
数据来源:WIND,中豫信增整理
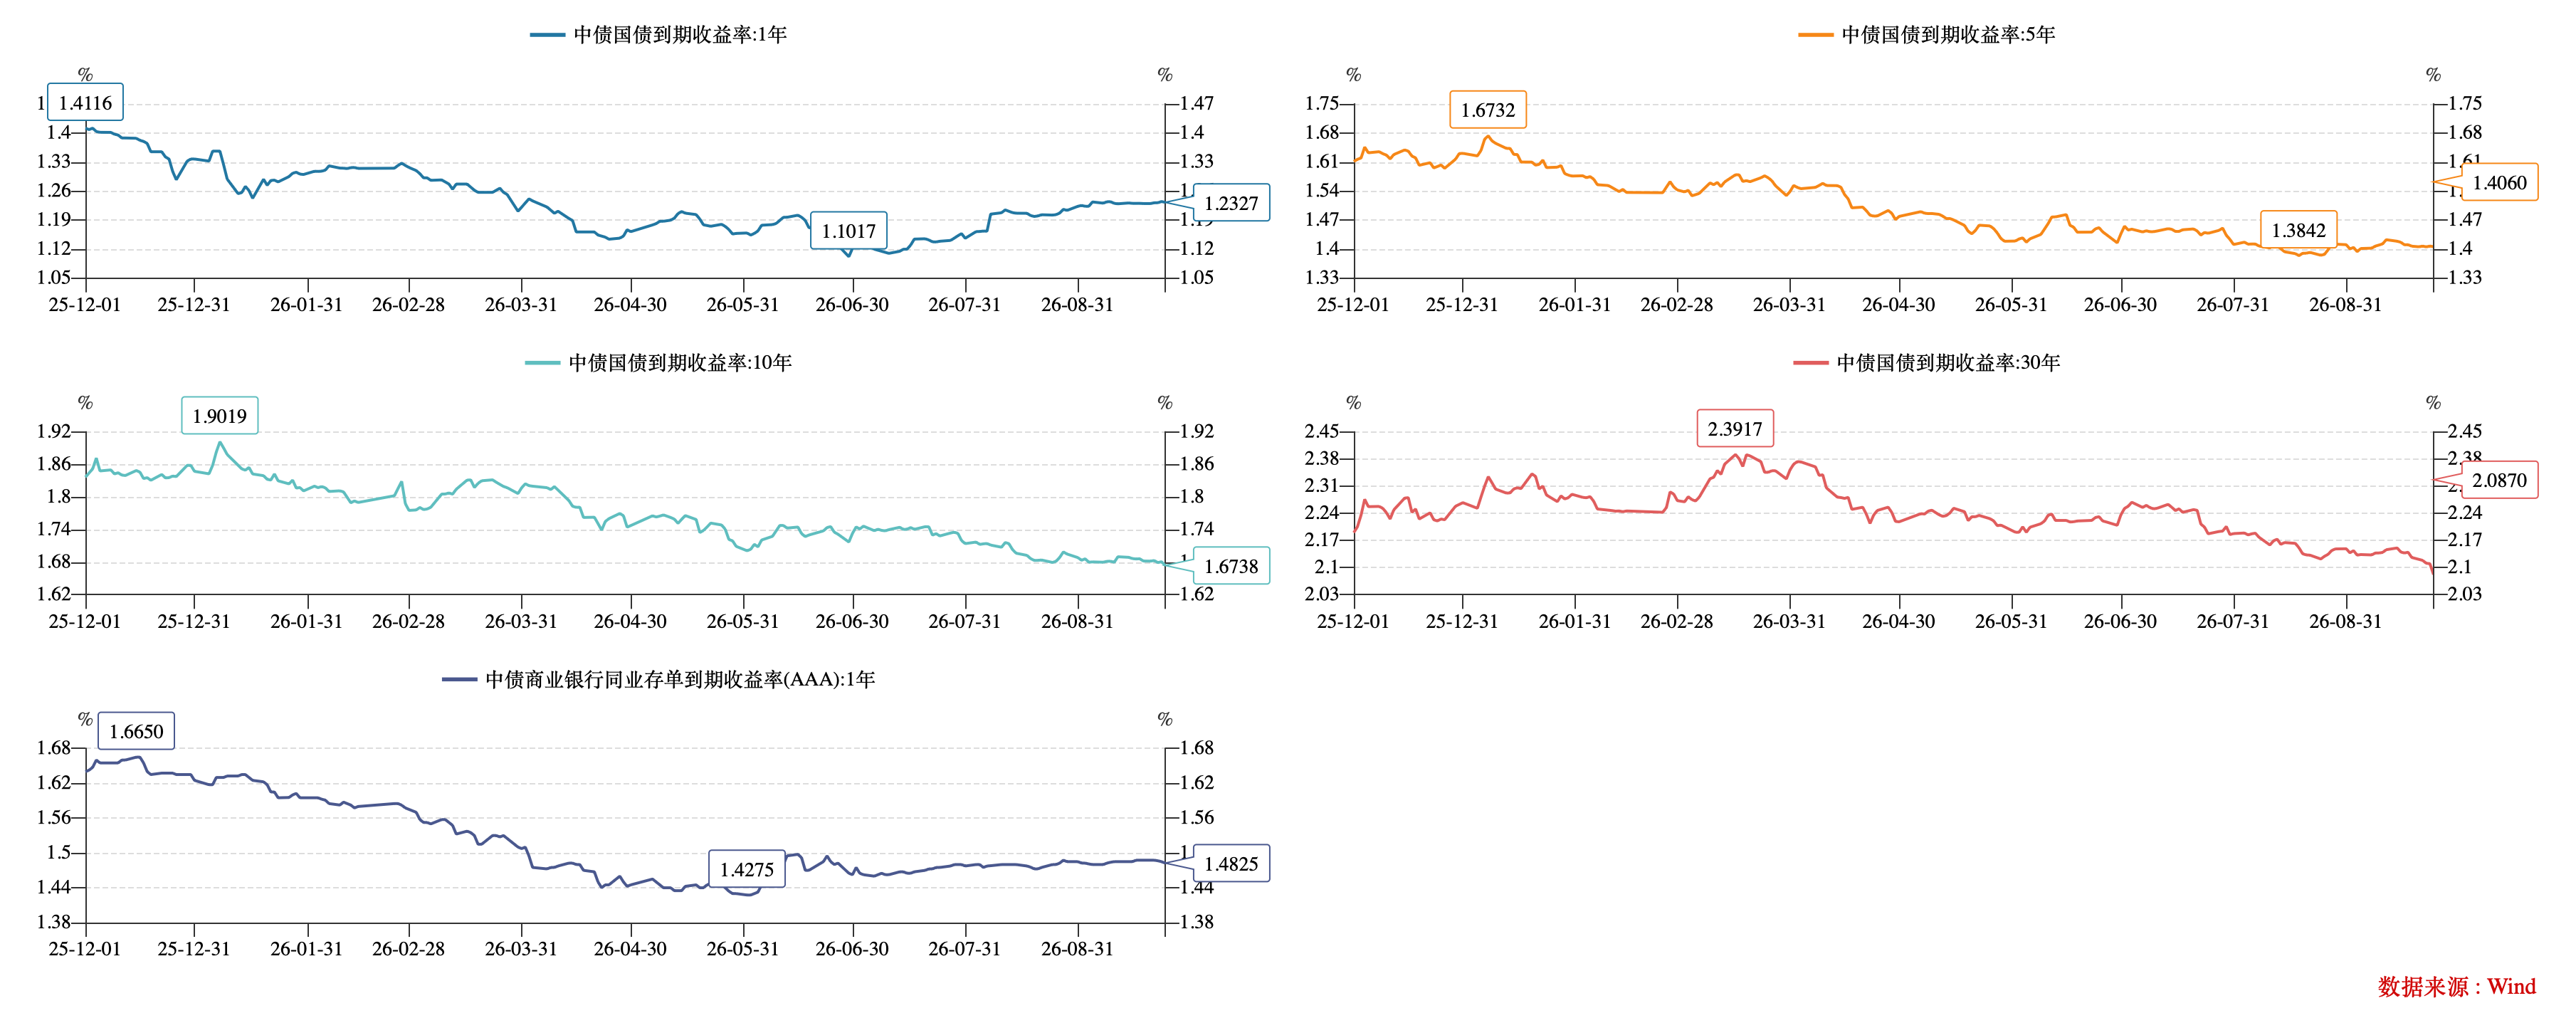
本周利率债震荡走强、长端收益率续创年内新低,超长端在央行超预期呵护下表现突出。10年期国债活跃券(26附息国债16)由9月18日1.6763%微降至9月24日1.67%(全周约-0.6BP),续创年内低点;30年期国债2600004收于2.107%(全周约-5BP);30年期地方债到期收益率由2.27%下行至2.23%(约-4BP)。
截至周四,国债30Y-10Y期限利差在40.82BP水平,处于近三年约73.76%分位数。30Y地方债-30Y国债利差在14.80BP水平,处于近三年约37.62%分位数。
数据来源:WIND,中豫信增整理
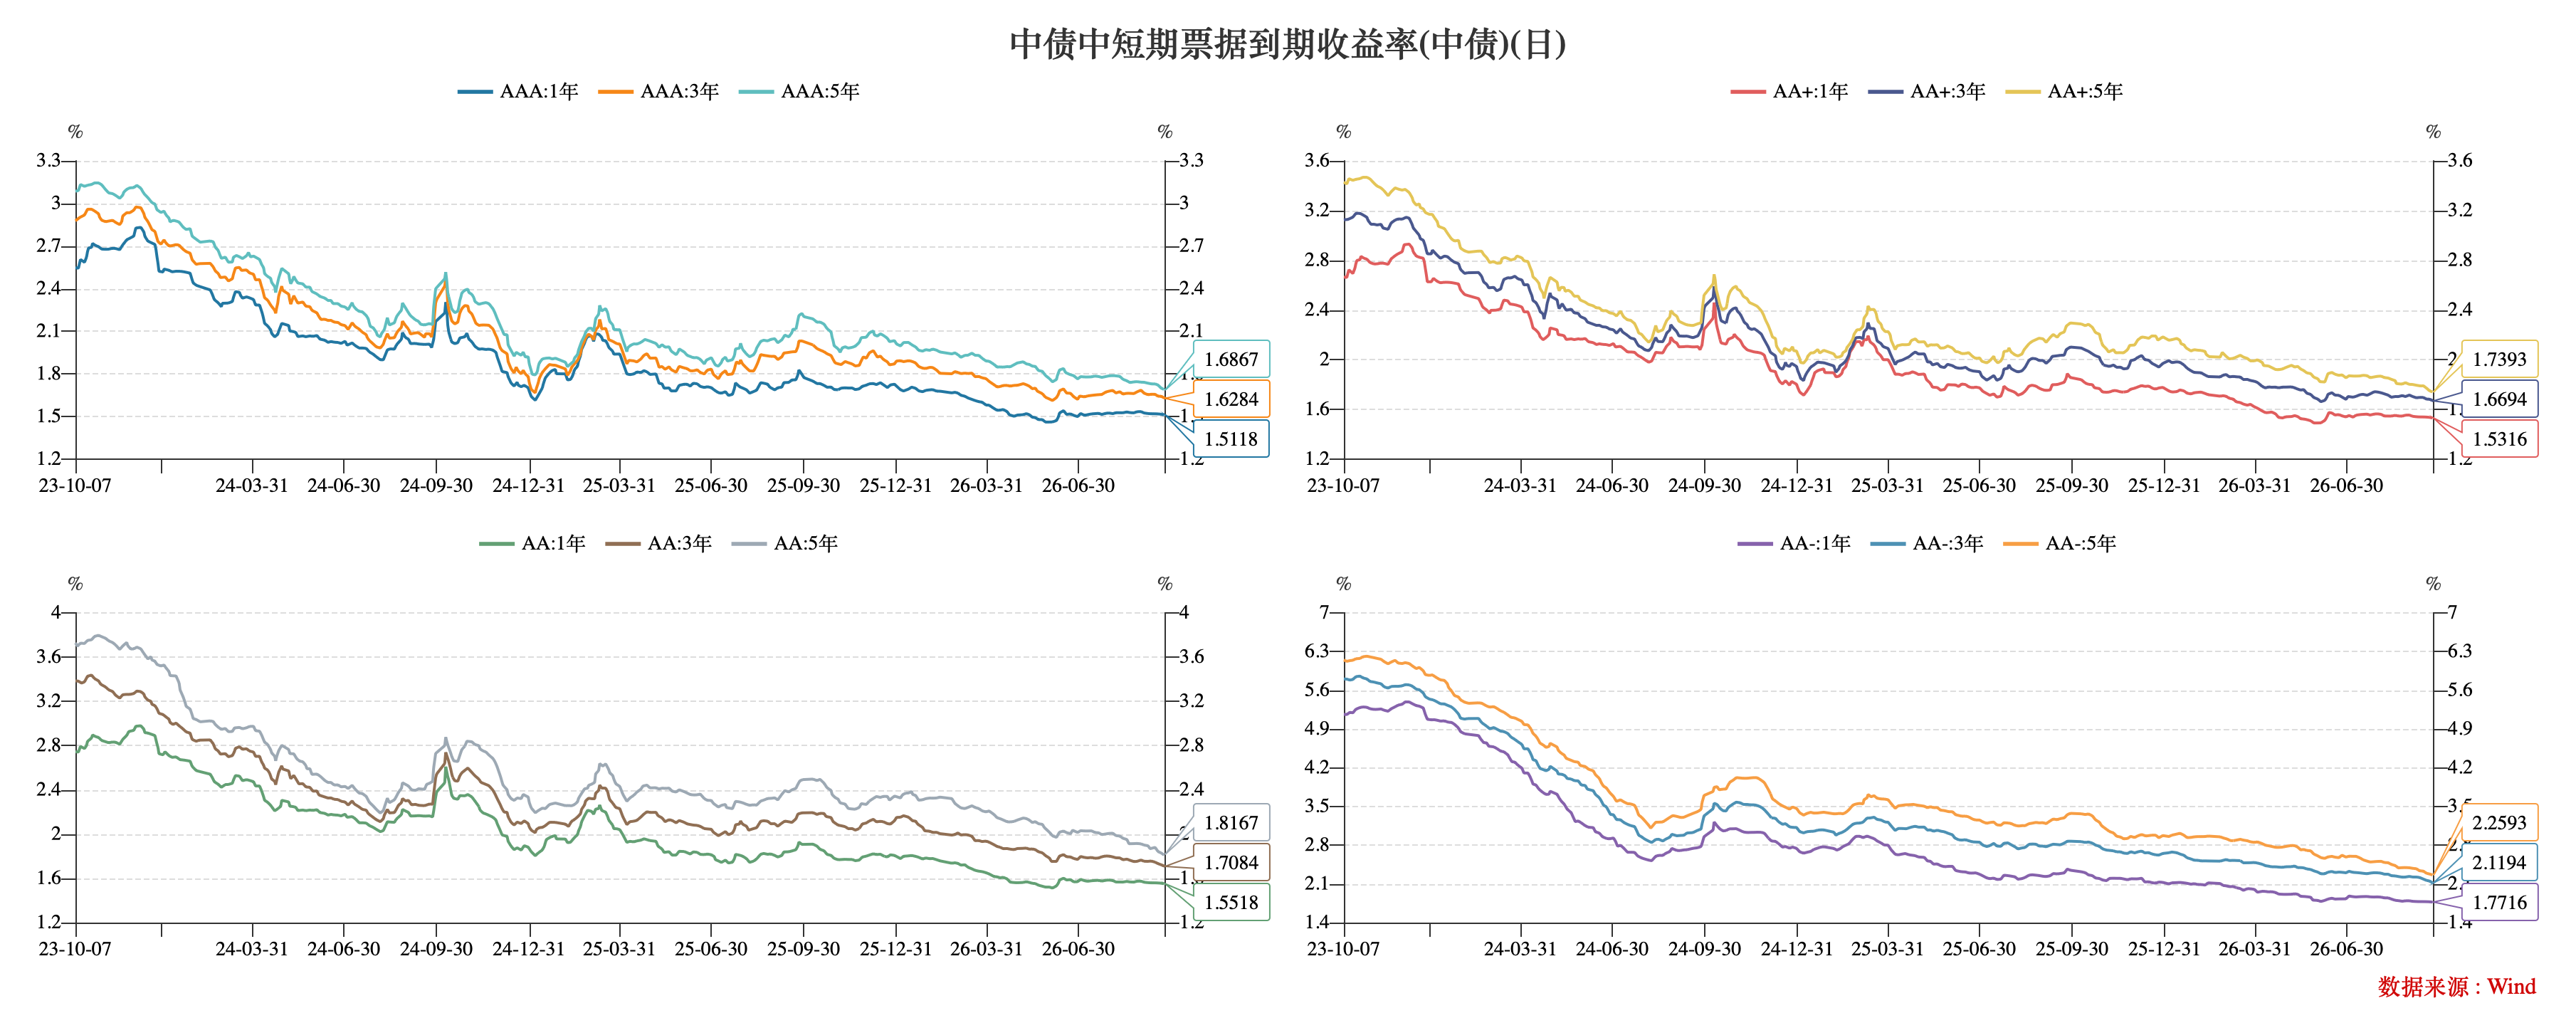
信用债方面,本周信用债保持收益率低位运行。截至周五,AAA评级1Y、3Y及5Y到期收益率收于1.51%、1.63%、1.69%,较上周分别变动-1BP、-1BP、-3BP;AA+评级1Y、3Y及5Y到期收益率收于1.53%、1.67%、1.74%,较上周分别变动-1BP、-1BP、-2BP;AA评级1Y、3Y、5Y到期收益率收于1.55%、1.71%、1.82%,较上周分别变动-1BP、-2BP、-2BP。AA(5Y)-AAA(5Y)利差13BP。
数据来源:WIND,中豫信增整理
(三)评级调整情况
本周主体评级调整的企业有1家,其中宁波市江北投资创业开发有限公司为上调。
本周中债隐含评级调整的主体有4家,其中三一集团有限公司为上调。
本周YY信评调整涉及14家。
二、重要资讯
(一)国内资讯
1.央行开展8000亿元MLF续作,超额续作2000亿元,MLF回归净投放。同时预告9月28日—10月8日开展隔夜逆回购,每日不超10000亿元。
9月24日,人民银行开展8000亿元中期借贷便利(MLF)操作,全额满足金融机构需求。由于9月28日将有6000亿元MLF到期,本次操作超额续作2000亿元,公开市场实现净投放。9月23日,人民银行公告称,为更好匹配银行体系短期流动性需求,将于9月28日至10月8日开展隔夜逆回购操作,采用固定利率、数量招标,每日操作量不超过10000亿元。
新闻解读:
中信证券首席经济学家明明表示,MLF回归净投放体现了央行对长端流动性呵护加力的态度;叠加9月28日至10月8日隔夜逆回购增量至每日不超1万亿元,央行对短端(隔夜)与长端(MLF)流动性形成“双向呵护”。
MLF由前期“缩量/等量续作”转为“超额续作2000亿元”,是本周最具分量的流动性信号,对债市偏多。其一,量的边际变化——在9月28日6000亿元MLF到期前提前足额续作并超额2000亿元,直接对冲了跨季、长假前的中长期流动性缺口,缓解了市场对季末资金面收紧的担忧,与DR007回落至政策利率下方互为印证。其二,政策含义——MLF在央行货币政策工具箱中的“利率锚”地位虽已弱化(价格型框架下7天逆回购为核心政策利率),但作为中长期流动性投放主渠道,其“回归净投放”仍具较强信号意义,指向央行维持流动性“合理充裕”的取向未变。其三,对债市而言,MLF超额续作+隔夜逆回购增量共同确认了“宽货币”基调,为长端利率提供了坚实支撑,是本周30年国债续创新低的核心催化。
2.债券通“南向通”上线5周年,境内机构投资香港债市渠道持续拓宽。
9月24日,债券通“南向通”迎来上线5周年。作为境内机构投资者投资香港债券市场的重要渠道,“南向通”与“北向通”共同构成债券市场双向开放的主框架。此前中信证券研报指出,“南向通”为境内机构直接投资香港债券市场提供通道,QDII则更多通过公募基金、专户等产品形式实现境外资产配置;在“十五五”规划明确提出“发展人民币离岸市场”“强化香港全球离岸人民币业务枢纽功能”的背景下,境内资金进行境外大类资产配置的需求存在广阔增长空间。
新闻解读:
“南向通”上线5周年是观察我国债券市场制度型开放的重要节点,对境内债市影响中性偏正面。其一,开放成色——5年间“南向通”逐步扩容、投资品种与额度持续优化,反映境内资金“走出去”的渠道日益畅通,有利于提升人民币资产的国际影响力与定价权。其二,资金流向含义—“南向通”的深化意味着境内机构(尤其是保险、理财等长钱)配置境外高息资产的意愿增强,在中美利差倒挂背景下,可能对境内长端形成一定的资金分流压力;但受额度、汇率对冲成本与政策导向约束,分流规模有限。其三,对债市而言,债市双向开放有助于引入境外多元投资者、提升市场深度与流动性,中长期利好境内债市定价效率;短期对利率中枢影响不大,境内债市仍主要交易国内基本面与资金面逻辑。
(二)国际资讯
1.本周美伊冲突进入第206—209天。特朗普表示愿在联大期间会见伊朗总统佩泽希齐扬,美伊代表举行约三小时会晤,但美方拒绝伊朗"重新开放霍尔木兹海峡"提议,称伊朗“并不实际控制海峡”,中期选举前达成正式协议概率不足10%。供应端,沙特经霍尔木兹海峡出口由8月的70万桶/日升至290万桶/日,东西输油管道重启。油价大幅波动:布伦特9月22日跌破100美元并连跌五日,9月23日又反弹3.86%至103.08美元。霍尔木兹海峡9月21日仅2艘商船通过,战前日均约125艘。
2.本周美债遭全面抛售,收益率持续走高。10年期美债收益率升至5.22%以上,创2019年以来新高;30年期突破5.5%,续创2004年以来新高;5年期首次突破5%关口。本周700亿美元5年期美债拍卖成交收益率达5.033%,为2018年以来第二大糟糕的拍卖结果。德国30年期国债收益率上涨6个基点至3.92%,创2011年以来新高。美国财长贝森特称已与日本财务大臣讨论对强势日元的期许。
3.欧洲央行管委、德国央行行长纳格尔表示,若能源价格持续高企,或需将利率提高至“温和限制性”区间。首席经济学家莱恩警告,能源涨价的“第二轮效应”正令欧元区通胀更高、更持久,官员已为进一步收紧政策铺路,最早或于10月再加息25个基点。欧洲央行预计未来几个月欧元区通胀将攀升至约4%,2026年、2027年平均通胀率分别达3.0%、2.5%,显著高于2%目标,但同期亦小幅上修了经济增长预期。
三、全国债券市场情况
(一)发行情况
本周全国共发行起息473只信用债,发行规模合计3,298.67亿元,较上3,695.16 亿元,减少10.73%。品种方面,短融、公司债、中期票据、定向工具和资产证券化分别占比17.98%、36.90%、24.16%、2.79%和18.17%;主体评级方面,AAA、AA+及AA级分别占比61.45%、16.56%、3.67%;期限方面(含权债券按行权期限计算),1年以内、2年期、3年期、5年期及以上分别占比31.29%、8.34%、27.46%和32.15%。
数据来源:WIND,中豫信增整理
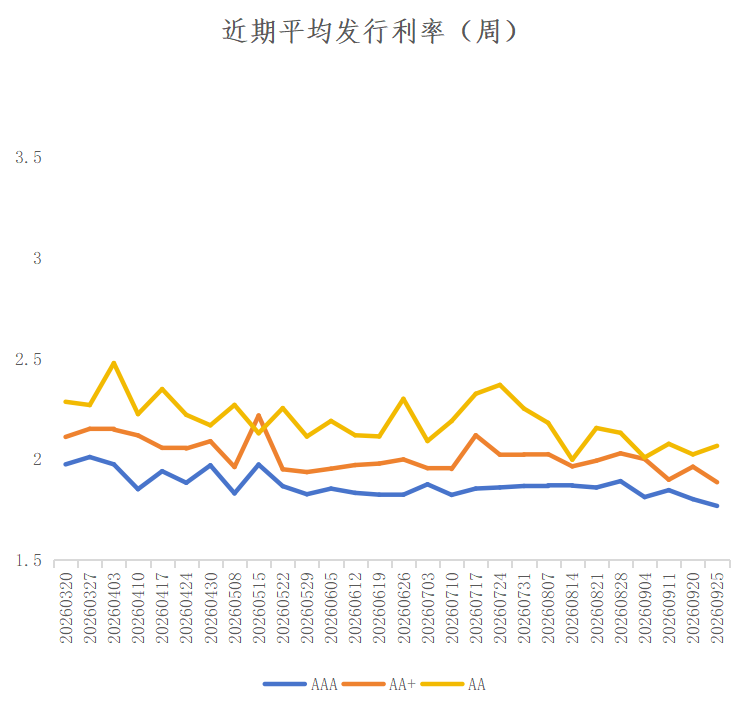
其中,城投债共发行162只,发行规模合计1,066.37 亿元,较上周943.14亿元,增加13.07%。品种方面,短融、公司债、中票和定向工具分别占比2.63%、66.14%、27.41%和3.46%;主体评级方面,AAA、AA+及AA级分别占比50.46%、40.24%、8.47%;期限方面(含权债券按行权期限计算),1年以内、2年期、3年期、5年期及以上分别占比3.65%、9.29%、43.10%和43.93%。城投债本周各评级收益率保持低位运行。AAA、AA+、AA评级主体发行利率较上周分别变动-3.36BP、-7.70BP、+4.24BP。
数据来源:WIND,中豫信增整理
(二)取消发行情况
本周全国取消发行信用债涉及5家发行人,主要有中交广州轨道局、晋能控股山西电力、沧州明珠塑料、龙建路桥、莱克电气。
(三)信用事件
本周全国暂无违约信用债。
四、河南省信用债发行情况
本周河南省8家发行人共发行起息8只信用债,发行规模合计138.26亿元,其中100亿元为中原银行永续债。详情如下:
五、国际债券市场信息
(一)美国国债收益率走势
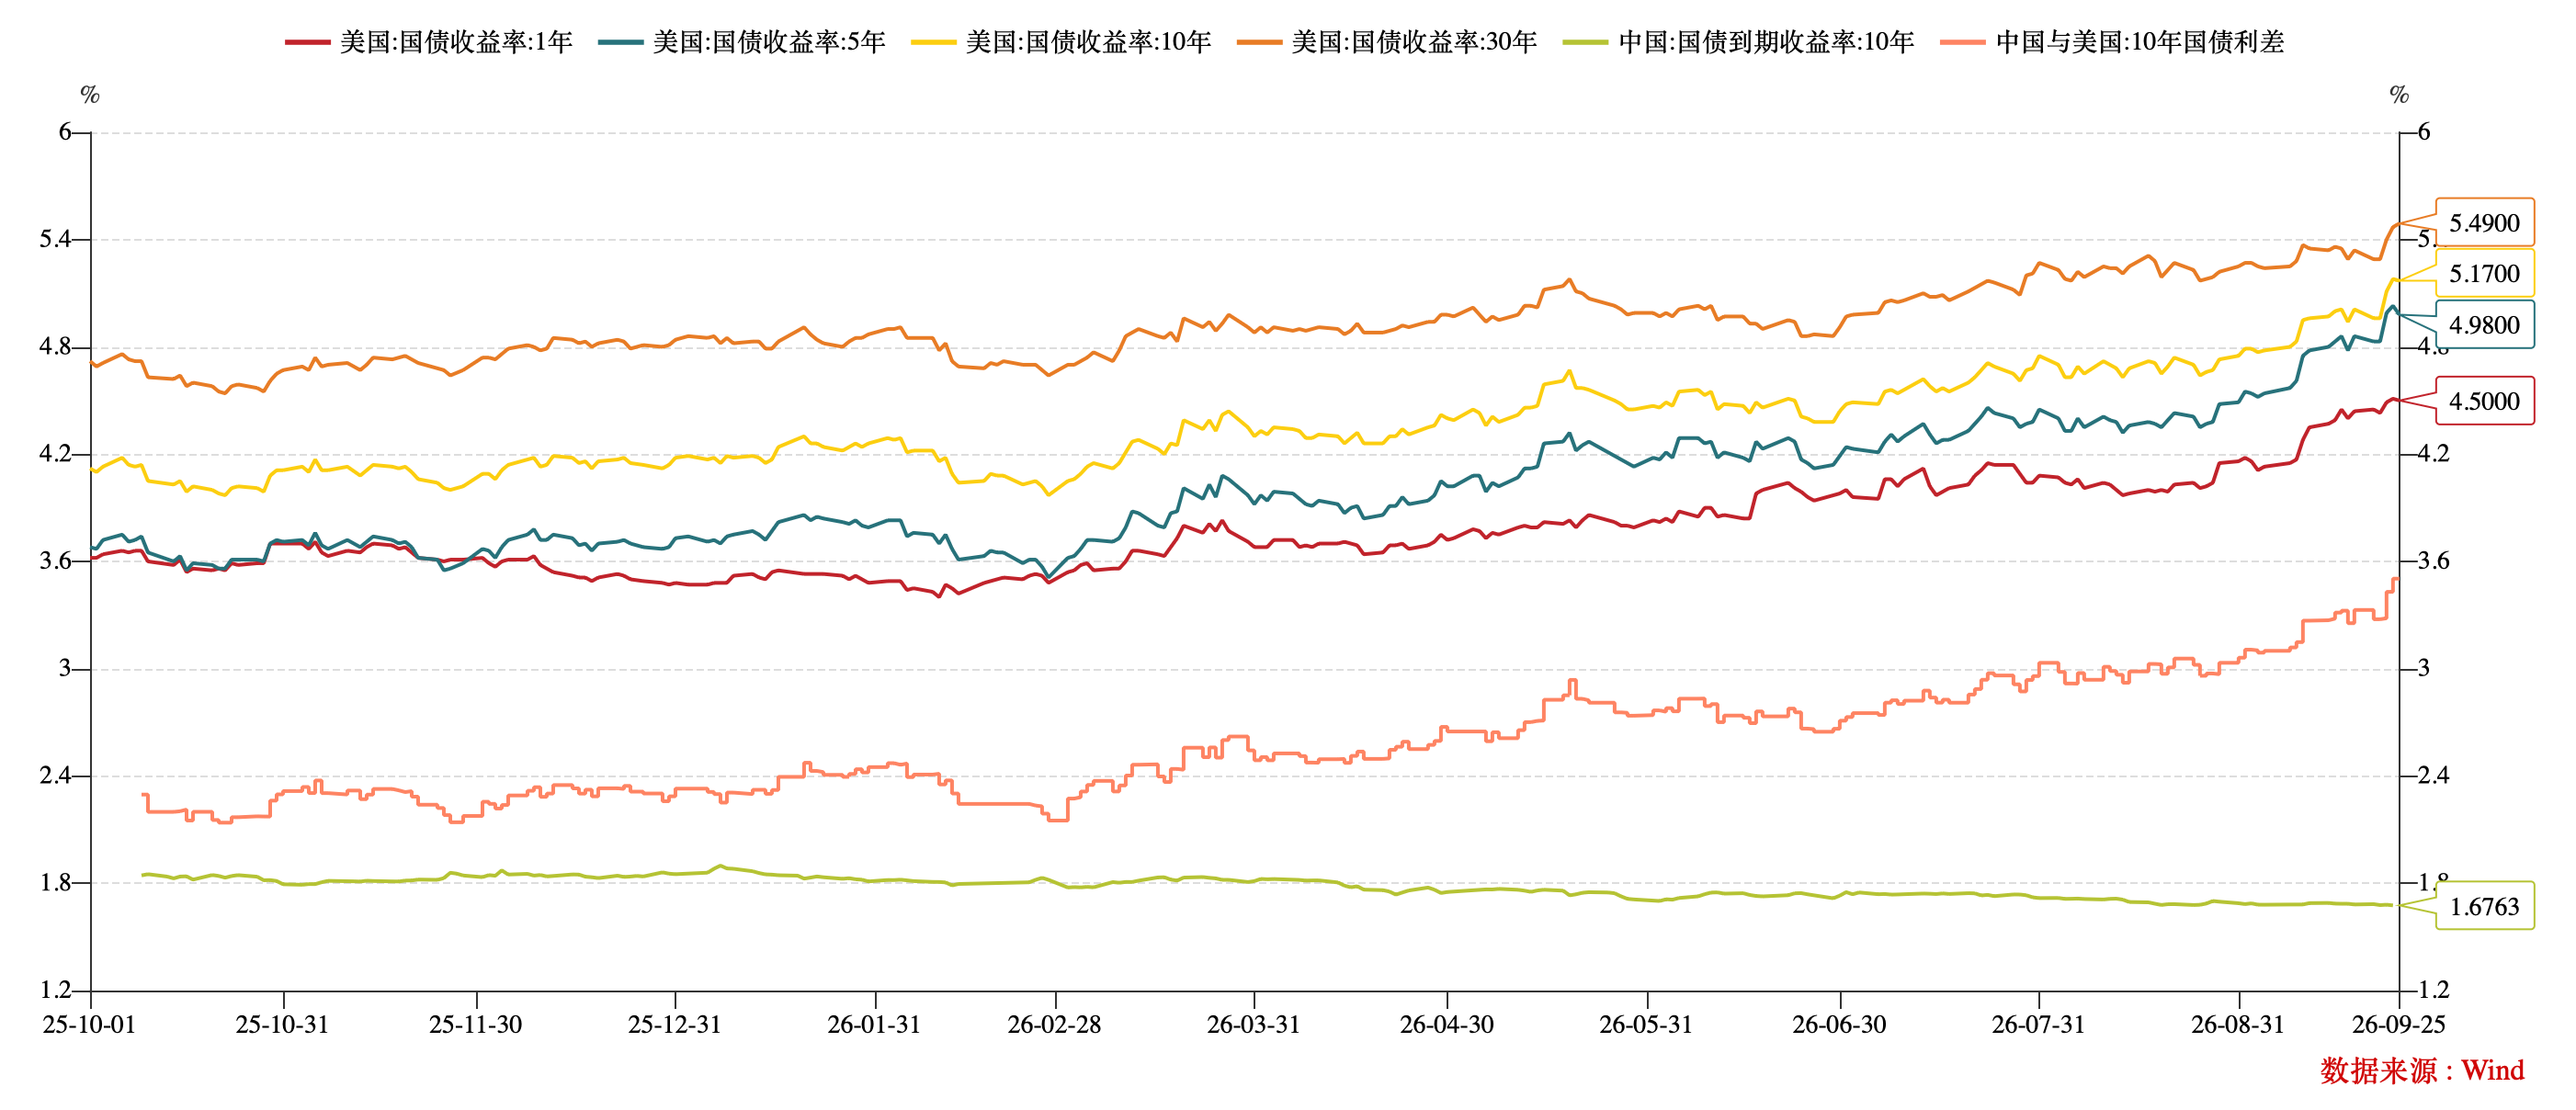
截至本周五,1Y、5Y、10Y、30Y期限美国国债到期收益率收至4.50%、4.98%、5.17%、5.49%,较上周分别变动+6BP、+12BP、+16BP、+15BP。10Y美国国债-10Y中国国债到期收益率利差350BP。
数据来源:WIND,中豫信增整理
(二)境外债发行情况
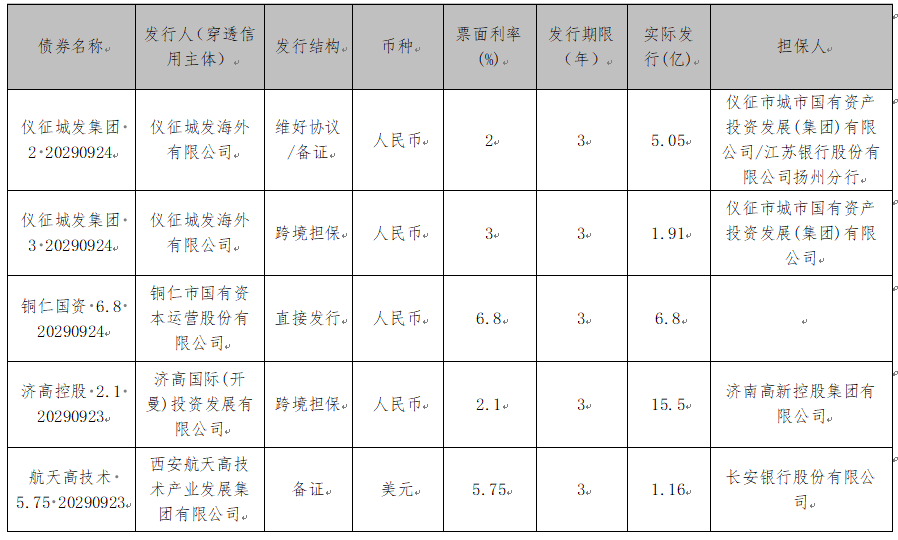
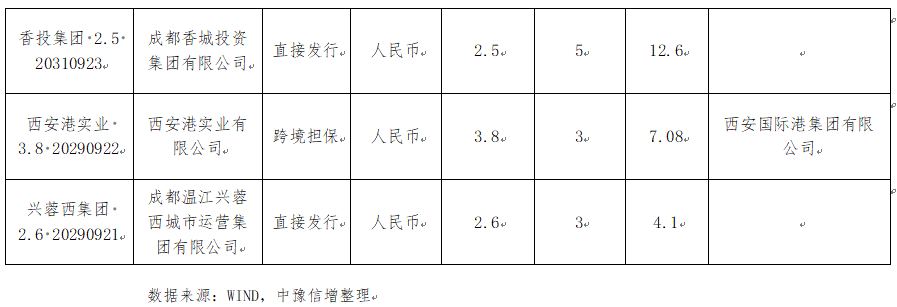
本周全国(不含香港、澳门及台湾地区)共发行境外债25只。美元债发行9只,金额6.55亿美元,其中跨境担保/备证/维好协议7只,4.75亿美元;直接发行2只,1.80亿美元。人民币债发行16只,金额220.54亿元,其中跨境担保/维好协议/备证9只,134.04亿元;直接发行7只,86.50亿元。
本周地方国有企业起息的境外债如下:
来源:市场公开数据,中豫信增整理