内容摘要:
1.本期(9.28-10.9)公开市场共有27,990亿元隔夜逆回购、9,843亿元7天期逆回购、1,000亿元14天期逆回购,10,000亿元3M期买断式逆回购、6,000亿元MLF与700亿元国库现金定存到期,央行累计开展了27,990亿元隔夜逆回购、2,315亿元7天期逆回购、3,000亿元14天期逆回购以及12,000亿元3M期买断式逆回购操作,两周实现净回笼10,228亿元。
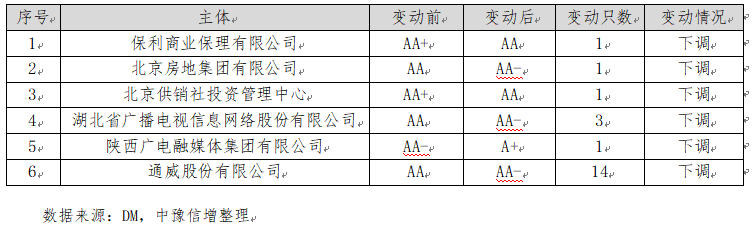
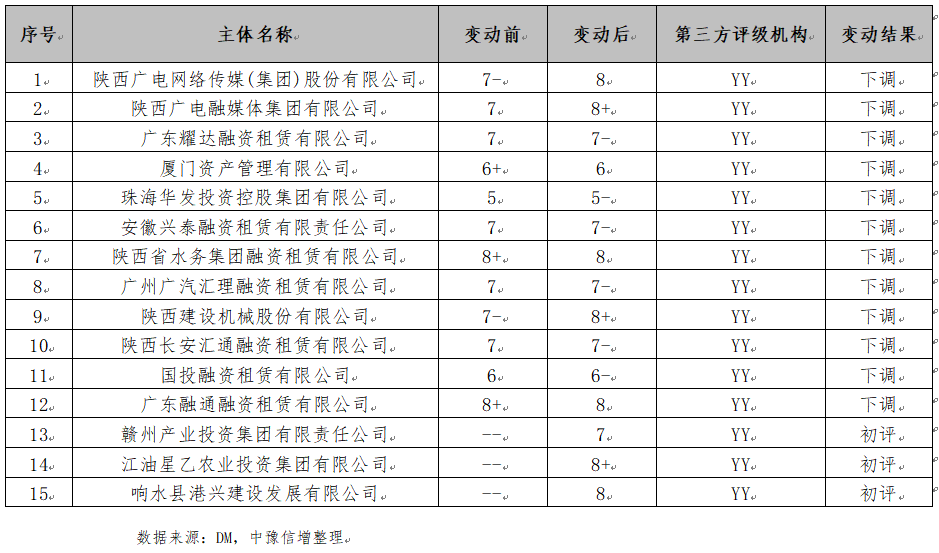
2.本周主体评级调整的企业有1家。本周中债隐含评级调整的主体有6家,均为下调。本周YY信评调整涉及15家。。
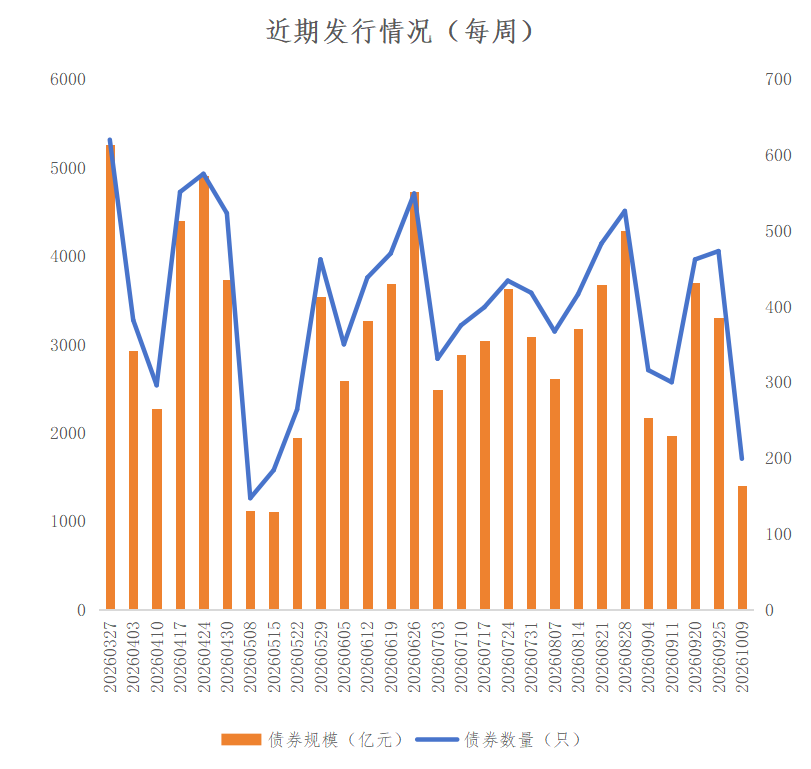
3.本期(0928-1009)全国共发行起息199只信用债,发行规模合计1,400.06亿元,较上周3,298.67 亿元,减少57.56%。其中,城投债共发行79只,发行规模合计519.10 亿元,较上周1,066.37亿元,减少51.32%。本期河南省2家发行人共发行起息2只信用债,发行规模合计6亿元。
4.本期全国取消发行信用债涉及1家发行人,为广东省农垦集团公司。
一、宏观情况
(一)宏观数据
1.2026年9月官方PMI数据发布。
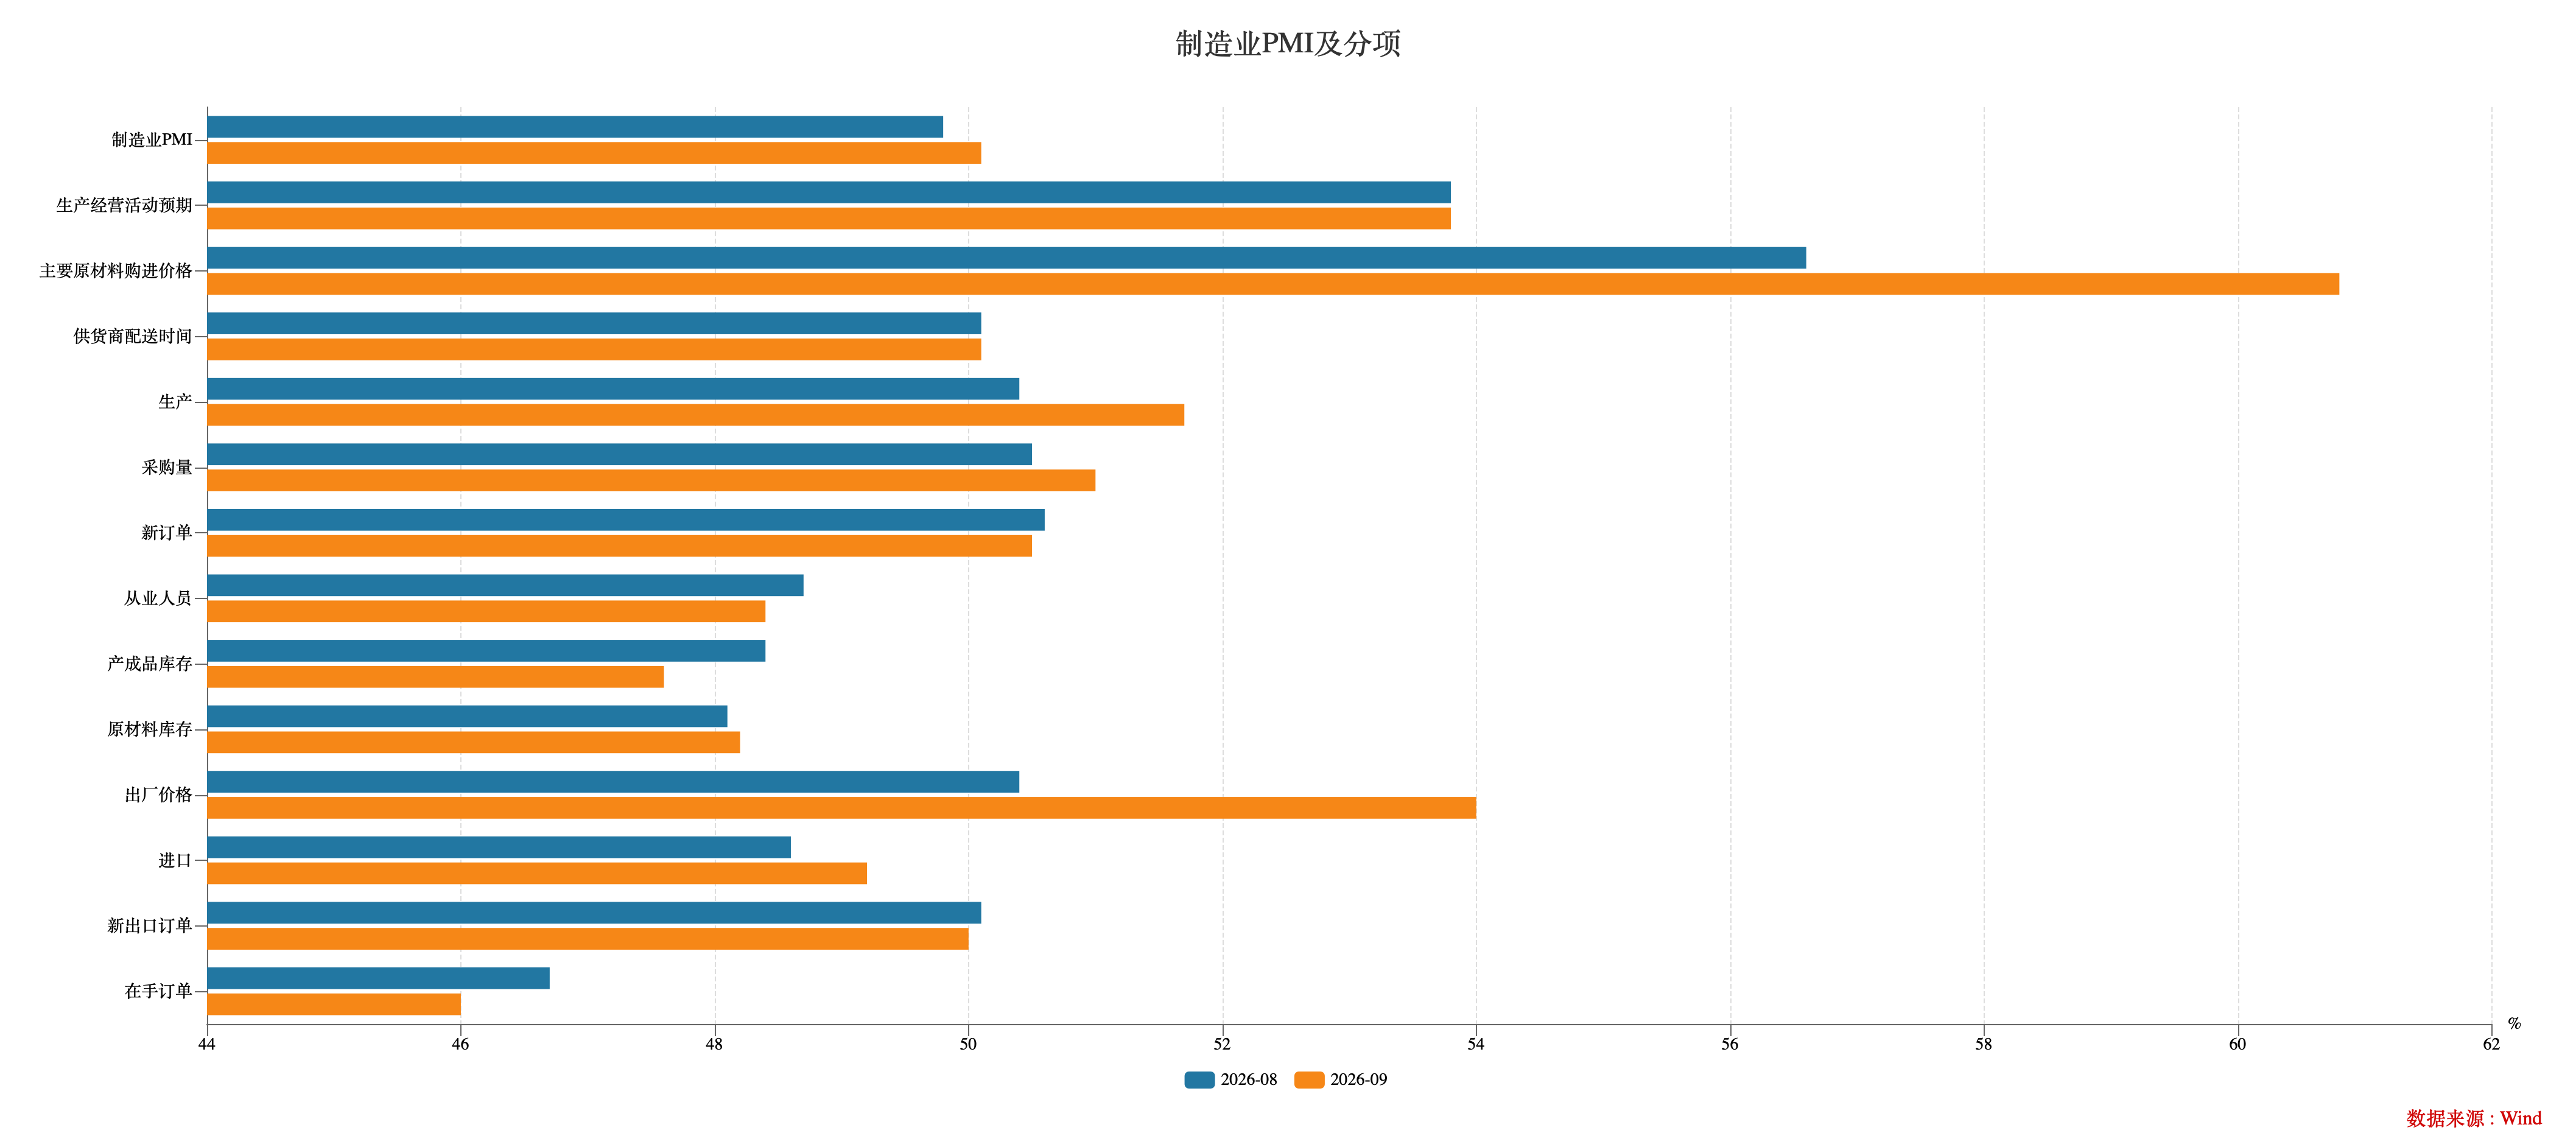
2026年9月官方PMI数据发布。9月份,制造业采购经理指数(PMI)为50.1%(前值49.8%),比上月上升0.3个百分点,时隔2个月重回扩张区间;非制造业商务活动指数为50.2%(前值49.0%),较上月上升1.2个百分点,同样时隔2个月重回扩张区间;9月综合PMI产出指数为50.7%(前值49.5%),较上月上升1.2个百分点,升至6月以来最高水平。三大指数同步重返临界点以上,“金九”传统旺季成色较足,我国经济总体产出由收缩转为扩张,景气修复从8月的制造业单点修复扩展为制造业与非制造业的共振回升。
数据解读:
(1)制造业需求端:
新订单指数(50.5%):环比微降0.1个百分点,高位小幅回落但站稳扩张区间,连续2个月处于临界点以上。8月需求大幅脉冲(+2.1个百分点)后并未退坡,需求修复正从单月脉冲转向企稳确认,但扩张斜率明显放缓,需求端动能边际转弱。
新出口订单指数(50.0%):环比下降0.1个百分点,恰好处于临界点。外需连续2个月位于荣枯线附近,既未继续改善也未形成拖累,本月需求端仍由内需主导的格局未变。
进口指数(49.2%):环比上升0.6个百分点,连续2个月回升并逼近临界点。采购量指数同步升至51.0%(环比+0.5个百分点),连续2个月扩张,企业补量行为延续,生产经营活跃度持续提升。生产经营活动预期指数(53.8%)与上月持平,企业乐观预期保持稳定,但信心未随景气回升进一步升温,仍透出一分谨慎。
在手订单指数(46.0%):环比下降0.7个百分点,8月的订单垫修复未能延续。需要警惕的是:新订单连续扩张而订单储备再度加速消耗,说明当前企业以交付存量订单为主,需求扩张的“厚度”仍然不足,新接订单的持续性是后续最关键的考验。
(2)制造业供给端:
生产指数(51.7%):环比上升1.3个百分点,创年内新高,生产扩张明显加快。9月传统生产旺季、前期订单集中交付与节前备货需求形成叠加,供给端成为本月PMI回升的首要驱动。
供需缺口分析:9月生产指数(51.7%)与新订单指数(50.5%)之差为+1.2个百分点,由8月的-0.2个百分点转正并大幅走阔1.4个百分点。这一变化的深层含义在于:8月“需求引领修复”的格局未能延续,9月扩张主要由生产端驱动——旺季排产与交付冲量推升供给,而需求改善斜率放缓。由生产驱动的扩张,其持续性天然弱于需求驱动,这是本月数据传递的最关键结构性信号。
(3)制造业价格端:
主要原材料购进价格指数(60.8%):环比大幅上升4.2个百分点,连续2个月快速上行,升至近5个月以来高位(仅次于3-4月的63.9%、63.7%)。原材料成本压力加速重现,成本端“压力重现”态势进一步确立。
出厂价格指数(54.0%):环比上升3.6个百分点,连续2个月扩张,同步升至近5个月以来高位。企业提价能力继续改善,出厂价格的扩张弹性明显强于需求指数的扩张幅度,价格修复成为9月数据中弹性最大的积极信号。
价格剪刀差分析:购进价格与出厂价格之差从8月的6.2个百分点走阔至9月的6.8个百分点,连续2个月走阔。两端价格延续同步快涨格局,但成本端涨幅(+4.2个百分点)连续第2个月快于出厂端(+3.6个百分点),上游涨价向下游的传导仍不完全,中游行业利润再分配压力继续上升。
(4)制造业库存与就业:
产成品库存指数(47.6%):环比下降0.8个百分点,去化速度明显加快。在需求回暖、生产冲量的背景下,库存加速去化反映企业出货顺畅——这是需求改善真实性的重要佐证。
原材料库存指数(48.2%):环比微升0.1个百分点,降幅收窄。结合采购量指数连续2个月扩张,企业正从8月的“用库存保生产”向边际补库过渡,主动补库的苗头初现,但原材料库存仍处收缩区间,完整意义的补库周期尚未确认。
从业人员指数(48.4%):环比下降0.3个百分点,连续2个月回落,与生产指数创年内新高形成鲜明背离。生产扩张依靠的是存量用工的工时与强度提升,而非增员扩招,企业对中长期需求前景的信心仍不足以支撑用工扩张。就业市场仍是本轮景气修复中最滞后的环节,也是判断修复成色能否兑现为居民收入与消费改善的核心观察点。
数据来源:WIND,中豫信增整理
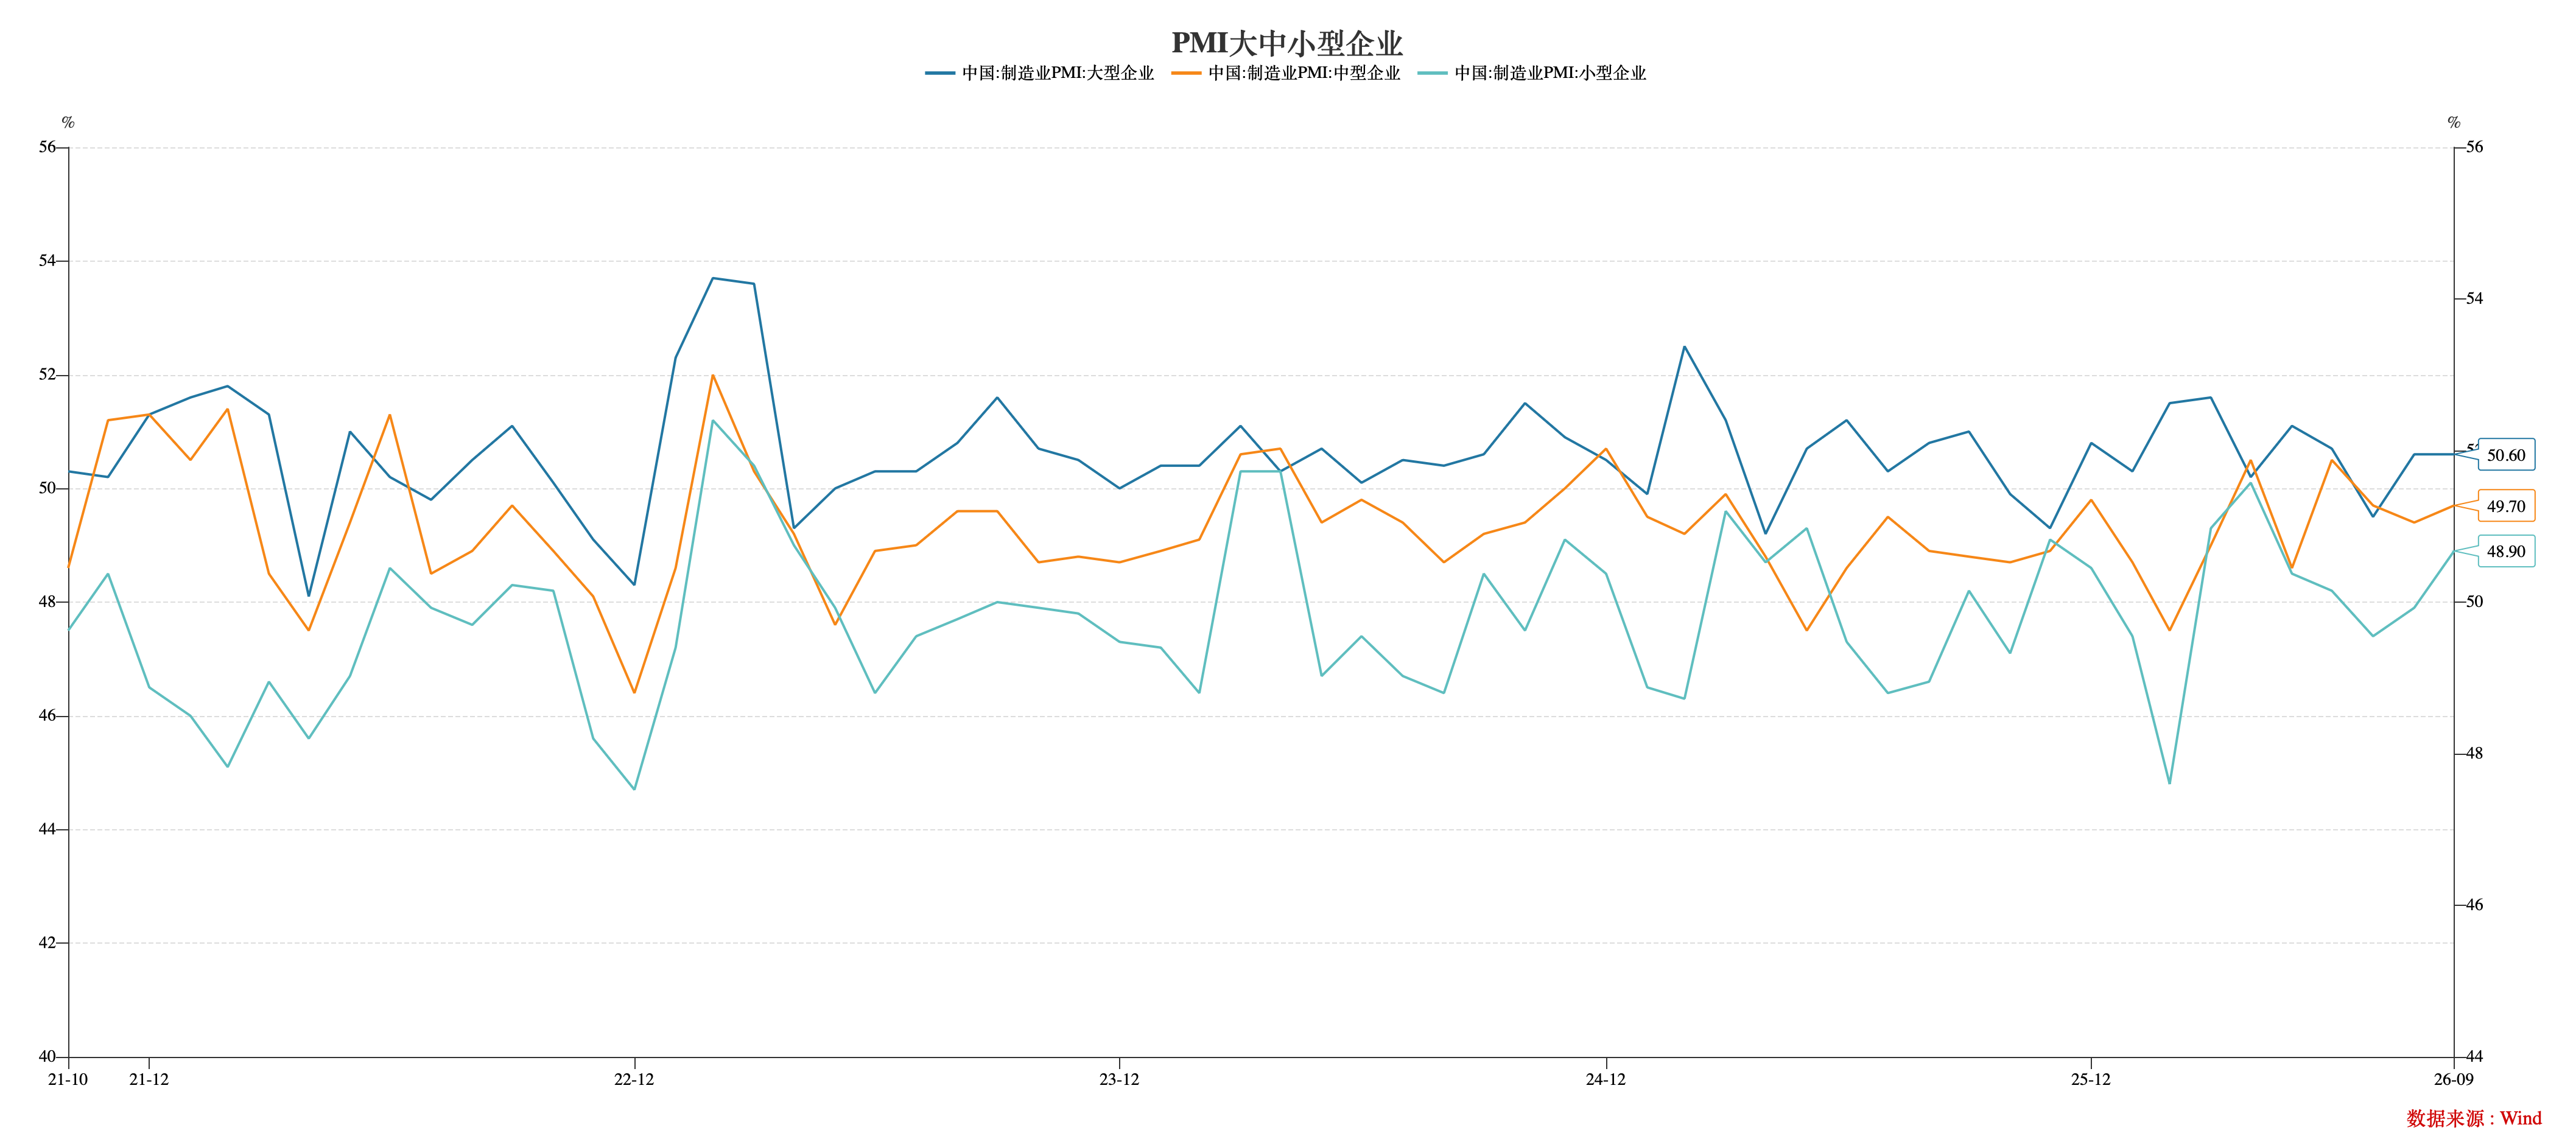
分企业规模看,景气度呈“大型稳、中小升”的普涨格局:
大型企业PMI为50.6%(前值50.6%),与上月持平,连续2个月处于扩张区间。“压舱石”作用持续稳固,为制造业PMI重回扩张提供了基础支撑。
中型企业PMI为49.7%(前值49.4%),环比上升0.3个百分点,止跌回升,但连续3个月处于收缩区间(7-9月分别为49.7%、49.4%、49.7%)。“夹心层”困境边际缓解但尚未消除,中型企业景气度在49.5%附近窄幅徘徊,方向性选择仍待需求进一步明朗。
小型企业PMI为48.9%(前值47.9%),环比上升1.0个百分点,连续2个月回升,且升幅为大中小三类企业中最大。需求回暖的外溢效应与定向支持政策开始惠及小微企业,但其景气度仍深度收缩,与大型企业的差距仍有1.7个百分点,小微企业经营压力的实质性缓解仍需时日。
数据来源:WIND,中豫信增整理
9月份,非制造业商务活动指数为50.2%,较上月上升1.2个百分点,时隔2个月重回扩张区间。
9月份,综合PMI产出指数为50.7%,较上月上升1.2个百分点,重回临界点以上,升至6月以来最高水平。制造业与非制造业同步重返扩张,8月“制造业强、非制造业弱”的分化格局明显收敛,经济景气修复的广度显著改善。但结构上仍有短板:一是本月扩张由生产端驱动、需求跟进不足,供需缺口转正走阔;二是制造业从业人员指数连续回落,就业修复严重滞后;三是中小型企业仍未回到扩张区间。后续需重点关注四条线索:一是10月新订单能否跟上生产节奏,防止供需缺口转化为库存压力;二是节后建筑业景气反弹的持续性,关注财政资金投放与地产链动向;三是价格传导的演化,购进价格60%以上的高速扩张对中游利润的挤压程度;四是从业人员指数能否止跌,就业是本轮修复成色最终的试金石。
(二)资金情况
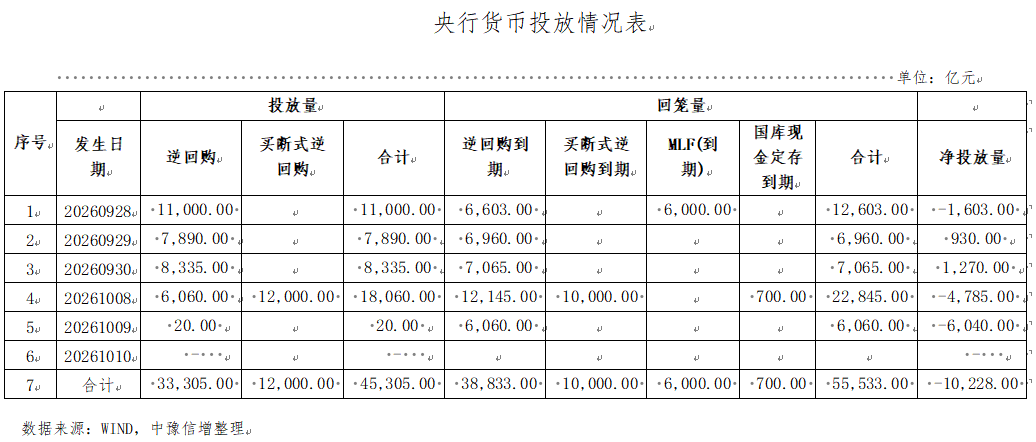
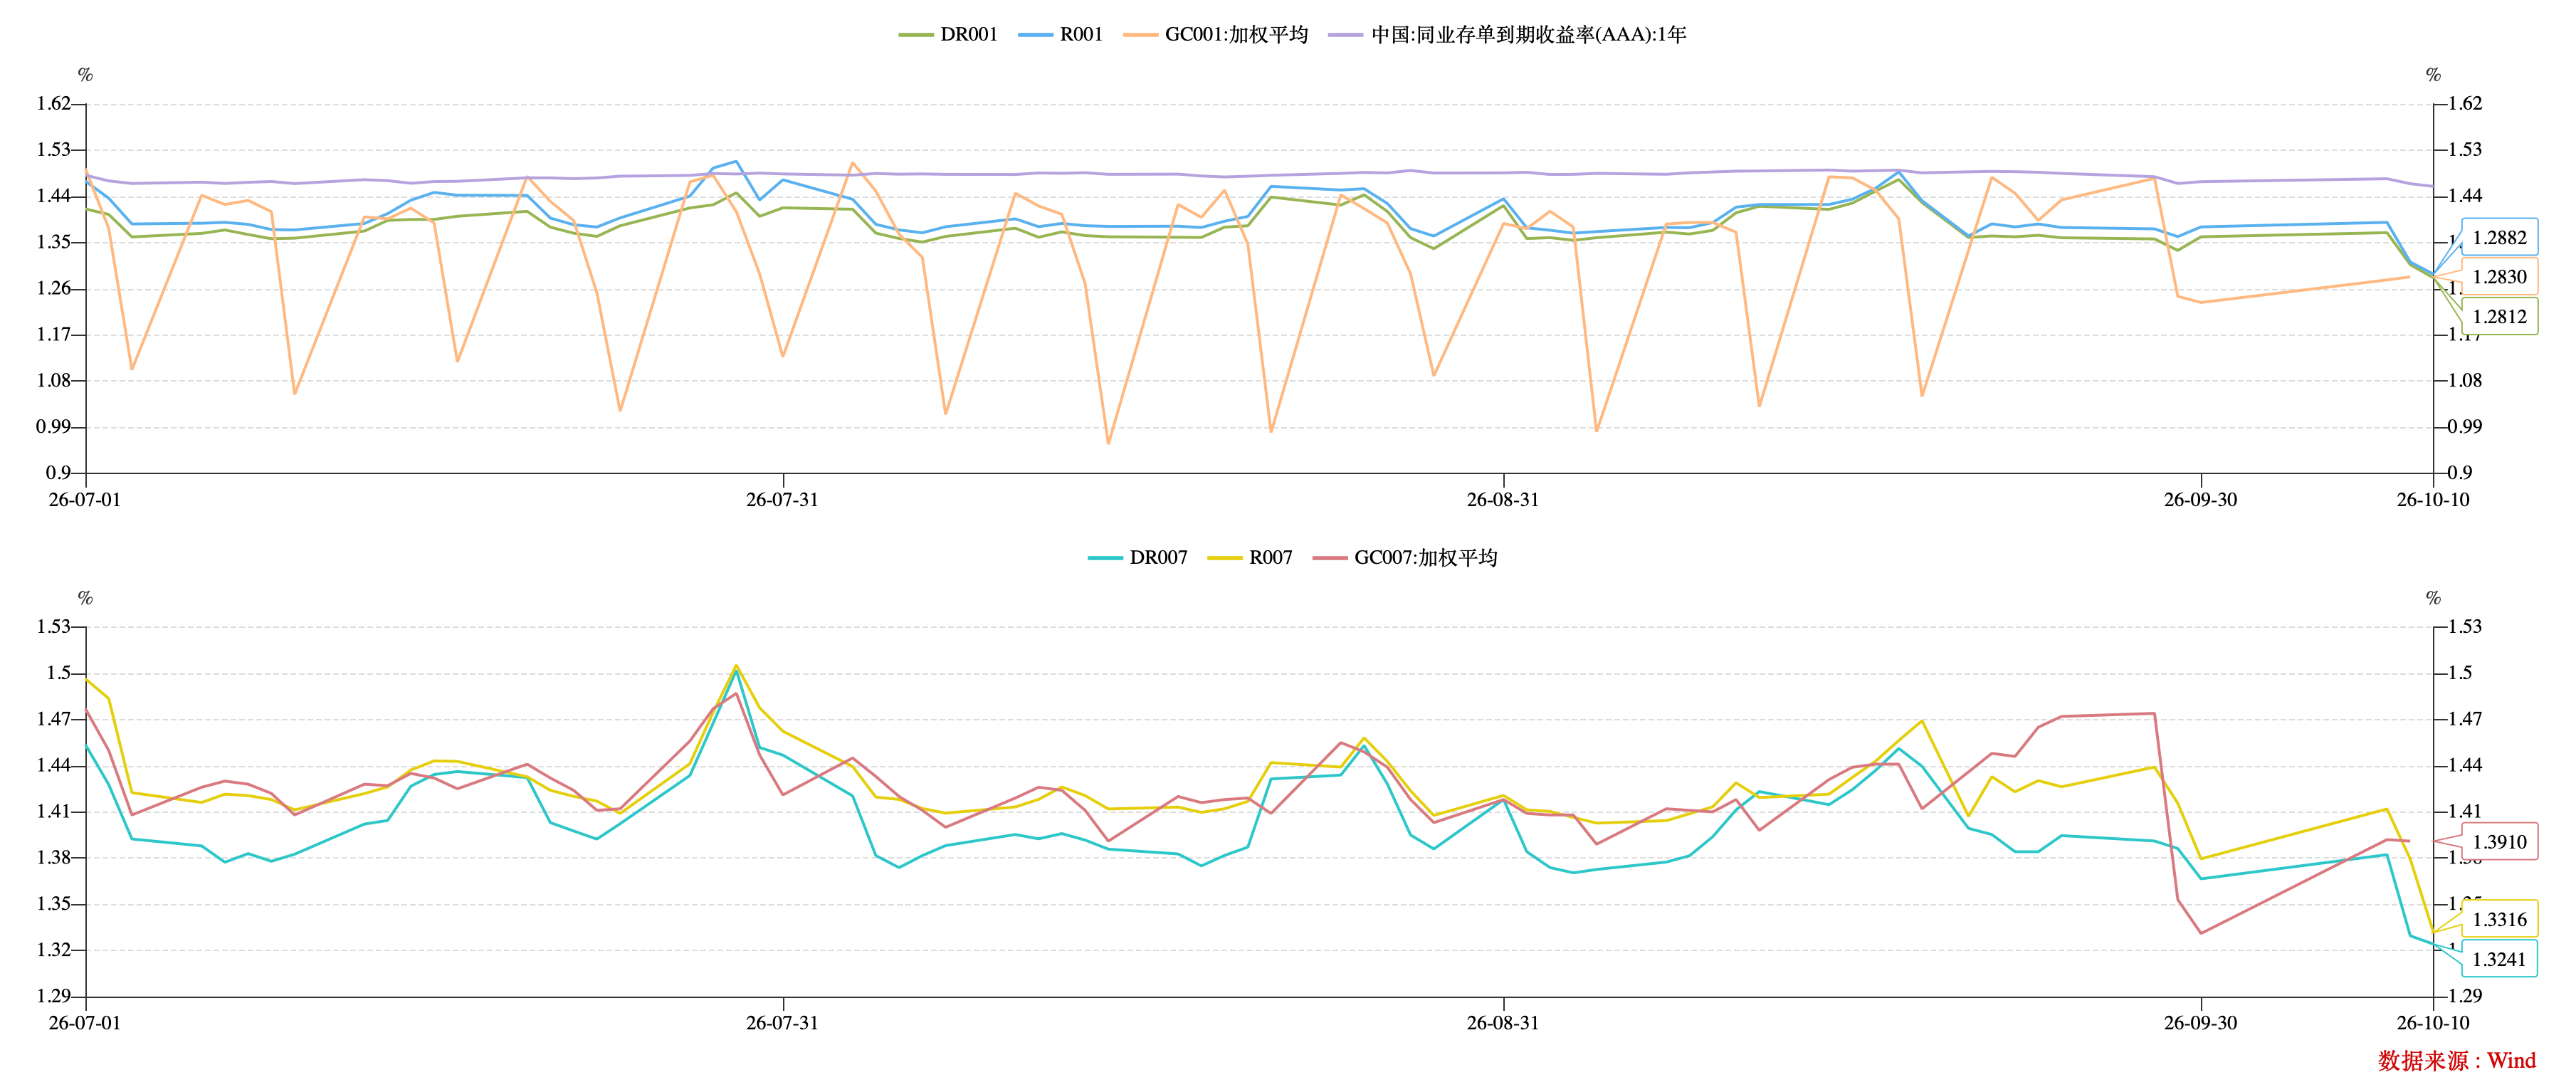
本期(9.28-10.9)公开市场共有27,990亿元隔夜逆回购、9,843亿元7天期逆回购、1,000亿元14天期逆回购,10,000亿元3M期买断式逆回购、6,000亿元MLF与700亿元国库现金定存到期,央行累计开展了27,990亿元隔夜逆回购、2,315亿元7天期逆回购、3,000亿元14天期逆回购以及12,000亿元3M期买断式逆回购操作,两周实现净回笼10,228亿元。
节前央行以“隔夜+7天+14天”三期限组合拳护航跨季跨节,节后开展1.2万亿元3个月买断式逆回购(净投放2,000亿元)。资金利率稳于政策利率下方:DR001运行于1.3345%—1.3691%(10月8日1.3691%),DR007运行于1.3665%—1.3911%(10月8日1.3822%);1年期国股同业存单发行利率由1.485%下行至1.45%。数据平稳过渡,首先体现了央行精细化护航——隔夜逆回购上限由6,000亿元提至1万亿元、14天期重启、买断式逆回购续作加量,梯次覆盖跨季、跨节及节后到期高峰,体现“削峰填谷”意图。其二,节后现金回流叠加季末财政支出提速,有效对冲逆回购大规模回笼,10月8日逆回购回笼与买断式逆回购净投放形成对冲。其三,存单利率下行反映银行负债端压力边际缓解、资产荒延续。
数据来源:WIND,中豫信增整理
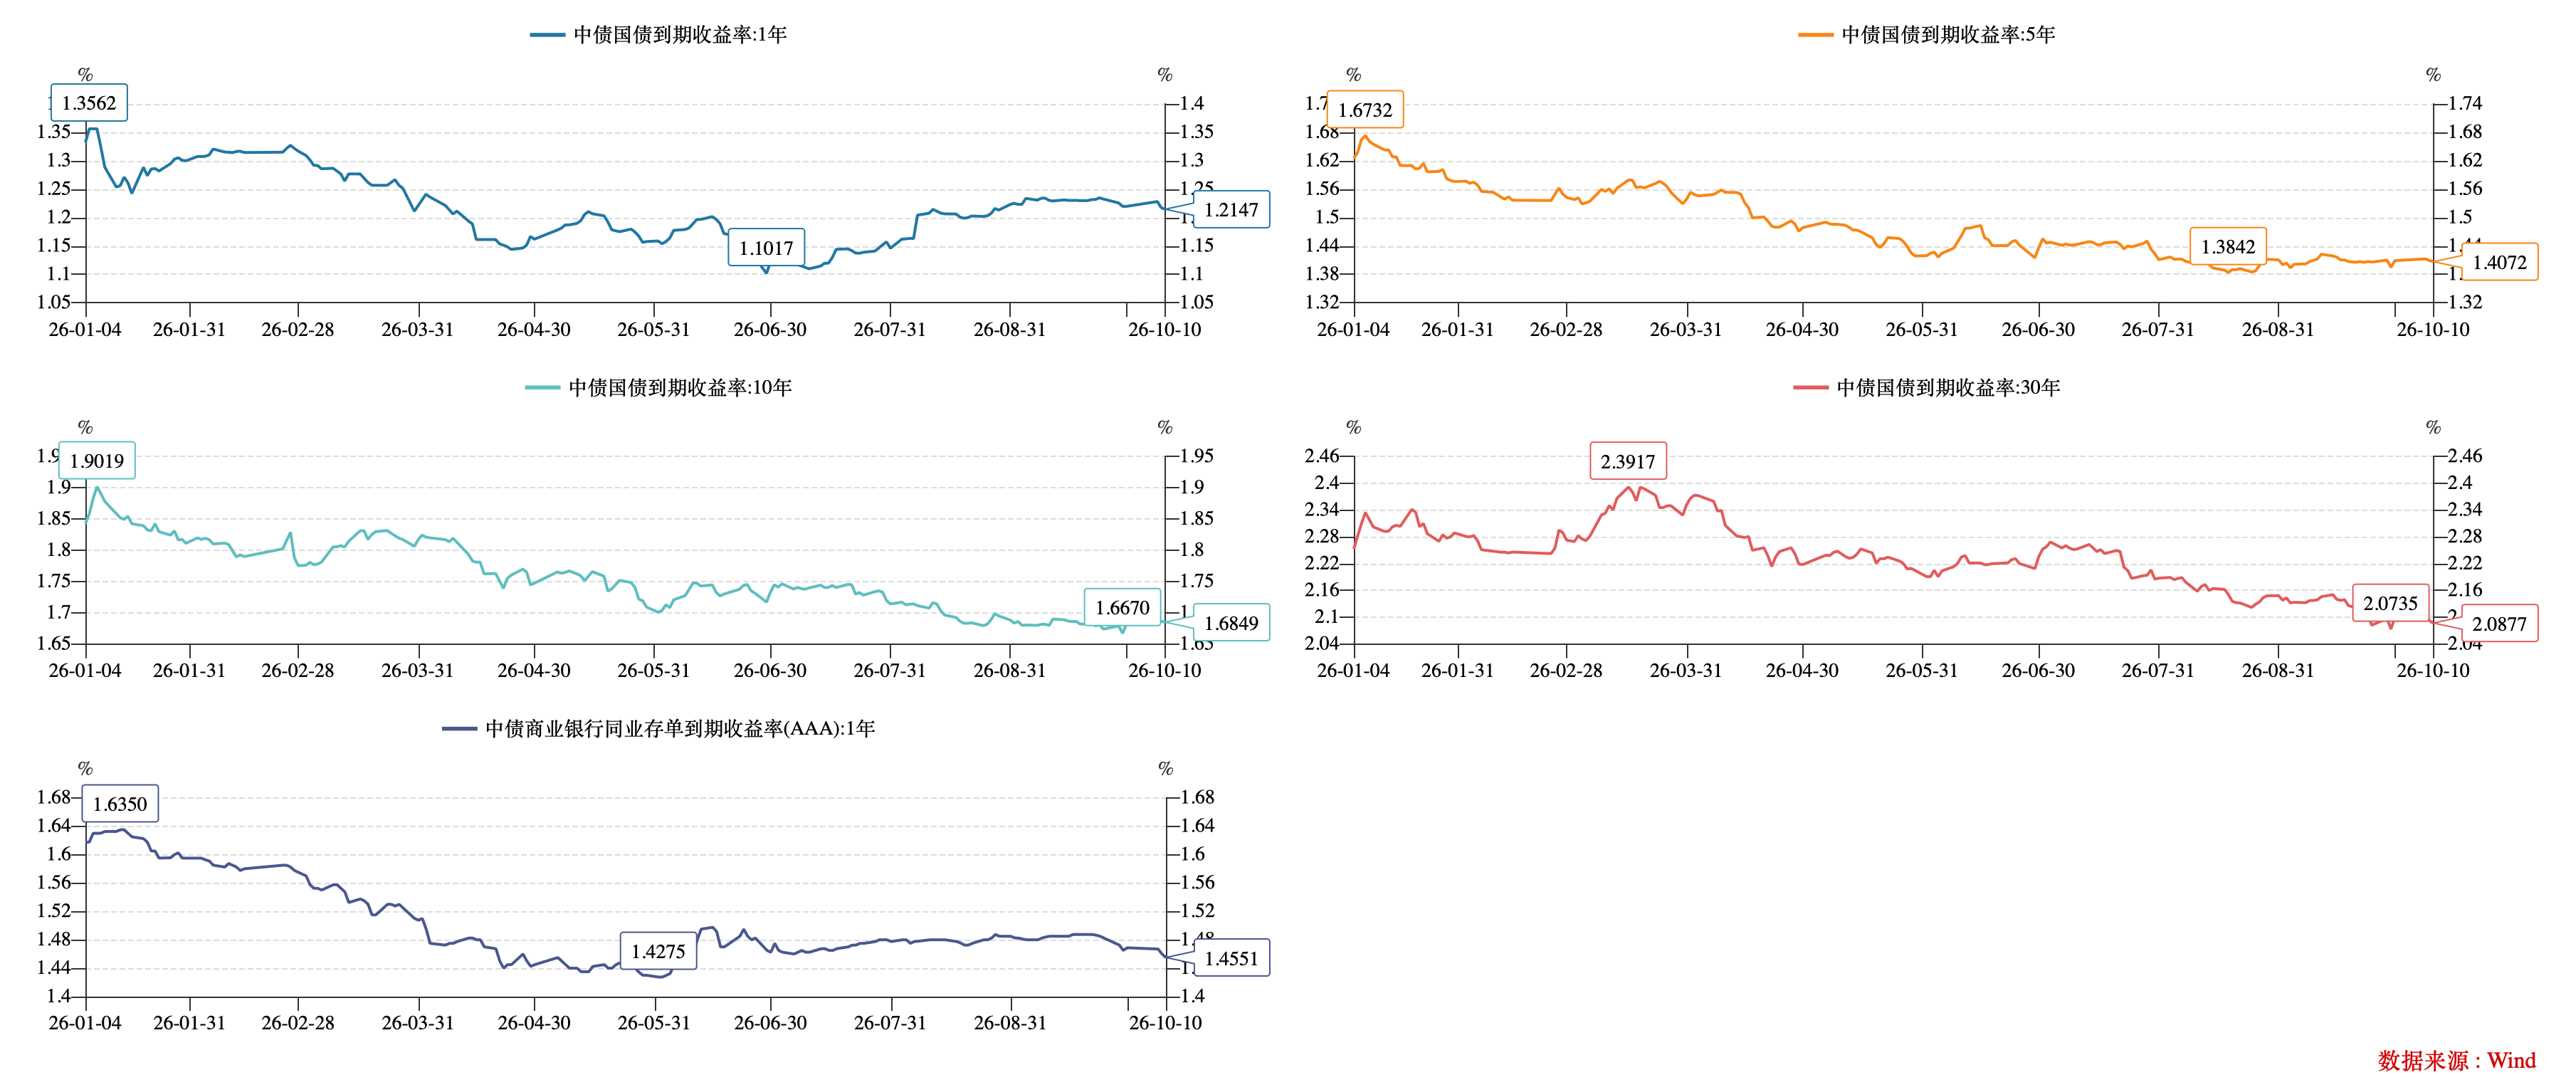
本期跨国庆,利率债节前震荡、节后调整,长端走弱。节前央行大力护航,9月29日超长端冲高至阶段低点,9月30日及节后受获利了结与供给预期压制回落。另外,政策面稳增长加力——9月28日国常会部署增量政策、9月29日央行“四箭齐发”叠加三部门居民购房贷款贴息落地,“稳增长、稳地产”预期升温,对长端形成温和压制,也是9月30日及节后调整的政策面诱因之一。但基本面仍偏弱——9月PMI刚重返扩张且仅是由生产端扩张所致、信贷社融前瞻偏弱,均制约收益率上行空间,节后调整幅度亦有限。
截至周六,国债30Y-10Y期限利差在40.21BP水平,处于近三年约72.56%分位数。30Y地方债-30Y国债利差在15.30BP水平,处于近三年约40.29%分位数。
数据来源:WIND,中豫信增整理
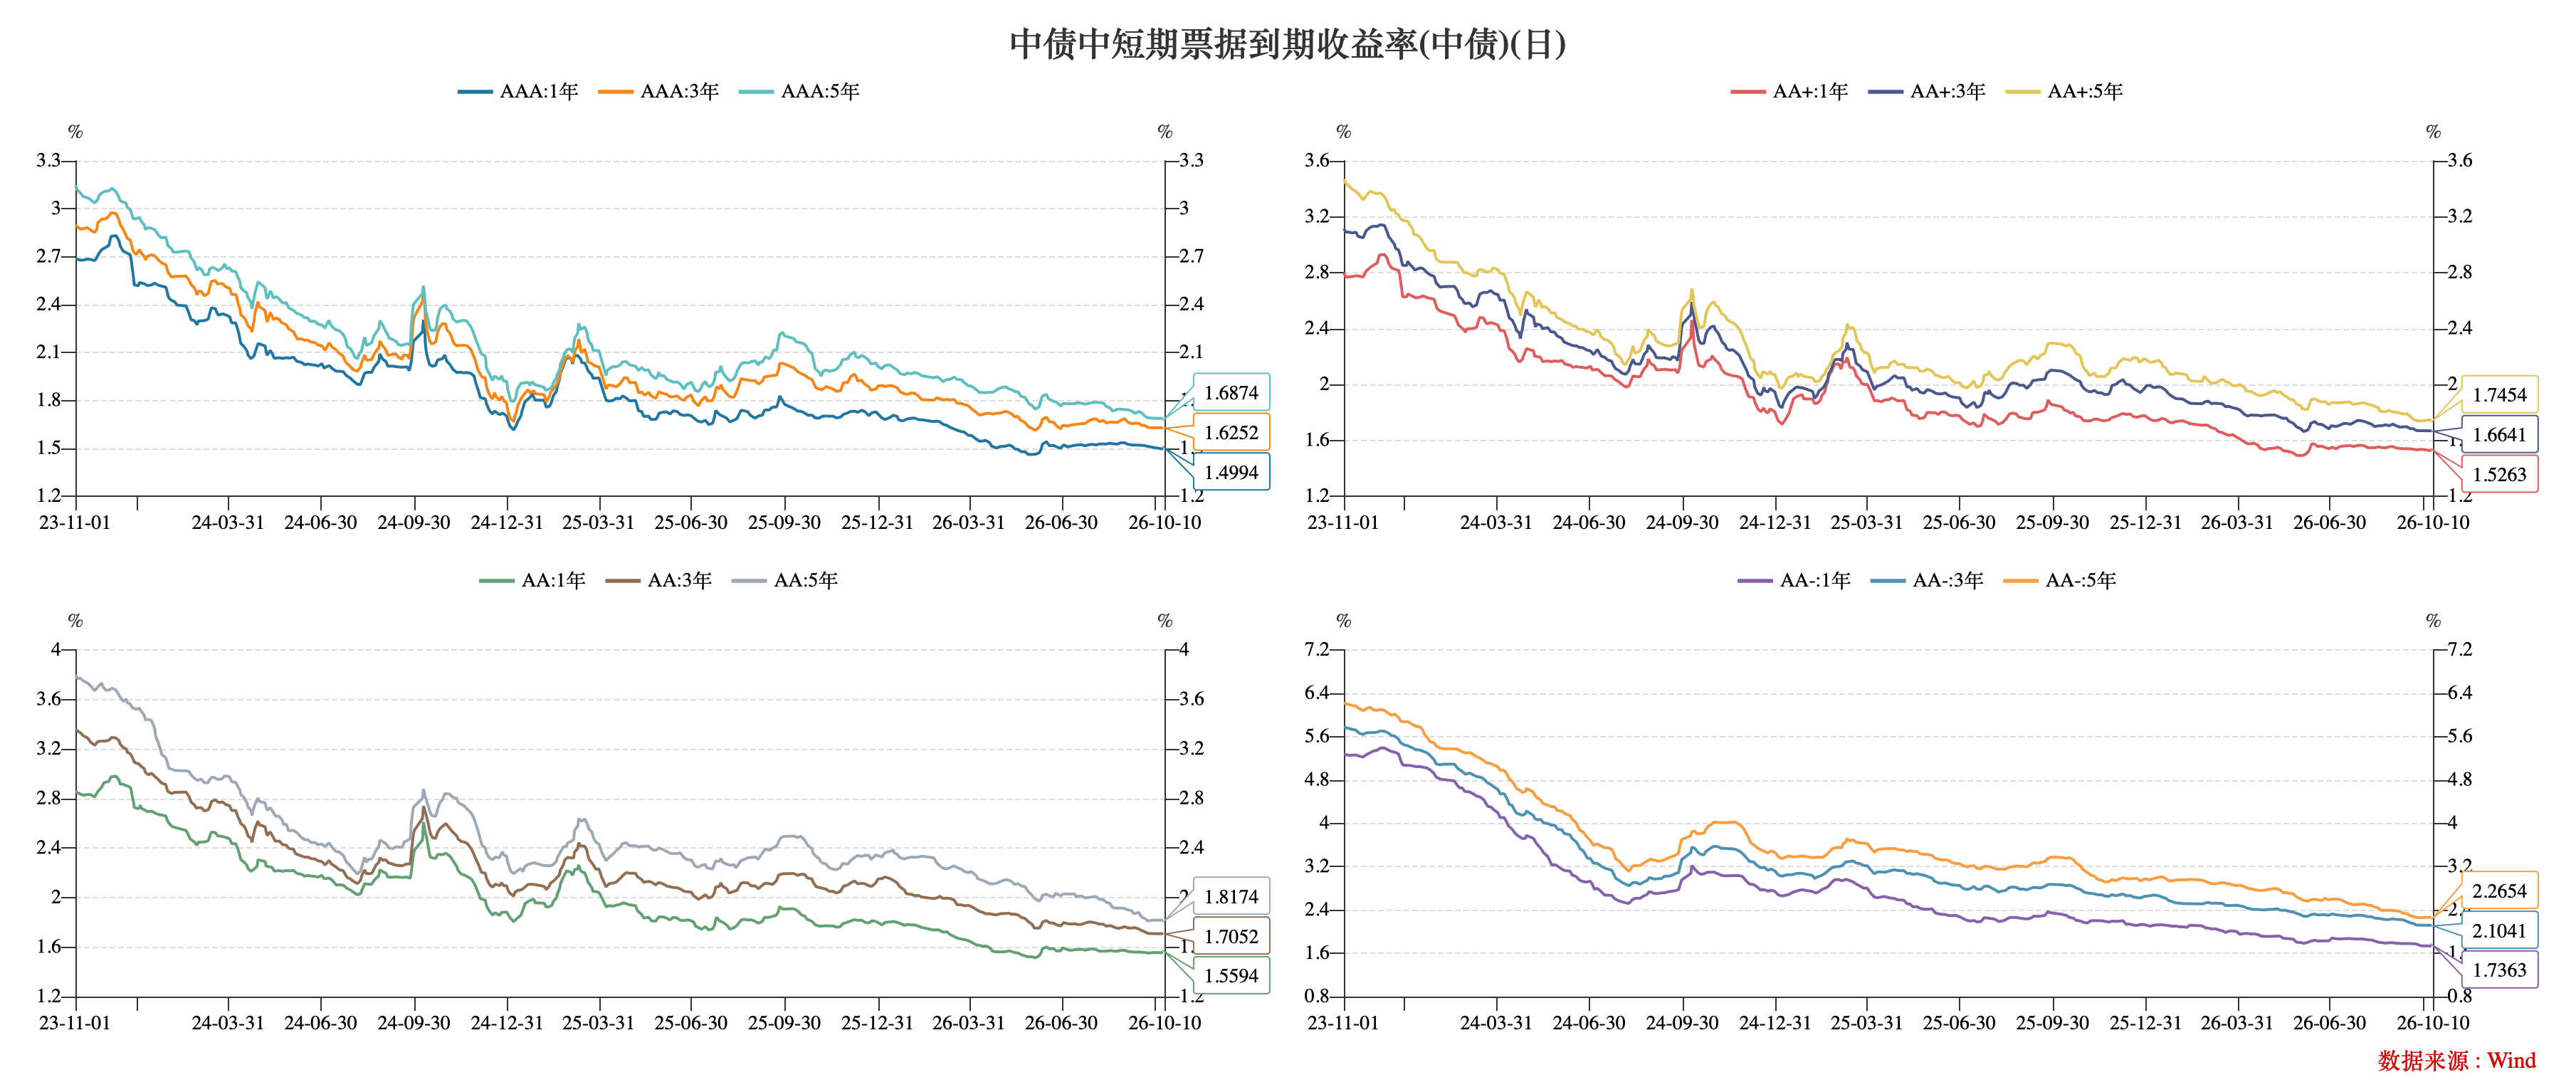
信用债方面,本期信用债保持收益率低位运行。截至周六,AAA评级1Y、3Y及5Y到期收益率收于1.50%、1.63%、1.69%,较上周分别变动-1BP、0BP、0BP;AA+评级1Y、3Y及5Y到期收益率收于1.53%、1.67%、1.75%,较上周分别变动0BP、0BP、+1BP;AA评级1Y、3Y、5Y到期收益率收于1.56%、1.71%、1.82%,较上周分别变动+1BP、0BP、0BP。AA(5Y)-AAA(5Y)利差13.34BP。
数据来源:WIND,中豫信增整理
(三)评级调整情况
本周主体评级调整的企业有1家。
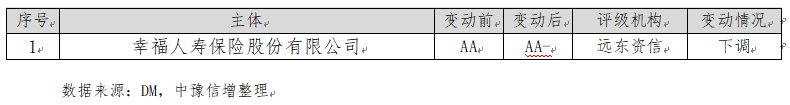
本周中债隐含评级调整的主体有6家,均为下调。
本周YY信评调整涉及15家。
二、重要资讯
(一)国内资讯
1.央行“四箭齐发”调整完善货币政策工具。
9月29日,人民银行宣布调整完善若干货币政策工具:一是下调抵押补充贷款(PSL)利率0.25个百分点,一年期PSL利率由1.75%降至1.5%;二是扩大PSL支持领域,将水网、新型电网、算力网、新一代通信网、城市地下管网、物流网等“六张网”建设纳入;三是增加科技创新和技术改造再贷款额度2000亿元(由1.2万亿元增至1.4万亿元),支持比例由60%统一提高至100%;四是增加支农支小再贷款额度5000亿元(其中民营企业再贷款额度增加3000亿元,支农支小再贷款和再贴现额度由4.35万亿元增至4.85万亿元)。此前一日(9月28日),国务院常务会议已部署“加大宏观政策逆周期调节力度、推出一批务实管用的增量政策”。
政策解读:
这是一次“结构性工具精准加码、总量工具按兵不动”的政策组合,信号意义重大。其一,政策节奏罕见——9月28日国常会定调“加大逆周期调节、推出一批增量政策”,次日央行即落地,传导效率之高体现稳增长紧迫性上升,与三季度货币政策委员会例会“综合运用并适时调整货币政策工具”、首次将“六张网”列为重点支持方向的定调一脉相承。其二,工具选择——在LPR连续16个月持稳、7天逆回购利率1.40%不变背景下,央行未选择降准降息,而是用结构性工具“精准滴灌”,既避免大水漫灌对汇率、银行息差与防资金空转的冲击,又直指新旧动能转换中的薄弱环节。其三,PSL降息扩围是关键增量——PSL利率时隔多年下调0.25个百分点至1.5%,直接降低政策性银行负债成本、增强其中长期信贷投放能力;“六张网”首次纳入PSL支持领域,标志PSL由“棚改/三大工程”旧动能转向“新基建”新动能,对应扩大有效投资、挖掘内需潜力。其四,再贷款“加量提比例”——科创技改再贷款支持比例由60%提至100%,大幅降低银行风险敞口、强化放贷激励,与支农支小(含民营)再贷款合计加量7000亿元,精准支持中小科技型企业和民营小微。对债市而言,结构性工具投放会派生基础货币、形成结构性宽信用与结构性流动性投放,对资金面偏友好,是“适度宽松”取向的延续;但总量工具未加码,长端利率仍更多由基本面与供给主导。
2.财政部等三部门实施居民购房贷款贴息政策。
9月29日,财政部会同中国人民银行、金融监管总局印发《关于实施居民购房贷款贴息政策的通知》(财金〔2026〕95号),自10月1日起在全国实施居民购房贷款贴息政策,实施期暂定1年。这是中央财政首次对商业性个人住房贷款进行贴息。政策聚焦首套刚需,对同时符合①使用新发放商业性个人住房贷款购买首套住房(含新房、二手房,不含存量贷款置换)②建筑面积不超过120平方米③房屋价格不超过150万元三个条件的居民家庭,给予年化1个百分点、期限最长5年的贴息,单户可享受贴息的贷款规模上限100万元。按现行首套房贷利率水平,相当于优惠利率约三分之一,一笔100万元贷款最多可累计减少付息近5万元;资金总规模不设上限、预算已充分安排。
政策解读:
本次政策是“财政金融协同”的一项创新,标志稳地产政策由供给侧单轮驱动转向“供给侧优化+需求侧真金白银”双轮驱动。其一,政策性质——中央财政首次对商贷贴息,用财政资金直接降低刚需购房家庭月供,相当于对目标群体定向降息100BP,是需求侧发力的标志性举措;精准聚焦新市民、新就业大学生、城镇工薪家庭等刚需,限定120平方米以下、150万元以下的中小套型低价位住房,体现“惠民生、保基本、广覆盖、促公平”的取向。其二,财政含义——资金总规模不设上限、预算充分安排,财政加力信号明确;贴息以1个百分点撬动约三分之一利率优惠,杠杆效应显著。其三,对债市的影响——①稳地产预期升温,若地产销售止跌回稳,将对基本面与信用扩张形成边际支撑,对长端略偏空;②但贴息聚焦首套刚需、体量温和(单户100万元上限、暂定1年),非大水漫灌,难以扭转地产下行与资产荒格局,压制温和;③财政加力或对应后续政府债供给与财政支出的边际变化,需关注其对资金面与供给的扰动。综合看,该政策与央行“四箭齐发”共同构成“结构优先、财政协同”的稳增长加力,对债市短期中性略偏空,但债牛基础(内需偏弱、融资需求不足)未根本改变。
(二)国际资讯
1.北京时间10月8日凌晨,美联储公布9月议息会议纪要。纪要显示,多数与会者认为,为遏制持续高于目标的通胀,年底前进一步上调联邦基金利率目标区间可能是合适的;在提交预测的18名官员中,16人预计年内至少再加息一次。但纪要未明确下一次行动时间,并强调将以开放态度对待每次会议。近期弱于预期的通胀与就业数据,叠加副主席杰斐逊、纽约联储主席威廉姆斯等官员的谨慎表态,令10月加息预期明显降温。市场对10月28日会议加息的定价概率已降至约14%—20%,而对12月加息的概率定价接近80%—83%。美联储将于10月28日和12月9日公布年内剩余两次利率决议。
2.美国国债市场本周延续抛售。10月7日,10年期美债收益率盘中一度升至5.36%,创2002年以来新高;30年期美债收益率触及5.73%,同样为24年来最高水平。纽约联储发布的《消费者预期调查报告》显示,受访者预计一年后通胀率达3.9%,高于8月预期的3.6%,为2023年5月以来最高。美国财政部发行的220亿美元30年期国债得标利率升至5.618%,创2000年8月以来新高。市场人士指出,强劲经济数据、通胀担忧、财政赤字及AI投资带来的庞大融资需求共同推升长端利率,全球债市正重新定价“更高利率维持更久”的前景。
3.10月8日,国际油价大幅上涨。布伦特原油期货收涨4.07%报104.28美元/桶,WTI原油收涨3.64%报91.49美元/桶,盘中一度涨超5%。也门胡塞武装当天晚间第三次发表声明,称向沙特利雅得哈立德国王国际机场等多处目标发射巡航导弹与弹道导弹。与此同时,飓风“伊萨亚斯”逼近美国墨西哥湾沿岸,雪佛龙、壳牌等油企开始关闭生产设施,墨西哥湾近三分之二石油生产及57%天然气生产被迫关闭。伊朗伊斯兰革命卫队司令瓦希迪表示海军力量随时准备反击。霍尔木兹海峡10月6日仅7艘商船通过,创两个半月新低。
三、全国债券市场情况
(一)发行情况
本期(0928-1009)全国共发行起息199只信用债,发行规模合计1,400.06亿元,较上周3,298.67 亿元,减少57.56%。品种方面,短融、公司债、中期票据、定向工具和资产证券化分别占比17.33%、24.33%、26.60%、4.94%和26.81%;主体评级方面,AAA、AA+及AA级分别占比45.82%、22.37%、5.00%;期限方面(含权债券按行权期限计算),1年以内、2年期、3年期、5年期及以上分别占比32.02%、5.05%、27.92%和34.91%。
数据来源:WIND,中豫信增整理
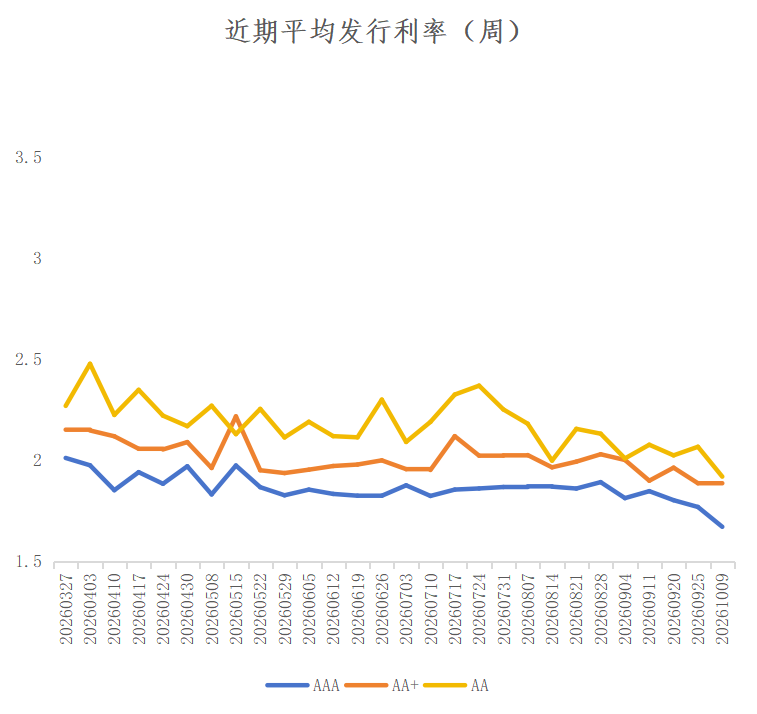
其中,城投债共发行79只,发行规模合计519.10 亿元,较上周1,066.37亿元,减少51.32%。品种方面,短融、公司债、中票和定向工具分别占比9.25%、52.04%、24.82%和12.16%;主体评级方面,AAA、AA+及AA级分别占比34.07%、51.86%、12.34%;期限方面(含权债券按行权期限计算),1年以内、2年期、3年期、5年期及以上分别占比14.22%、7.06%、29.05%和49.66%。
城投债本期各评级收益率保持低位运行。AAA、AA+、AA评级主体发行利率较上周分别变动-9.81BP、+0.12BP、-14.76BP。
数据来源:WIND,中豫信增整理
(二)取消发行情况
本期全国取消发行信用债涉及1家发行人,为广东省农垦集团公司。
(三)信用事件
本期全国暂无违约信用债。
四、河南省信用债发行情况
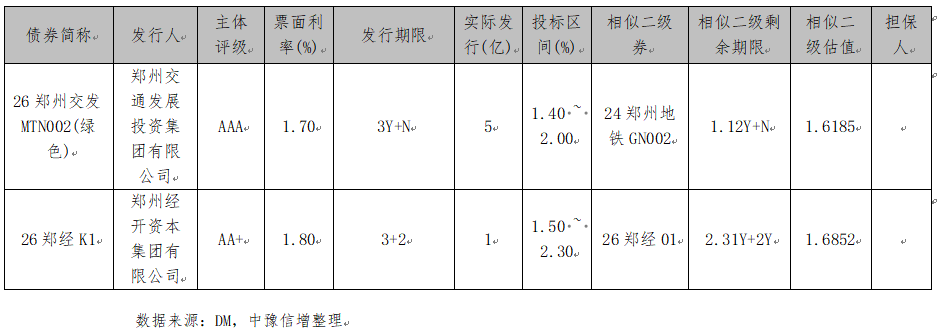
本期河南省2家发行人共发行起息2只信用债,发行规模合计6亿元。详情如下:
五、国际债券市场信息
(一)美国国债收益率走势
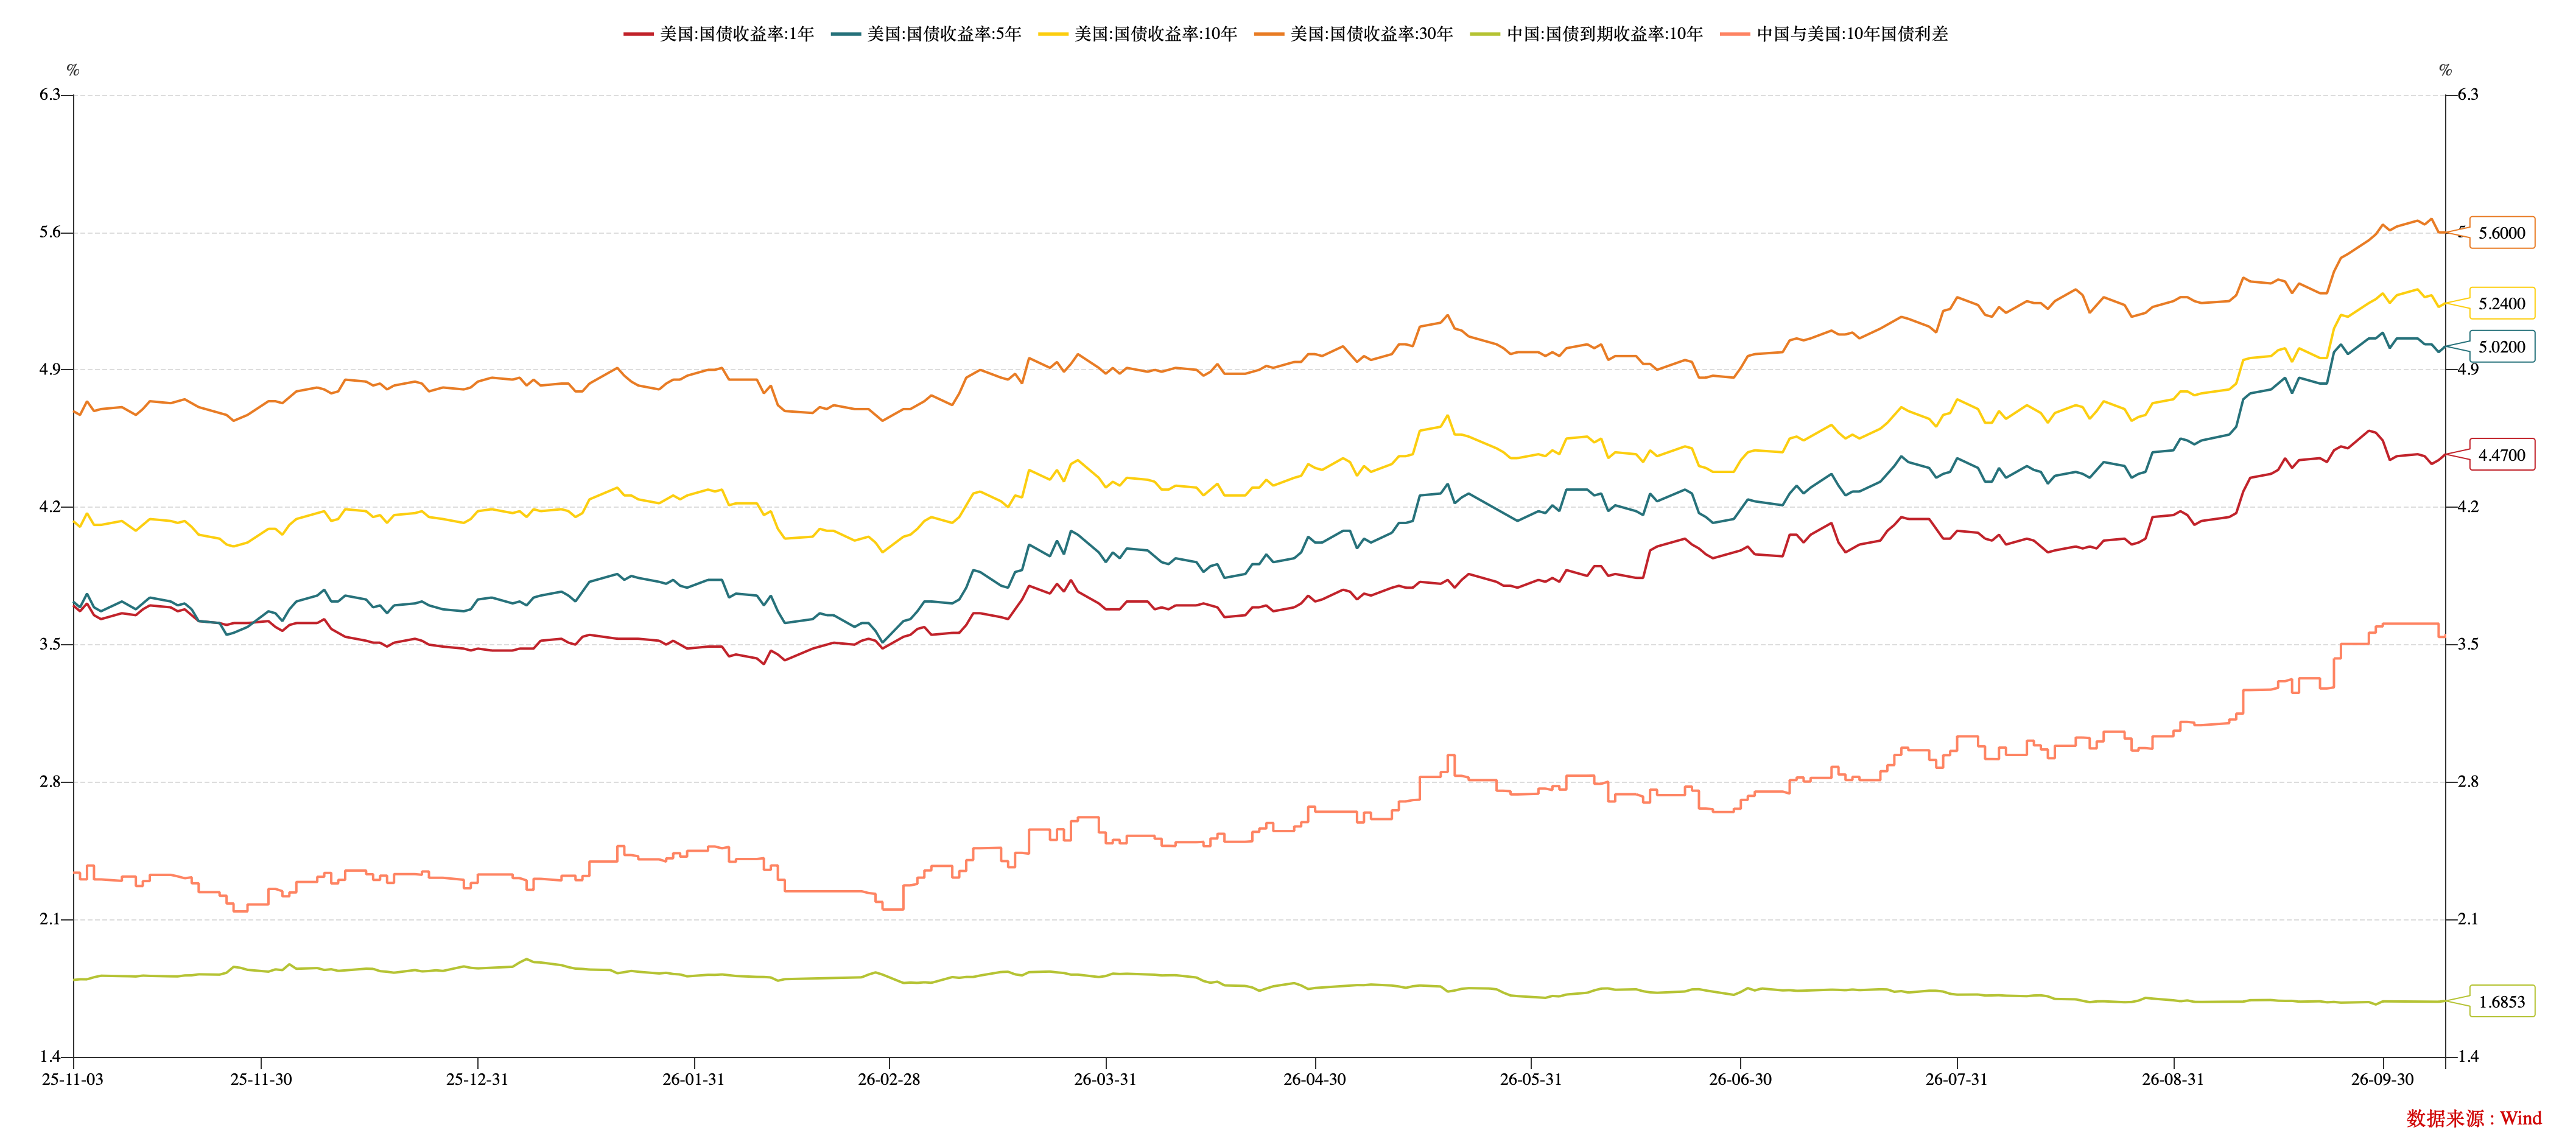
截至本周五,1Y、5Y、10Y、30Y期限美国国债到期收益率收至4.47%、5.02%、5.24%、5.60%,较上周分别变动-3BP、+4BP、+7BP、+11BP。10Y美国国债-10Y中国国债到期收益率利差355BP。
数据来源:WIND,中豫信增整理
(二)境外债发行情况
本周全国(不含香港、澳门及台湾地区)共发行境外债39只。美元债发行15只,金额16.47亿美元,其中跨境担保/维好协议11只,0.43亿美元;直接发行4只,16.04亿美元。人民币债发行24只,金额846.66亿元,其中600亿元为央行发行的6个月期央行票据。
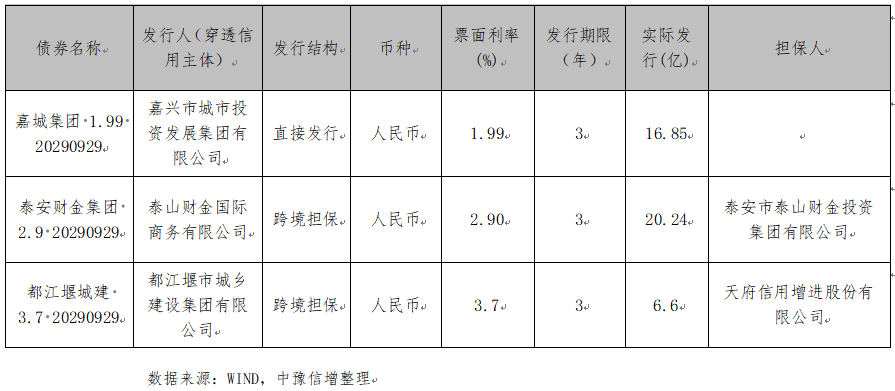
本周地方国有企业起息的境外债如下:
来源:市场公开数据,中豫信增整理