内容摘要:
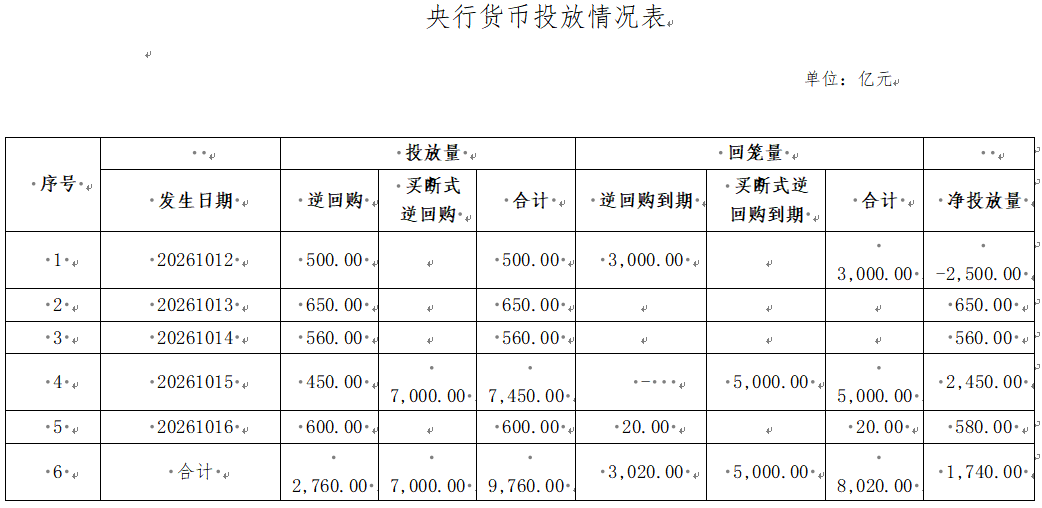
1.本周公开市场共有20亿元7天期逆回购、3,000亿元14天期逆回购与5,000亿元6M期买断式逆回购到期,央行累计开展了2,760亿元7天期逆回购与7,000亿元6M期买断式逆回购操作,全周实现净投放1,740亿元。
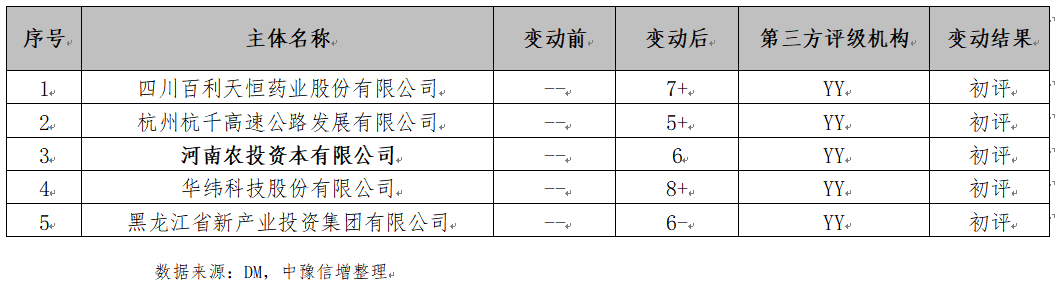
2.本周暂无主体评级调整的企业。本周中债隐含评级调整的主体有1家,为下调。本周YY信评调整涉及5家。
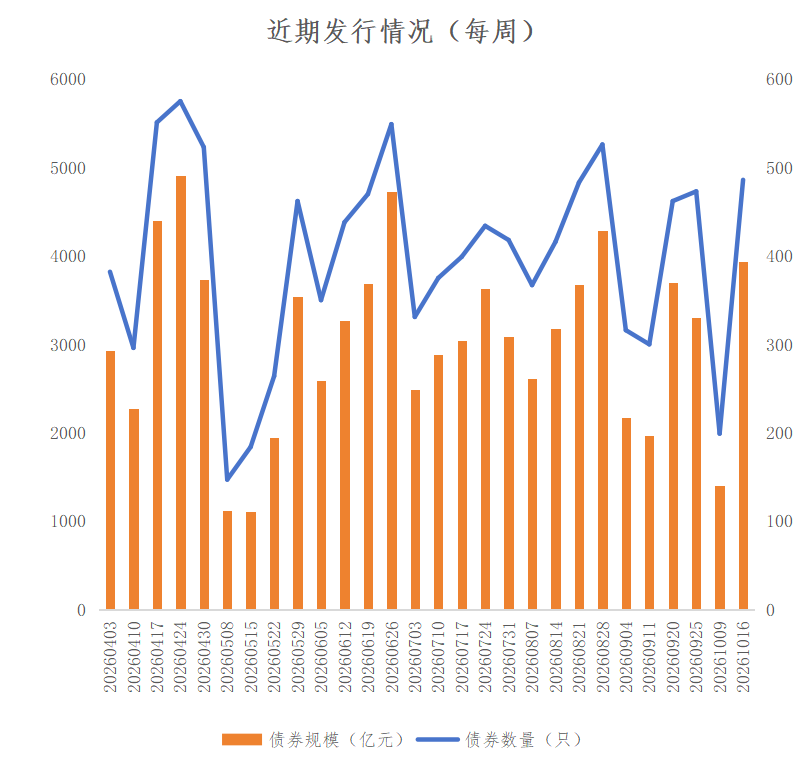
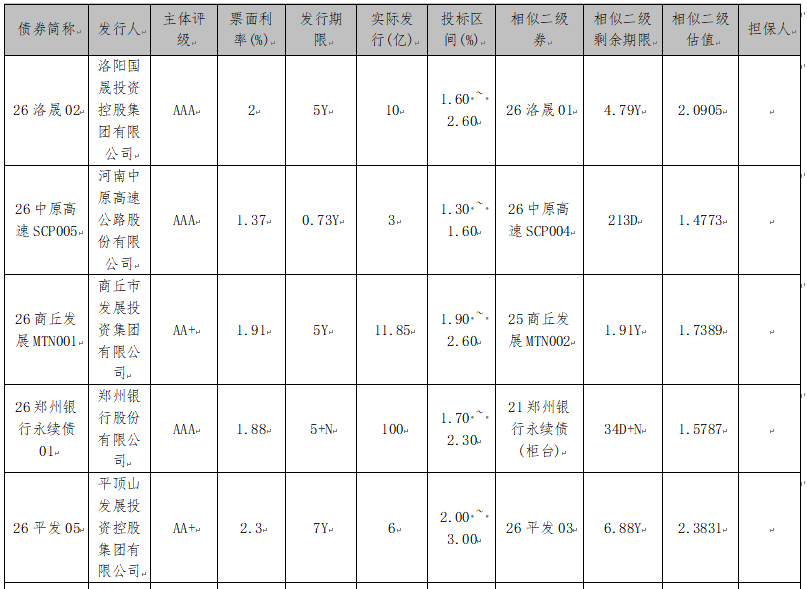
3.本周全国共发行起息486只信用债,发行规模合计3,935.07亿元,较上周1,400.06亿元,增加181.06%。其中,城投债共发行237只,发行规模合计1,608.18亿元,较上周519.10 亿元,增加209.80%。本周河南省8家发行人共发行起息8只信用债,发行规模合计148.85亿元,其中郑州银行永续债发行100亿元。
4.本周全国暂无取消发行信用债。
一、宏观情况
(一)宏观数据
1.国家统计局发布2026年9月通胀数据CPI和PPI指数。
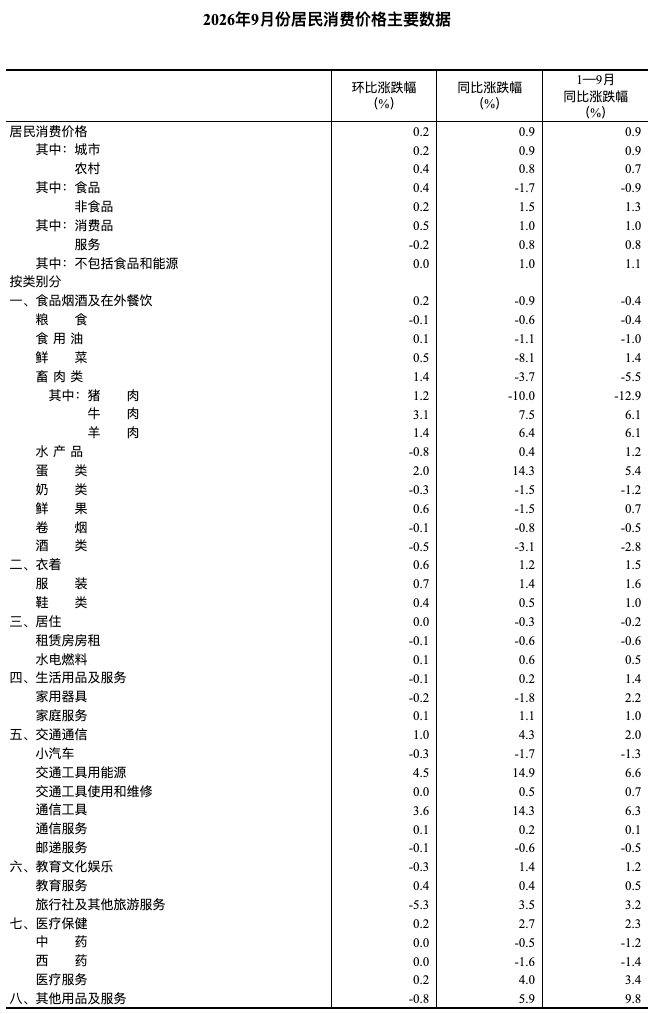
2026年9月份,全国居民消费价格CPI同比+0.9%(前值+0.8%)。其中,城市+0.9%(前值+0.8%),农村+0.8%(前值+0.7%);食品价格-1.7%(前值-1.4%),非食品价格+1.5%(前值+1.2%);消费品价格+1.0%(前值+0.8%),服务价格+0.8%(前值+0.8%)。核心CPI(剔除食品和能源)同比+1.0%(前值+1.0%)。1—9月平均,全国居民消费价格比上年同期上涨0.9%。
9月份,CPI环比+0.2%(前值+0.4%)。其中,城市+0.2%(前值+0.4%),农村+0.4%(前值+0.4%);食品价格+0.4%(前值+0.4%),非食品价格+0.2%(前值+0.3%);消费品价格+0.5%(前值+0.6%),服务价格-0.2%(前值+0.1%)。
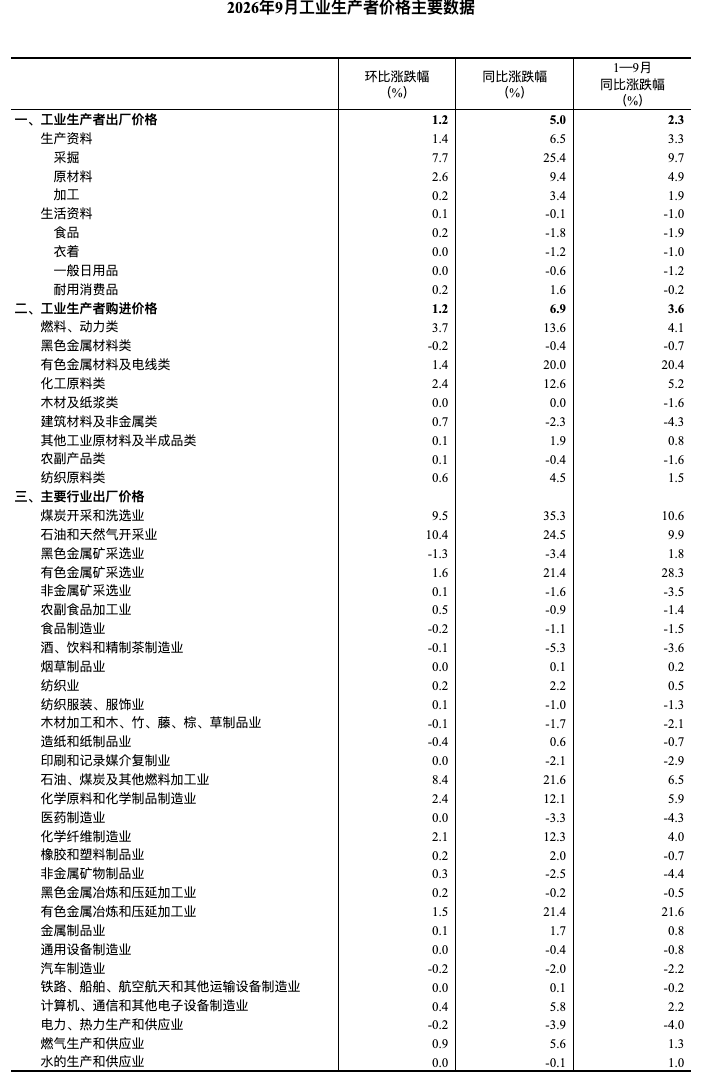
9月份,全国工业生产者出厂价格(PPI)同比+5.0%(前值+3.8%),涨幅显著扩大;环比+1.2%(前值+0.4%),涨幅扩大0.8个百分点。工业生产者购进价格(PPIRM)同比+6.9%(前值+5.8%),环比+1.2%(前值+0.3%)。1—9月平均,工业生产者出厂价格比上年同期上涨2.3%,工业生产者购进价格上涨3.6%。
数据解读:
9月CPI同比回升0.1个百分点至0.9%,连续第二个月回升,能源与消费电子价格延续上行是核心拉动,食品价格降幅有所反复,核心CPI持平于1.0%,服务价格暑期后季节性转弱,整体呈现“商品端偏强、服务端偏弱”的修复格局。食品价格同比-1.7%(前值-1.4%),降幅扩大0.3个百分点,结束此前连续三个月收窄态势,影响CPI同比下降约0.29个百分点;其中鲜菜价格同比-8.1%(前值-2.8%),降幅明显扩大,与猪肉合计影响CPI同比下降约0.33个百分点;猪肉价格同比-10.0%(前值-11.8%),降幅连续三个月收窄(-15.9%→-13.3%→-11.8%→-10.0%),生猪产能综合调控政策效应持续显现,猪肉对食品项的拖累进一步减轻;鸡蛋价格同比+17.4%(涨幅回落1.1个百分点),牛肉、羊肉价格分别+7.5%、+6.4%,涨幅继续扩大,合计影响CPI同比上涨约0.08个百分点。能源价格同比涨幅由4.1%扩大至7.3%,其中汽油价格同比+16.6%(前值+9.3%),涨幅扩大7.3个百分点,影响CPI同比上涨约0.47个百分点,国际油价上行仍是CPI同比回升的首要拉动。非食品价格同比+1.5%(前值+1.2%),涨幅连续两个月扩大;消费品价格同比+1.0%(前值+0.8%),回升至1%关口,扣除能源的工业消费品价格同比+1.6%(前值+1.8%,涨幅回落0.2个百分点),影响CPI同比上涨约0.39个百分点,其中黄金饰品价格同比+22.5%(涨幅回落11.1个百分点),影响CPI同比上涨约0.11个百分点;受AI算力需求持续旺盛、存储芯片等成本走高影响,数据存储设备、平板电脑、计算机和移动电话机价格同比分别+46.7%、+23.6%、+21.8%和+14.9%,涨幅均有扩大,合计影响CPI同比上涨约0.23个百分点,消费电子涨价潮延续且范围扩大,成为消费品价格回升的持续性结构特征。核心CPI同比+1.0%(前值+1.0%),连续第二个月持稳于1%;服务价格同比+0.8%(前值+0.8%),影响CPI同比上涨约0.40个百分点,其中出行服务价格+2.1%(涨幅扩大0.8个百分点),医疗服务+4.0%(涨幅持平)仍为主要支撑,教育服务、家庭服务涨幅总体平稳,但居住价格同比-0.3%(租赁房房租-0.6%)延续负增长,服务价格同比连续三个月停留在0.7%—0.8%区间,居民服务消费需求修复依然偏缓。从环比来看,CPI上涨0.2%(前值+0.4%),涨幅回落0.2个百分点,呈现“工业消费品支撑、服务价格拖累”的分化结构:服务价格环比由+0.1%转为-0.2%,对CPI环比的影响由上拉约0.04个百分点转为下拉约0.08个百分点,暑假结束带动飞机票、宾馆住宿和旅行社收费价格分别下降8.7%、7.0%和6.0%,合计影响CPI环比下降约0.12个百分点,是环比涨幅回落的主因;工业消费品价格环比+0.7%,影响CPI环比上涨约0.22个百分点,其中国内汽油价格环比+4.9%(涨幅回落2.3个百分点),黄金饰品价格环比由+7.6%转为-2.1%,移动电话机、计算机、数据存储设备和平板电脑价格环比分别+3.7%、+2.0%、+1.7%和+1.5%,秋装上市带动服装价格+0.7%;食品价格环比+0.4%(涨幅持平),但低于季节性水平0.8个百分点,鲜菜、猪肉、鸡蛋和鲜果价格涨幅在0.5%—2.3%之间,牛肉、羊肉价格环比分别+3.1%和+1.4%且涨幅均有扩大,休渔期结束水产品供应充足、价格-0.8%。
数据来源:国家统计局,中豫信增整理
PPI同比大幅回升1.2个百分点至5.0%,创2023年以来新高,连续7个月同比上涨;环比+1.2%,涨幅扩大0.8个百分点,国际大宗商品上行传导、冬季备煤等供需因素与AI算力需求扩张形成共振,生产端通胀加速上行。同比层面,8个主要上涨行业涨幅均扩大,合计影响PPI同比上涨约5.42个百分点,上拉影响比上月增加1.12个百分点:煤炭开采和洗选业同比+35.3%(前值+26.6%),涨幅大幅扩大8.7个百分点,冬季供暖备煤需求增加、主产矿区供应阶段性偏紧叠加国际煤价上涨预期,煤炭成为本月第一大拉动行业;石油和天然气开采业同比+24.5%(前值+10.5%),涨幅扩大14.0个百分点,石油、煤炭及其他燃料加工业+21.6%(前值+11.1%),涨幅扩大10.5个百分点,国际油价上行的输入性拉动进一步走强;有色金属矿采选业、有色金属冶炼和压延加工业均+21.4%(前值分别+21.1%、+20.8%),维持20%以上高位;化学原料和化学制品制造业+12.1%(前值+9.1%)、化学纤维制造业+12.3%(前值+9.6%),涨幅明显走阔;电气机械和器材制造业+6.2%、计算机通信和其他电子设备制造业+5.8%(前值+5.3%),AI算力、算电协同对中游制造业价格的拉动持续增强。价格下降行业中,酒饮料和精制茶制造业、电力热力生产和供应业、医药制造业、非金属矿物制品业、汽车制造业同比降幅在2.0%—5.3%之间,5个行业合计下拉PPI同比约0.66个百分点;黑色金属冶炼和压延加工业同比-0.2%(前值-0.3%),降幅小幅收窄但仍处负值区间,地产链需求对黑色系的压制尚未缓解。环比层面,三大因素共振推升PPI涨幅扩大:一是国际原油、有色金属价格上行带动,石油开采、精炼石油产品制造、有机化学原料制造价格环比分别+14.5%、+7.4%和+5.4%,有色金属矿采选业、有色金属冶炼和压延加工业分别+1.6%和+1.5%,上述5个行业合计影响PPI环比上涨约0.63个百分点;二是部分能源和原材料行业供需状况变化,煤炭开采和洗选业、煤炭加工价格环比分别+9.5%和+13.6%,钢材、水泥等建筑材料需求有所回升叠加原材料成本上涨,非金属矿物制品业价格在连降7个月后转为+0.3%,黑色金属冶炼和压延加工业+0.2%,上述4个行业合计影响PPI环比上涨约0.38个百分点;三是人工智能、算电协同等领域加快发展带动,电气机械和器材制造业、计算机通信和其他电子设备制造业价格环比均+0.4%,合计影响PPI环比上涨约0.07个百分点。工业生产者购进价格同比+6.9%(前值+5.8%),环比+1.2%(前值+0.3%),其中燃料动力类同比+13.6%(前值+9.8%)、化工原料类+12.6%(前值+9.5%)、有色金属材料及电线类+20.0%(前值+19.8%),涨幅全面走阔;购销价格差收窄至1.9个百分点(前值2.0个百分点);PPI-CPI剪刀差大幅走阔至4.1个百分点(前值3.0个百分点),上游采掘工业(+25.4%)与加工工业(+3.4%)、生活资料(-0.1%)的涨幅差距进一步拉大,输入性与供给性因素主导的上游涨价与温和的终端消费通胀形成鲜明反差,工业企业上下游利润分化格局显著加剧,中下游制造业成本压力明显抬升,价格向终端消费的传导仍然不畅——CPI中非食品(+1.5%)与工业消费品(+1.6%)涨幅虽延续回升,但传导目前主要体现为能源与消费电子等局部领域,服务价格仍未见起色。
数据来源:国家统计局,中豫信增整理
债市方面,CPI同比0.9%、核心CPI持平于1.0%、服务价格暑期后再度转弱,消费端通胀压力依然有限,货币政策维持合理充裕的基本面基础未变,利率债中长期估值支撑逻辑仍在;但PPI加速上行至5.0%、剪刀差走阔至4.1个百分点,通胀预期明显升温,上游涨价通过能源、消费电子向CPI的局部传导已经显现,对债市做多情绪形成阶段性压制,长端利率面临一定回调压力,短期“通胀交易”或边际取代“通缩交易”成为定价因素;中期看,若上游涨价未能有效传导至终端消费与服务价格(目前传导仍不顺畅),货币政策收紧即缺乏依据,利率债调整空间相对可控,后续重点关注10月油价与煤价走势、PPI向CPI非食品传导的广度变化,以及核心CPI回升的持续性。
2.央行发布2026年9月金融数据。
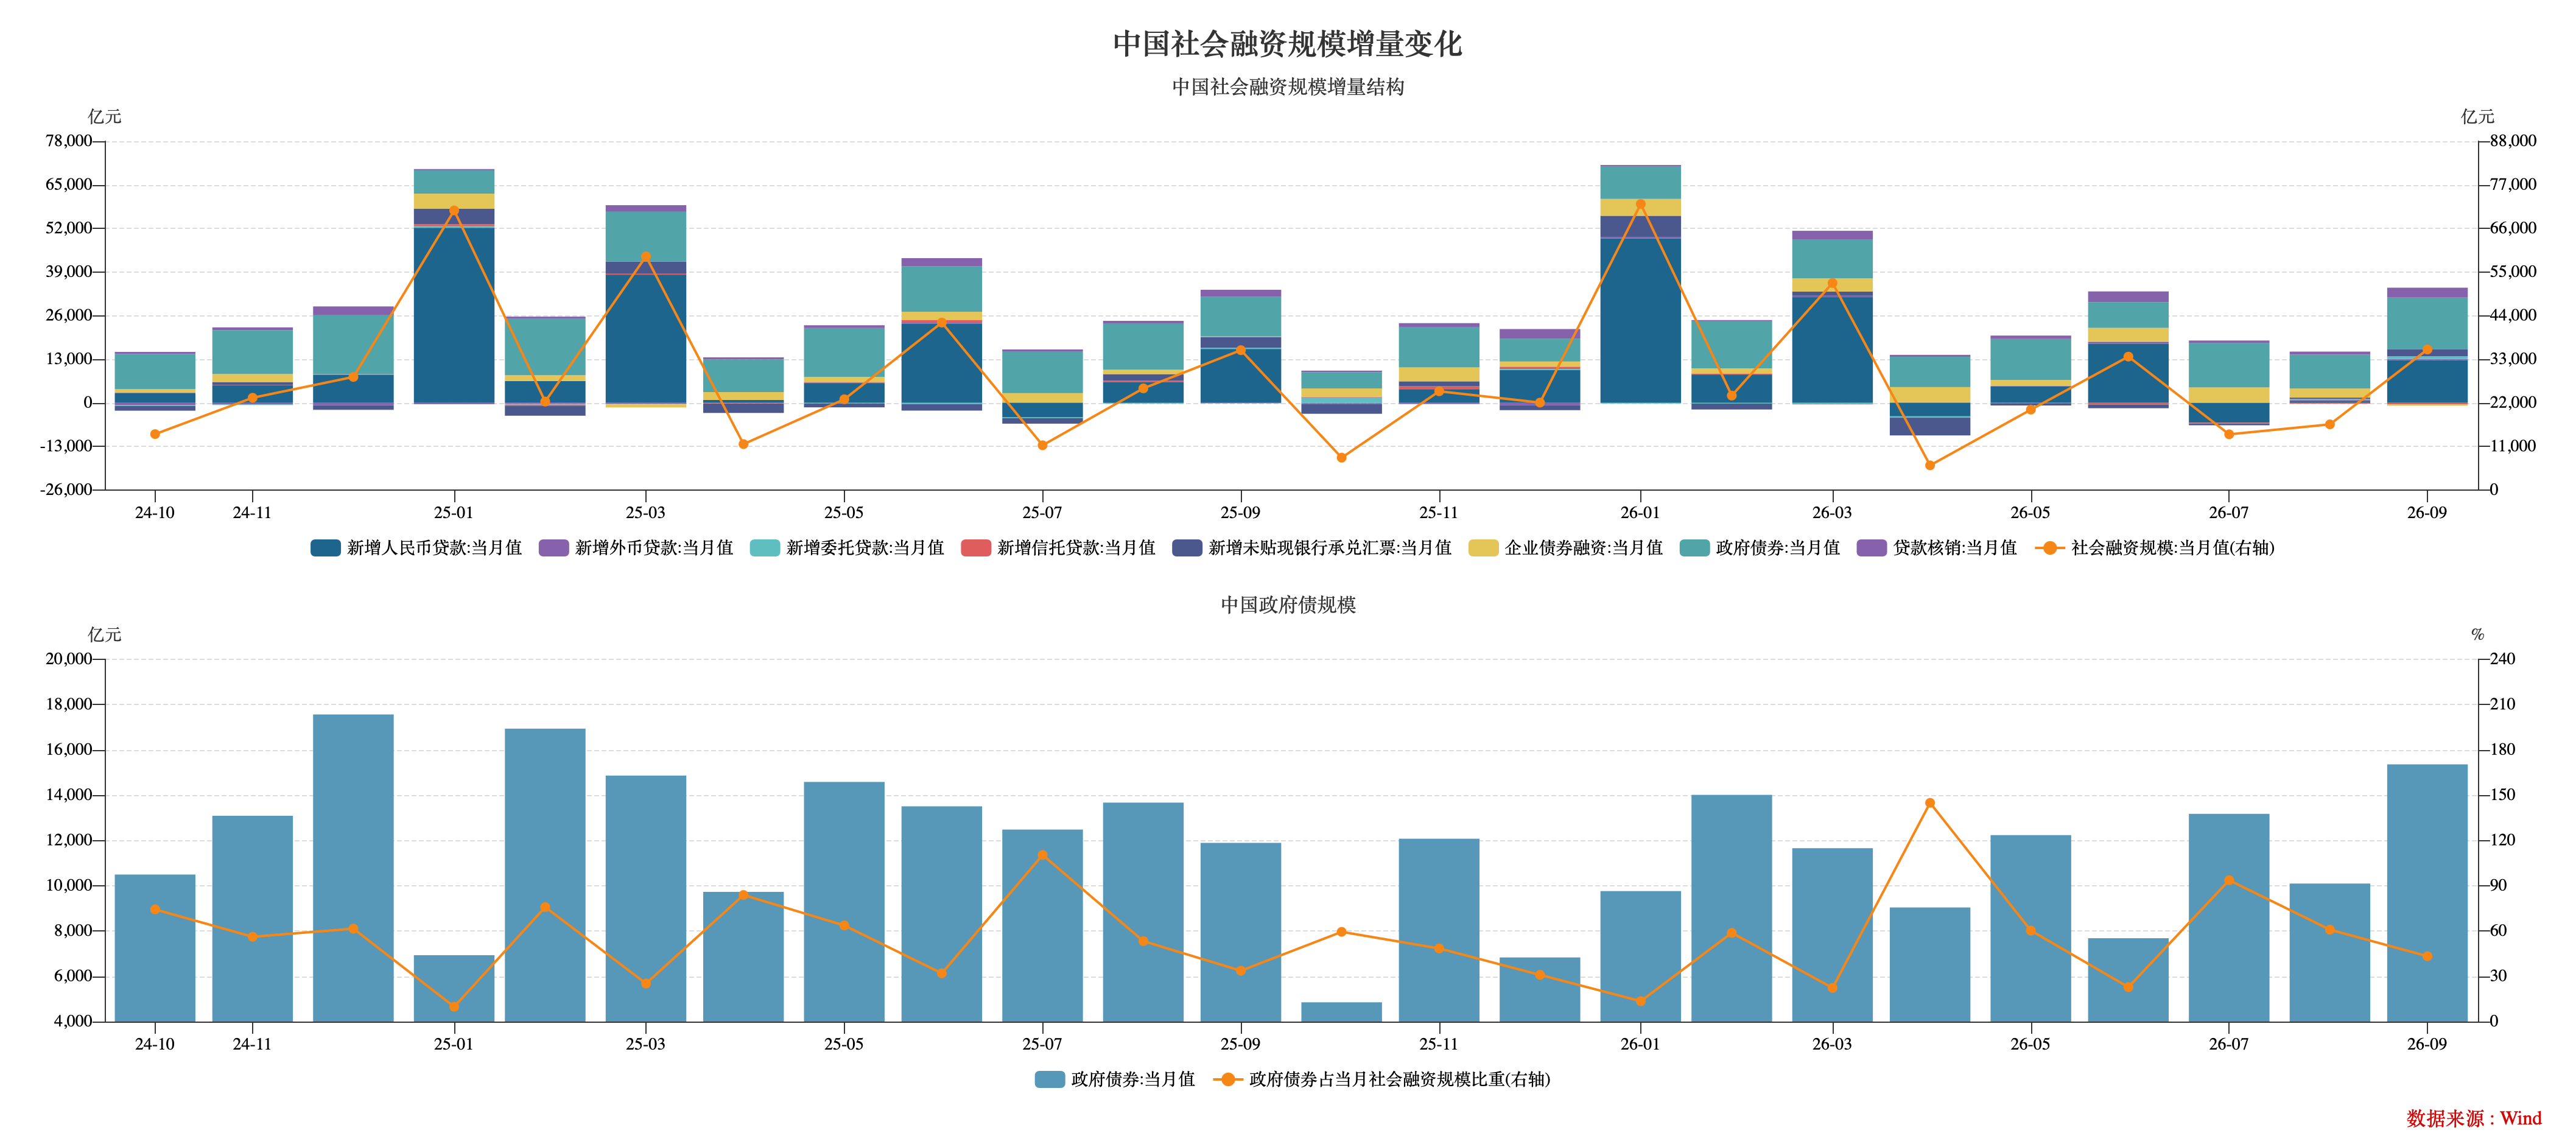
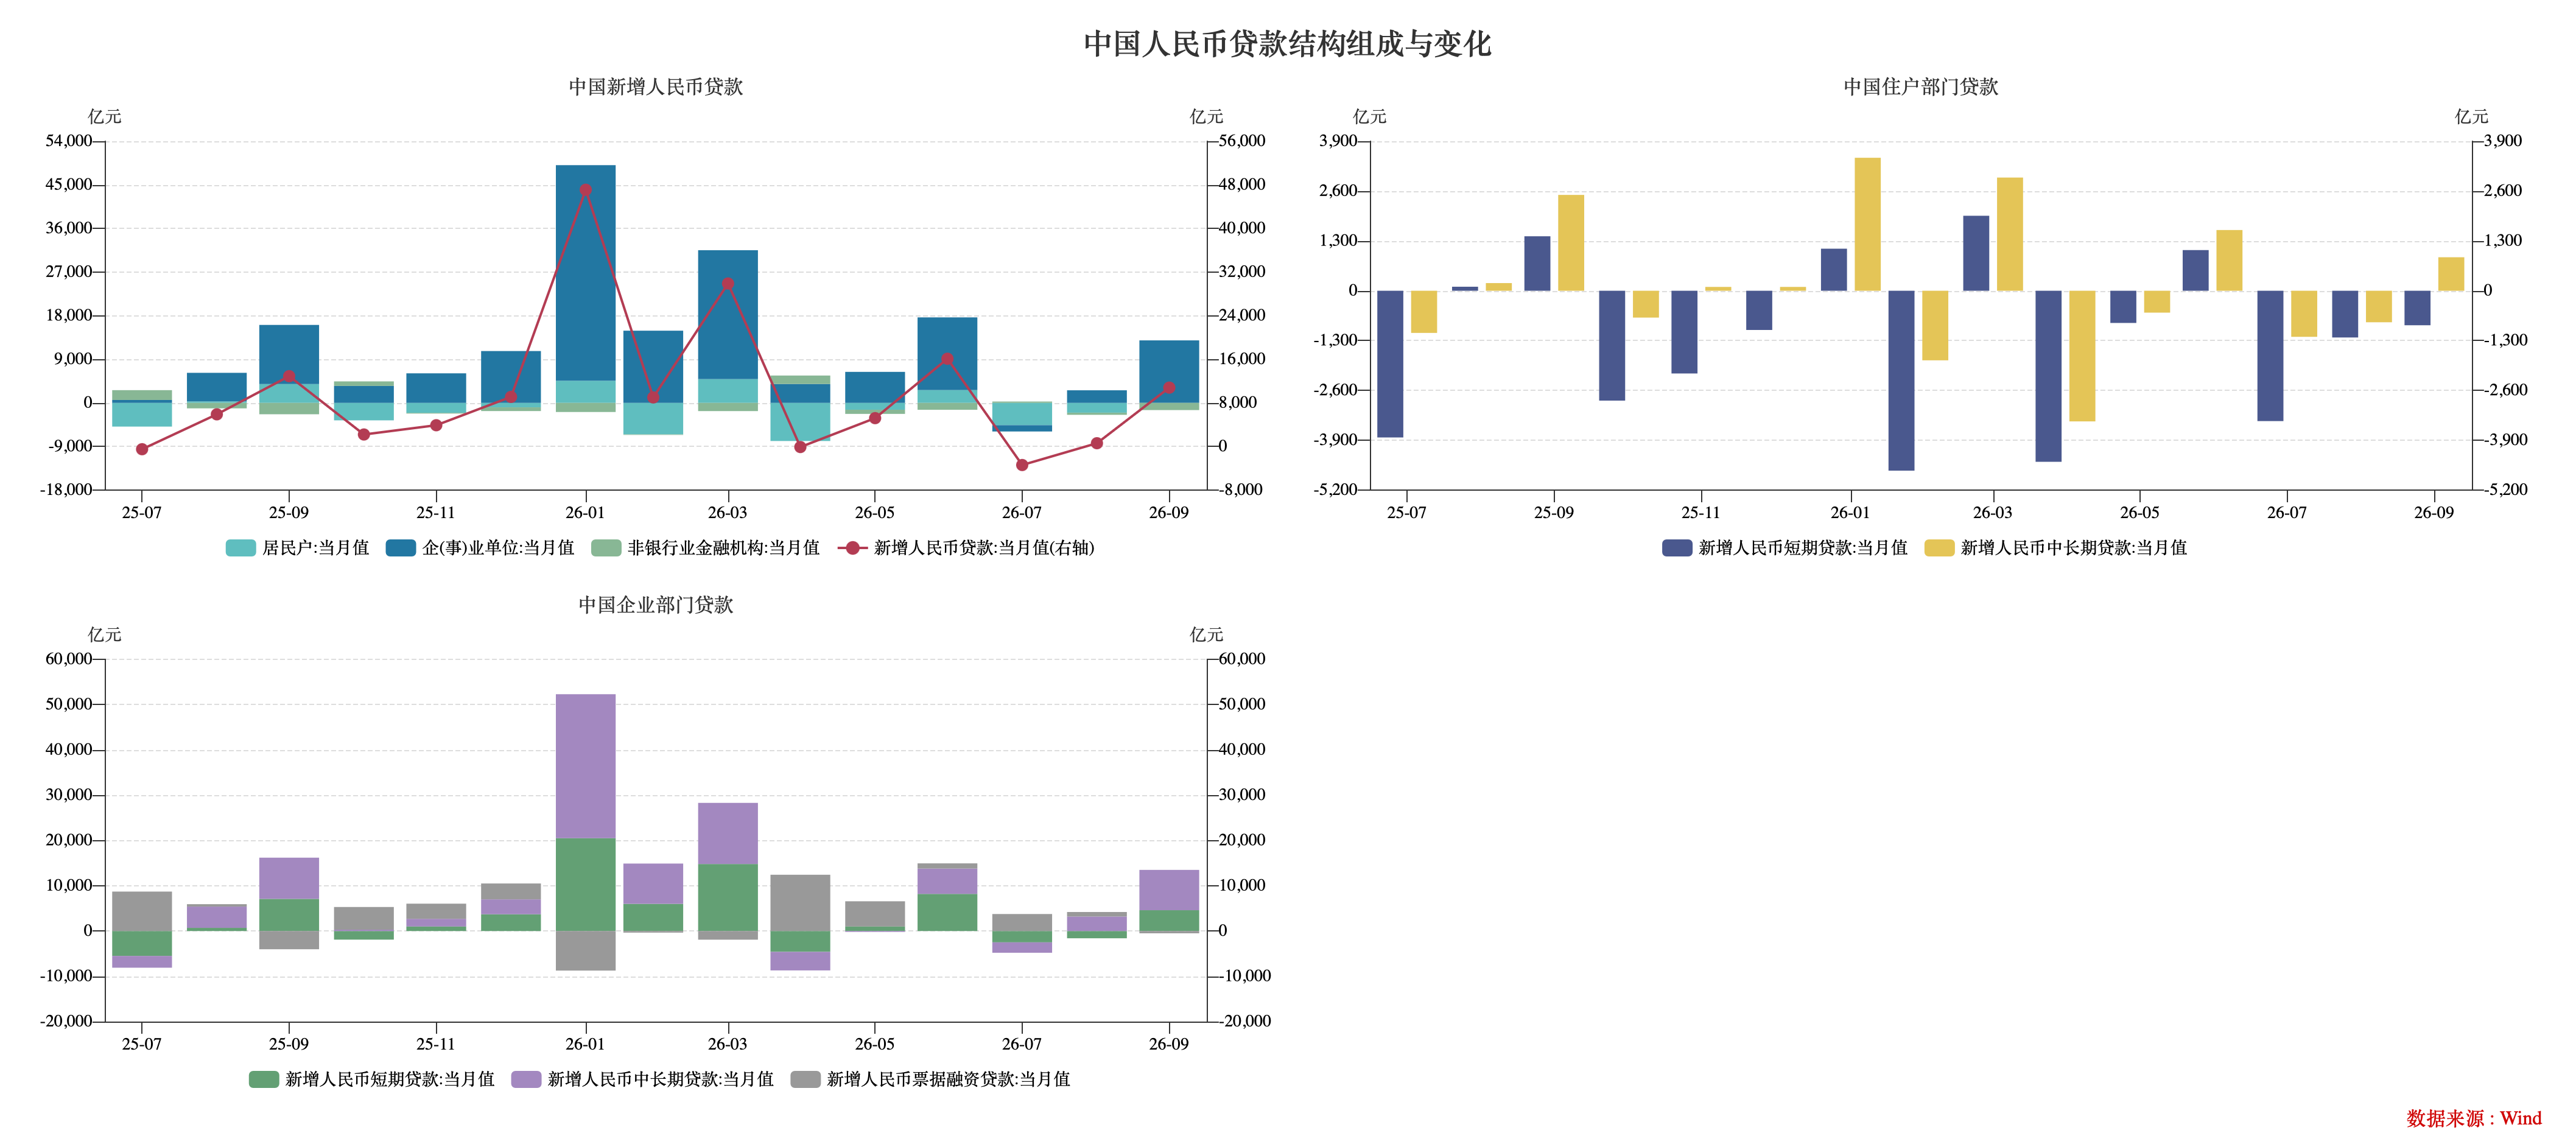
2026年10月14日,央行公布2026年9月金融数据。9月,新增社融3.55万亿元(前值1.66万亿元),同比多增177亿元;金融机构口径新增人民币贷款1.08万亿元(前值600亿元;含对非银金融机构贷款),同比少增2,100亿元。
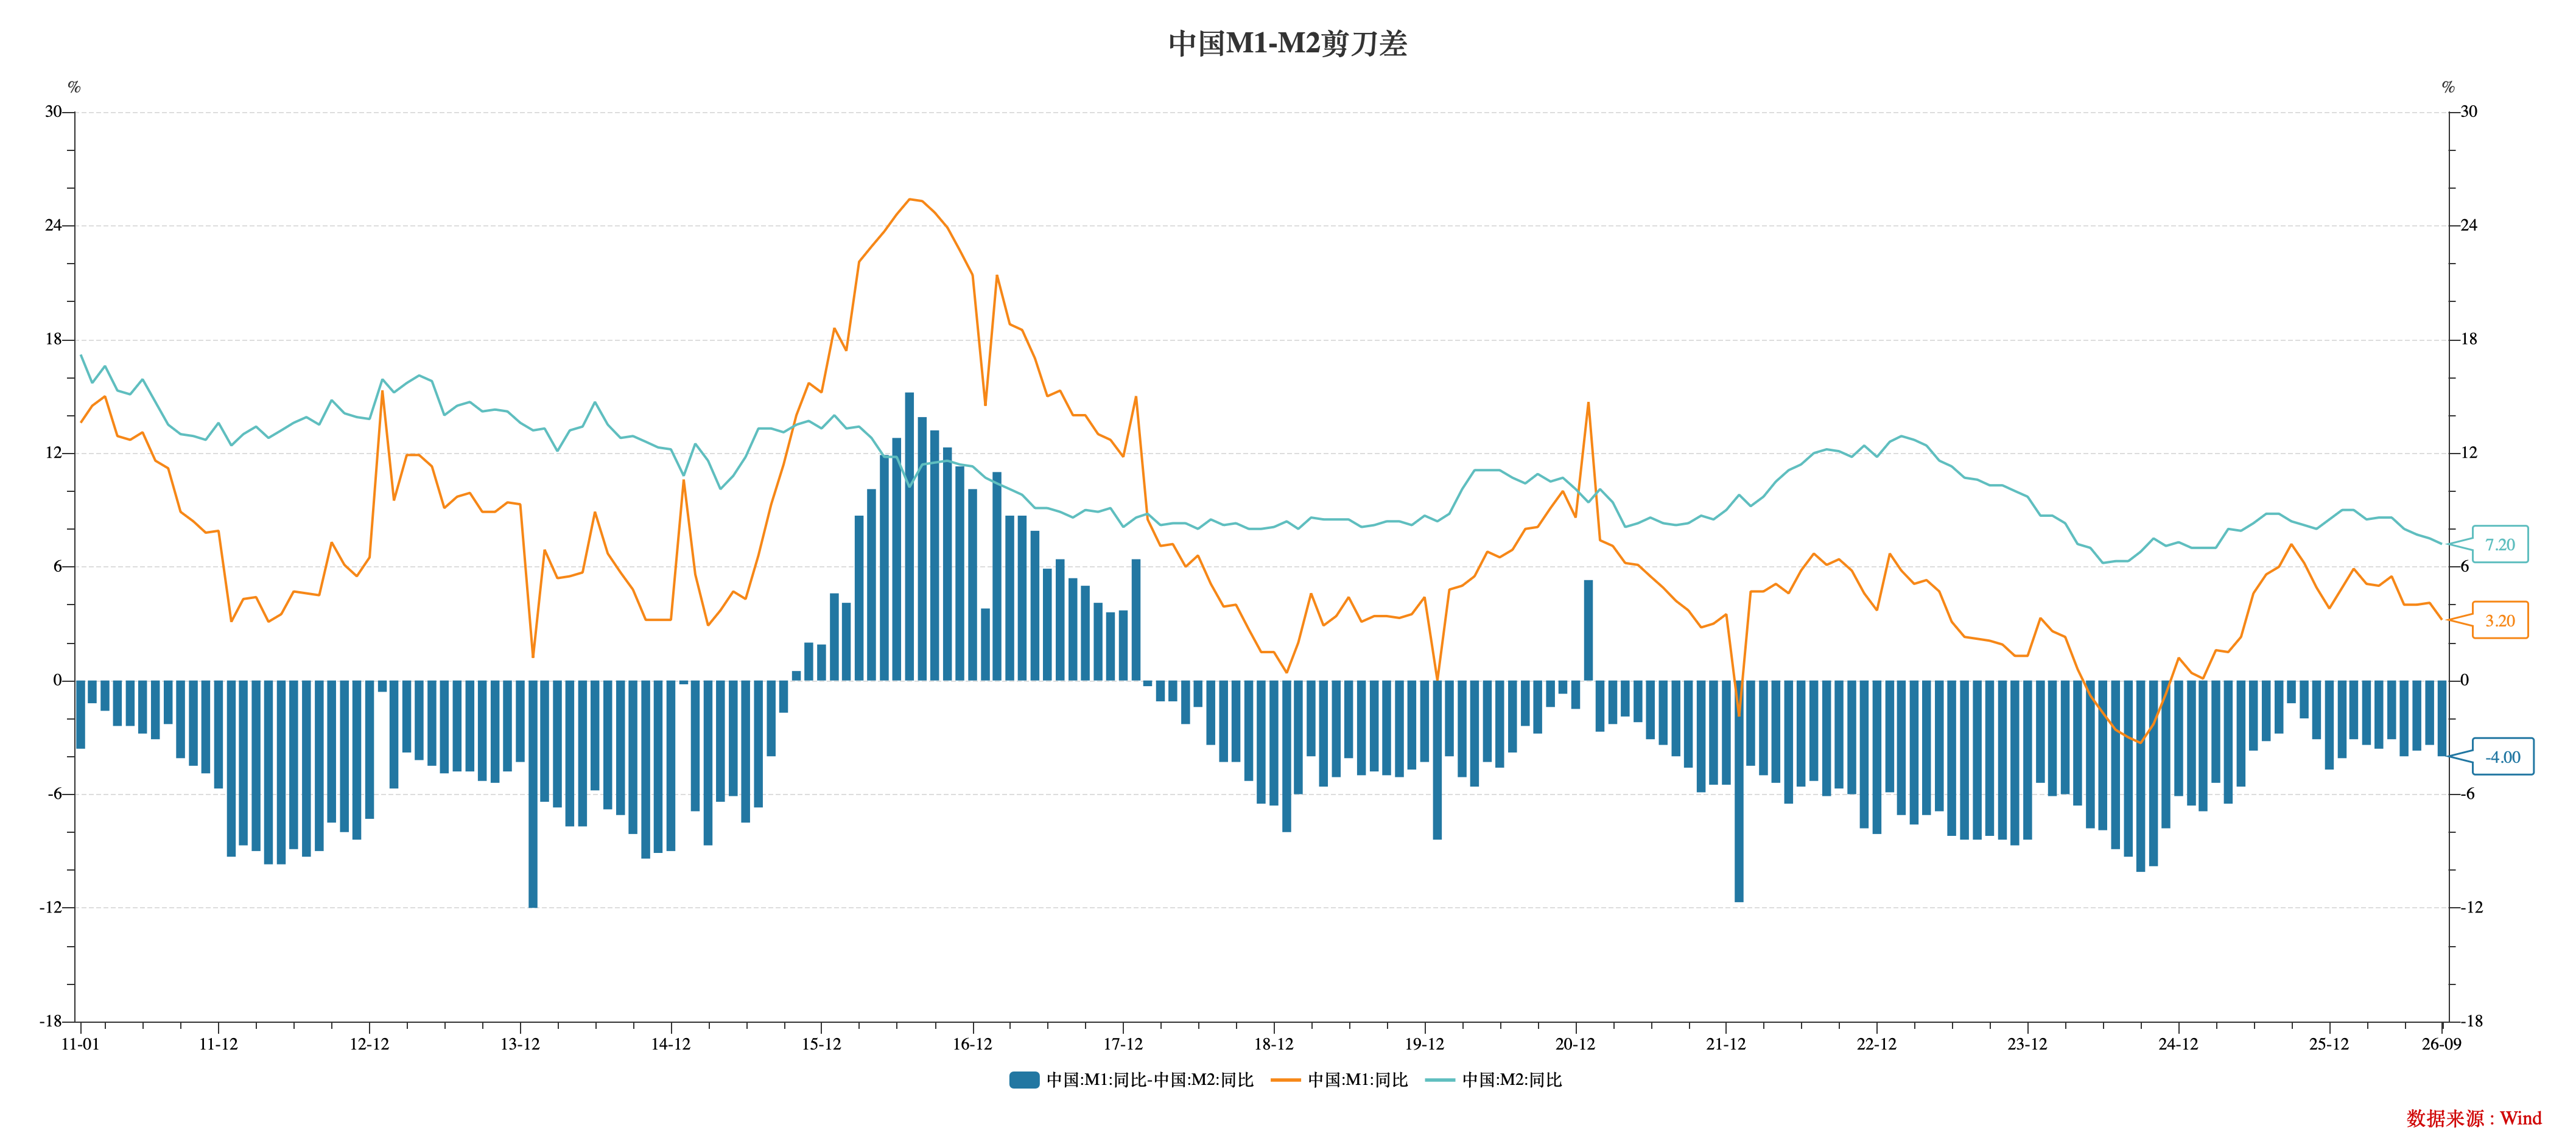
9月M1同比增3.2%(前值4.1%),M2同比增7.2%(前值7.5%)。
数据解读:
9月新增社融35,476亿元,环比季节性大幅回升114.0%(前值1.66万亿元),符合季末月冲量规律,高于市场一致预期(万得预期约3.13万亿元),与过去五年同期均值(3.57万亿元)基本相当;同比多增177亿元(上年同期3.53万亿元),时隔一个月重回同比多增通道。从结构看,本月社融的支撑力量重新切换回政府债券:政府债券净融资15,362亿元、同比多增约3,470亿元,占当月社融比重约43%,一是发行节奏错位下上年同期基数偏低(2025年9月政府债净融资约1.19万亿元),二是当月到期偿还规模下降推升净融资额至年内新高。社融口径对实体经济发放的人民币贷款增加12,734亿元、同比少增3,342亿元,连续第三个月成为社融的最主要拖累。直接融资内部明显分化:企业债券净融资-393亿元、转为净偿还,同比少增约500亿元,9月为信用债发行传统淡季,叠加当月债市调整、取消发行增加,且大规模政府债供给对企业融资形成一定挤出;非金融企业境内股票融资658亿元、同比多增158亿元。9月末社融存量增速7.1%,较上月回落0.1个百分点,延续缓慢下行态势;前三季度社融累计增量27.46万亿元、比上年同期少2.63万亿元,累计缺口与前八个月(少2.64万亿元)基本持平。但需客观指出,本月社融同比多增主要依赖政府债低基数与发行节奏错位,实体信贷派生仍在收缩,融资总量的内生扩张动能依然不足;前三季度债券与股票融资占社融增量比重约49.5%,超过贷款占比约7个百分点,连续第二个月实现直接融资对贷款的占比反超,融资结构的趋势性切换进一步深化。
数据来源:WIND,中豫信增整理
9月新增人民币贷款10,800亿元,季末环比大幅多增1.02万亿元(前值600亿元),同比少增2,100亿元(上年同期1.29万亿元),少增幅度较8月(少增5,300亿元)明显收窄;月末人民币贷款余额283.44万亿元,同比增速降至4.8%,较上月回落0.1个百分点,续创有数据记录以来最低水平。对公端,企业贷款增加1.29万亿元、同比转为多增700亿元;但需说明,同比多增主要由票据低基数贡献(上年同期票据净减少4,026亿元),剔除票据后企业短贷与中长贷合计同比仍少增约2,700亿元。其中企业短期贷款增加4,600亿元、同比少增2,500亿元;企业中长期贷款增加8,900亿元、环比多增5,700亿元、同比仅少增200亿元、近乎持平——这是本月数据最重要的边际信号:9月制造业PMI重返扩张区间(50.1%),置换债发行步入尾声后化债对企业中长贷的置换拖累逐步消退,8,000亿元政策性金融工具拨付与专项债落地提速亦带动相关配套融资,企业中长贷同比少增幅度由8月的1,500亿元大幅收窄至200亿元,一改7-8月连续大幅少增/负增的态势出现企稳迹象,其持续性值得重点跟踪。票据融资减少500亿元、同比少减3,526亿元,绝对量上季末未现票据冲量,数据“含水量”保持低位。居民端,居民贷款合计净减少26亿元、基本零增长,连续第三个月收缩但降幅大幅收窄(7月-4,603亿元、8月-2,029亿元);其中短期贷款减少900亿元、同比多减2,321亿元,商品消费恢复有限、耐用品消费承压(9月CPI读数不及预期、狭义乘用车零售同比下降约28%),消费类信贷需求依然偏弱;中长期贷款增加874亿元、环比由负转正,同比仍少增1,626亿元,地产“金九”成色不足(重点50城新房成交面积同比降幅约20%),但京沪蓉等地楼市政策落地生效、按揭需求季节性边际回升,9月末出台的居民购房贷款贴息政策对后续的拉动效果有待观察。非银行业金融机构贷款净减少1,485亿元,同比少减863亿元。整体来看,信贷“降速”的总量格局未变,贷款余额增速4.8%续创新低,但结构出现两个积极信号:企业中长贷近乎止跌、票据冲量基本消退;制约仍在居民端,居民贷款零增长创历史同期新低,信用收缩对总需求的滞后影响仍需关注。亦有机构提示,企业债券与企业中长贷合计的企业部门信用增速仍在回落,内生融资需求偏弱的方向尚未改变,企业中长贷的企稳信号能否演化为趋势,仍需后续月份验证。
数据来源:WIND,中豫信增整理
9月末,M2余额359.63万亿元,同比增长7.2%,较上月回落0.3个百分点。M1余额116.76万亿元,同比增长3.2%,较上月回落0.9个百分点。M1-M2剪刀差-4.0个百分点,较上月走阔0.6个百分点,重回偏高水平。
数据来源:WIND,中豫信增整理
M2增速回落,一是去年同期基数明显抬升(2025年9月M2同比8.4%,处于当年高位);二是当月新增贷款同比少增,存款派生乏力;三是9月权益市场明显调整,非银存款减少1.91万亿元、同比多减8,500亿元,拖累显著。结构亮点在于企业存款增加1.31万亿元、同比多增3,906亿元,政策性金融工具落地与企业贷款投放恢复带动企业端存款派生改善;居民存款增加2.4万亿元、同比少增5,600亿元,收入与消费偏弱背景下居民端存款增长放缓。M1增速回落0.9个百分点,主因去年同期基数大幅抬升(2025年9月M1同比7.2%为当年高点、单月环比增量约1.9万亿元),同时地产销售回款仍然偏弱,居民存款向企业活期存款的转化不足。剪刀差走阔主要源于M1在高基数下的回落,单月波动不宜作趋势性解读;但剔除基数看,实体资金活化程度偏弱的格局并未改变,宽货币向宽信用传导的堵点依旧存在。往后看,9月末房贷贴息、PSL利率下调及支持领域扩围、结构性货币政策工具额度增加等增量政策密集落地,叠加5,500亿元地方债结存限额启动动用(截至9月底政府债发行进度约76.9%,明显慢于2025年同期的84.3%,四季度供给仍有空间),市场预计四季度政府债券净融资约3.5万亿元、高于去年四季度的2.4万亿元,政府债与政策性工具仍将对社融形成支撑;货币端,四季度M1基数明显回落(2025年10-12月M1同比分别为6.2%、4.9%、3.8%),叠加外汇占款同比连续回升,M1增速有望低位企稳。但私人部门融资需求仍然不足,实体信用内生动能的实质性修复仍需时间,年内社融增速料维持7%附近的窄幅波动,宽信用从政策融资扩散至私人部门的传导效果是关键观察变量。
(二)资金情况
数据来源:WIND,中豫信增整理
本周公开市场共有20亿元7天期逆回购、3,000亿元14天期逆回购与5,000亿元6M期买断式逆回购到期,央行累计开展了2,760亿元7天期逆回购与7,000亿元6M期买断式逆回购操作,全周实现净投放1,740亿元。
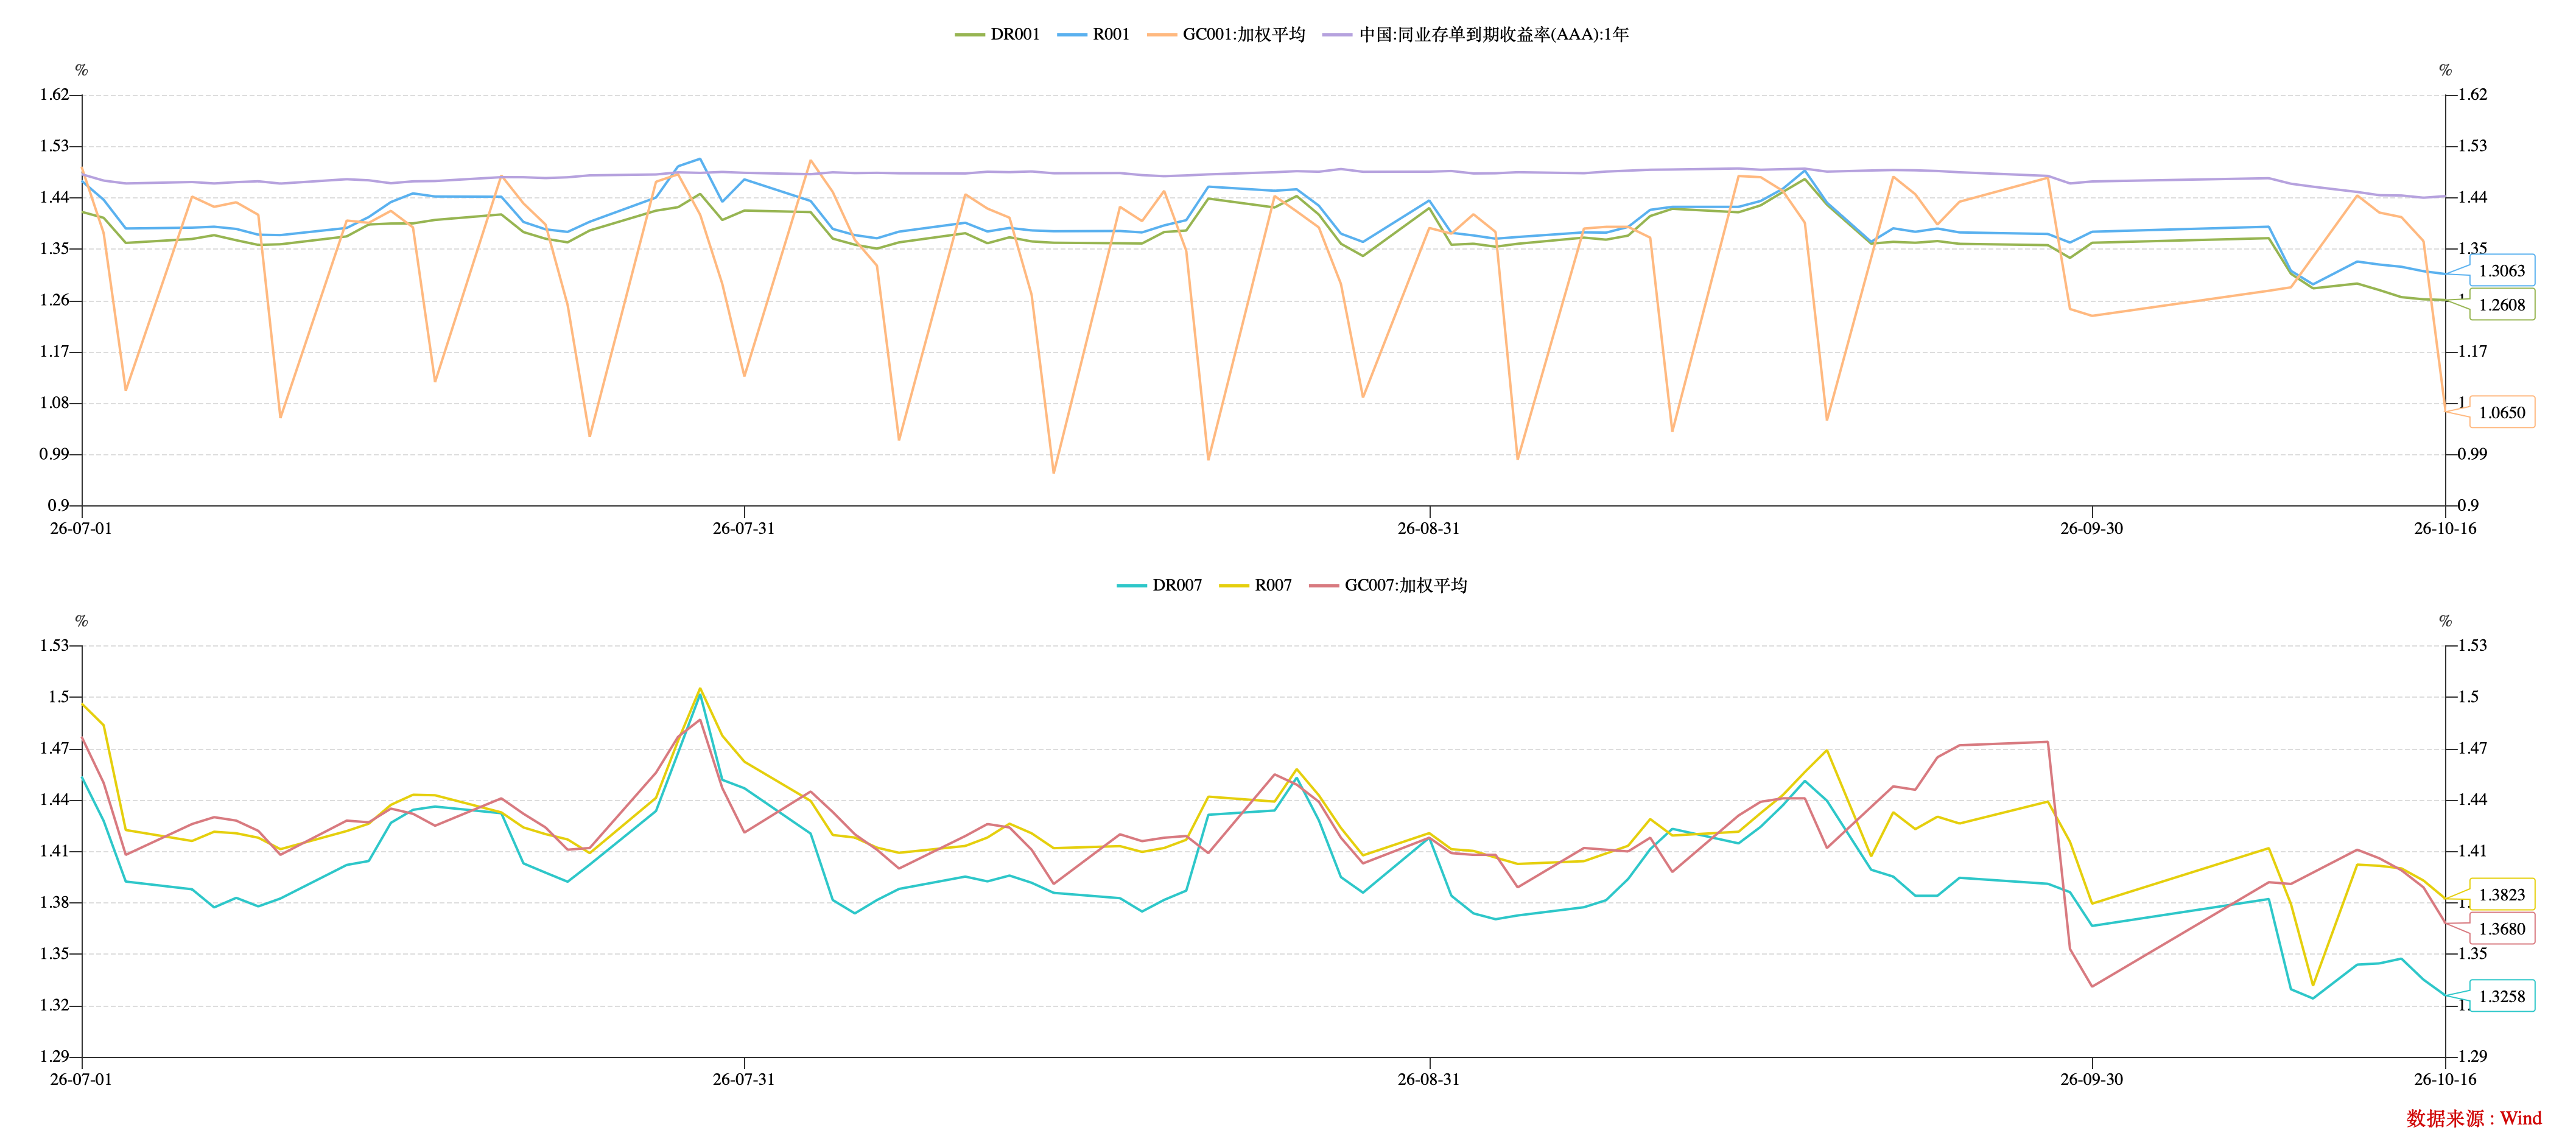
10月15日,人民银行以固定数量、利率招标、多重价位中标方式开展7000亿元买断式逆回购操作,期限6个月(182天)。因当月有5000亿元6个月期买断式逆回购到期,本次为加量续作、净投放2000亿元,此前8月、9月均为等量续作。叠加10月8日1.2万亿元3个月期买断式逆回购(净投放2000亿元),10月中长期流动性管理工具合计净投放4000亿元。资金利率运行于政策利率下方并持续下探:DR001由10月14日1.2658%降至10月15日1.2620%(续创5月19日以来新低),DR007由1.3474%降至1.3351%,均显著低于1.40%政策利率;1年期国股同业存单发行利率回落至1.45%—1.46%附近,10月同业存单到期规模1.93万亿元(低于9月2.35万亿元),银行负债端压力边际缓和。
数据来源:WIND,中豫信增整理
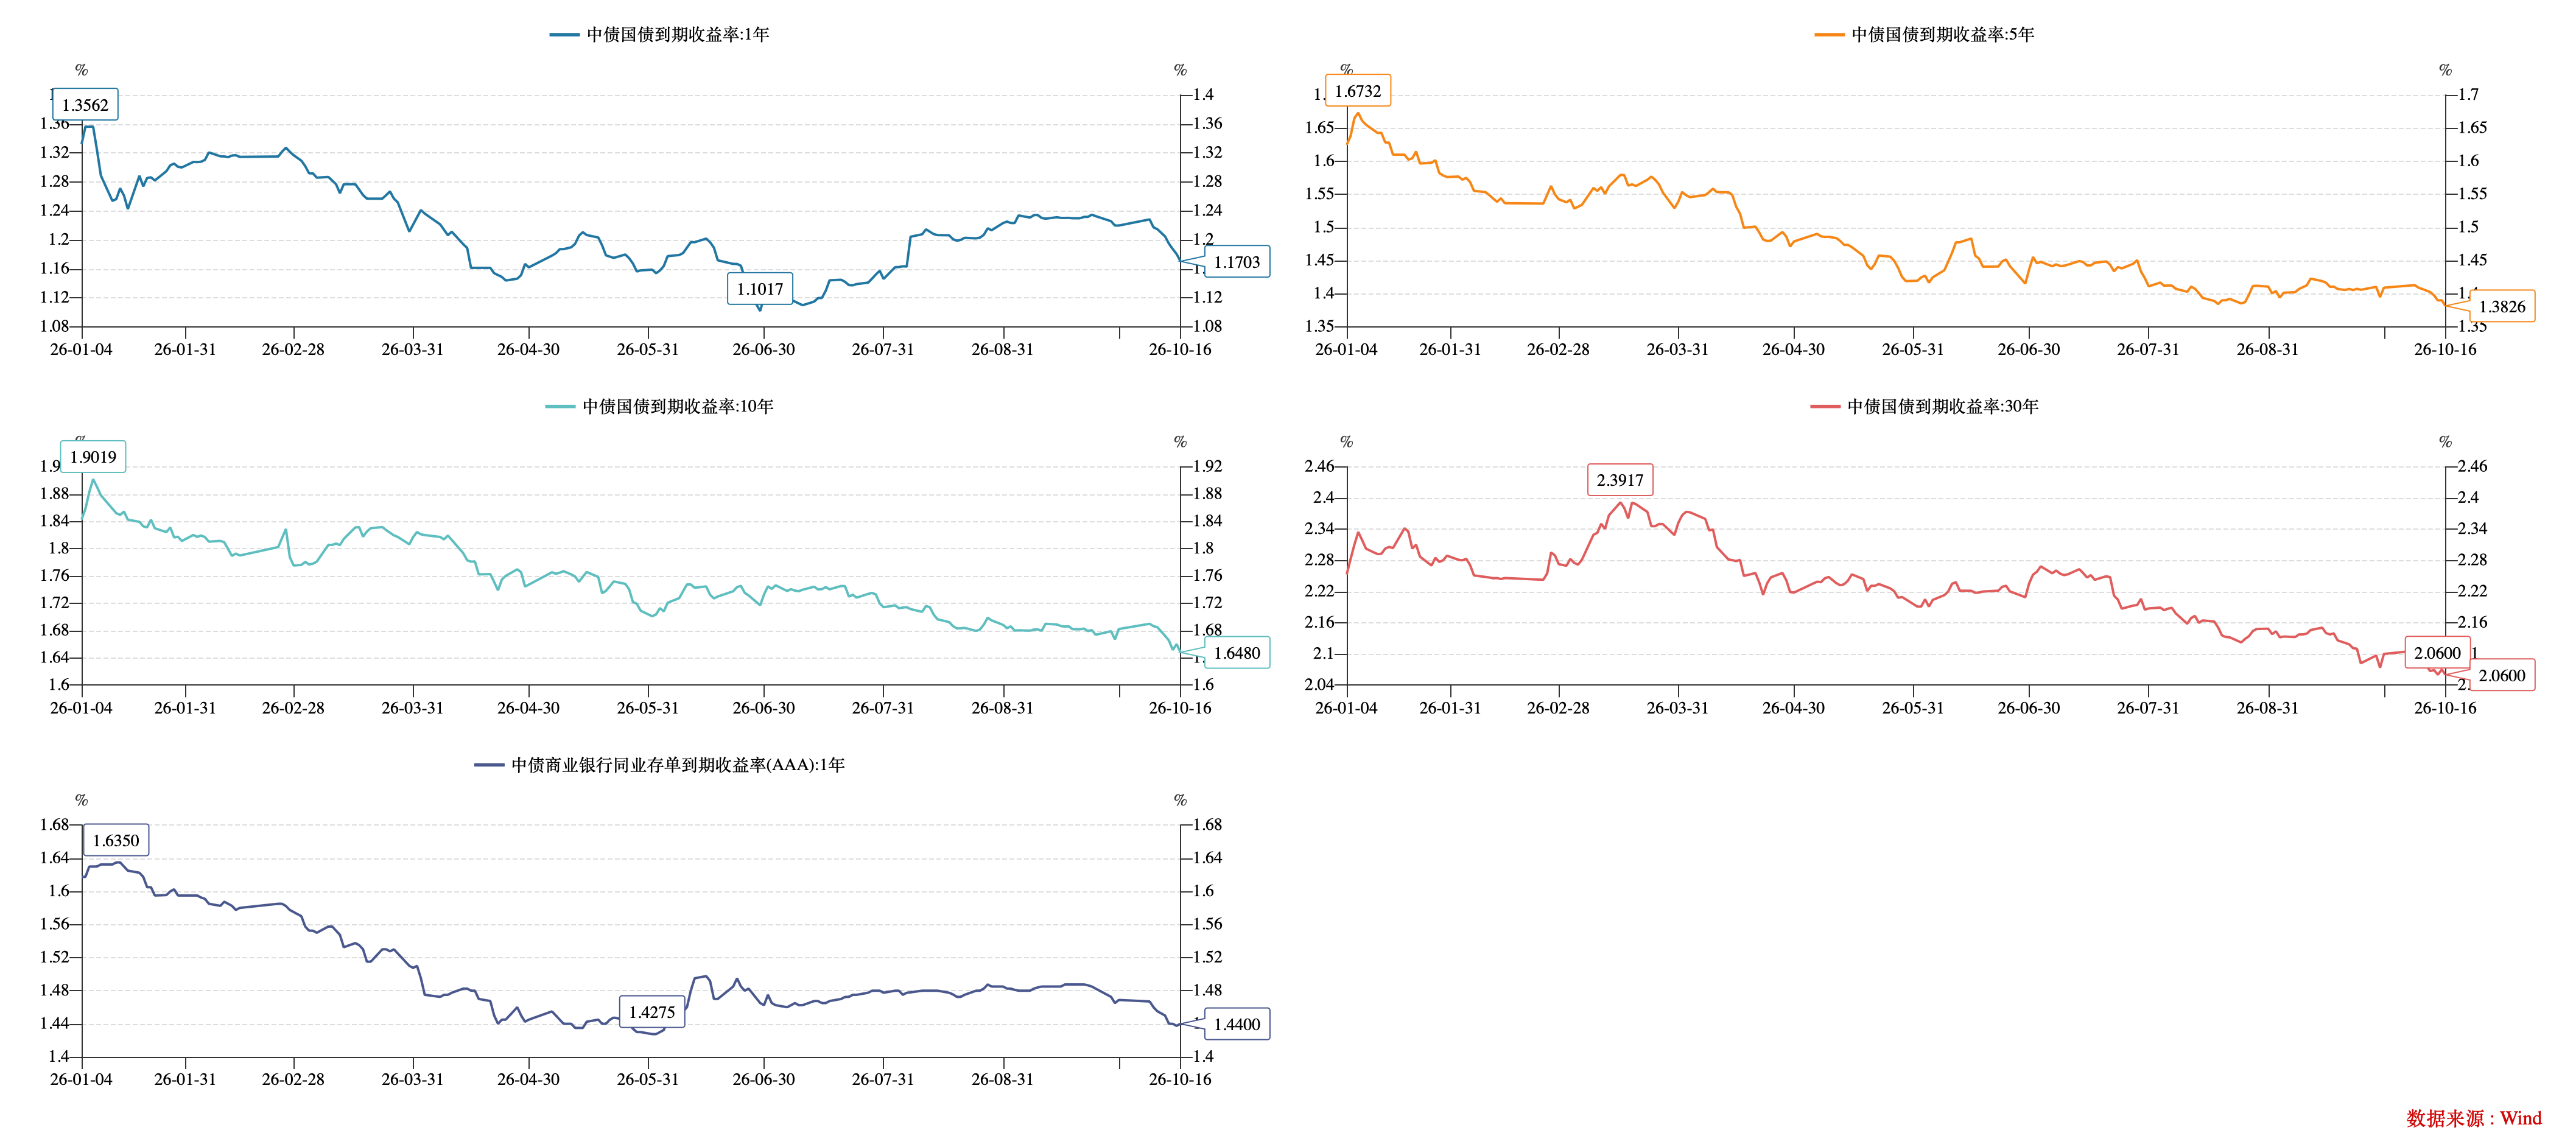
本周利率债延续“震荡走牛”,长端加速下行、逼近历史低位。10年期国债活跃券(26附息国债16)由10月12日1.6710%震荡下行,10月14日一度触及1.64%,10月16日收于1.6375%(全周约-3.85BP,下破1.65%);30年期国债活跃券(26超长特别国债04,本周由2600006切换回2600004)由2.1065%下行至10月16日2.055%(全周约-5.15BP,10月14日一度触及2.041%,逼近2%关口)。
市场驱动方面,其一,资金面极致宽松与“资产荒”格局是核心支撑——DR001降至1.26%附近、银行负债端改善,机构配置需求强劲,是长债利率下行的主要驱动。其二,股债跷跷板明显,本周A股回调、风险偏好回落,推动资金涌入低风险国债。其三,宽货币预期延续,潘功胜重申“继续实施好适度宽松的货币政策”,叠加9月社融信贷偏弱,强化债牛预期。其四,监管关注度上升——10月15日部分券商银行收到监管点名提醒后,长债午后快速调整,超长端交易拥挤度处于高位,构成阶段性压制。
截至周五,国债30Y-10Y期限利差在41.20BP水平,处于近三年约74.06%分位数。30Y地方债-30Y国债利差在15BP水平,处于近三年约38.10%分位数。
数据来源:WIND,中豫信增整理
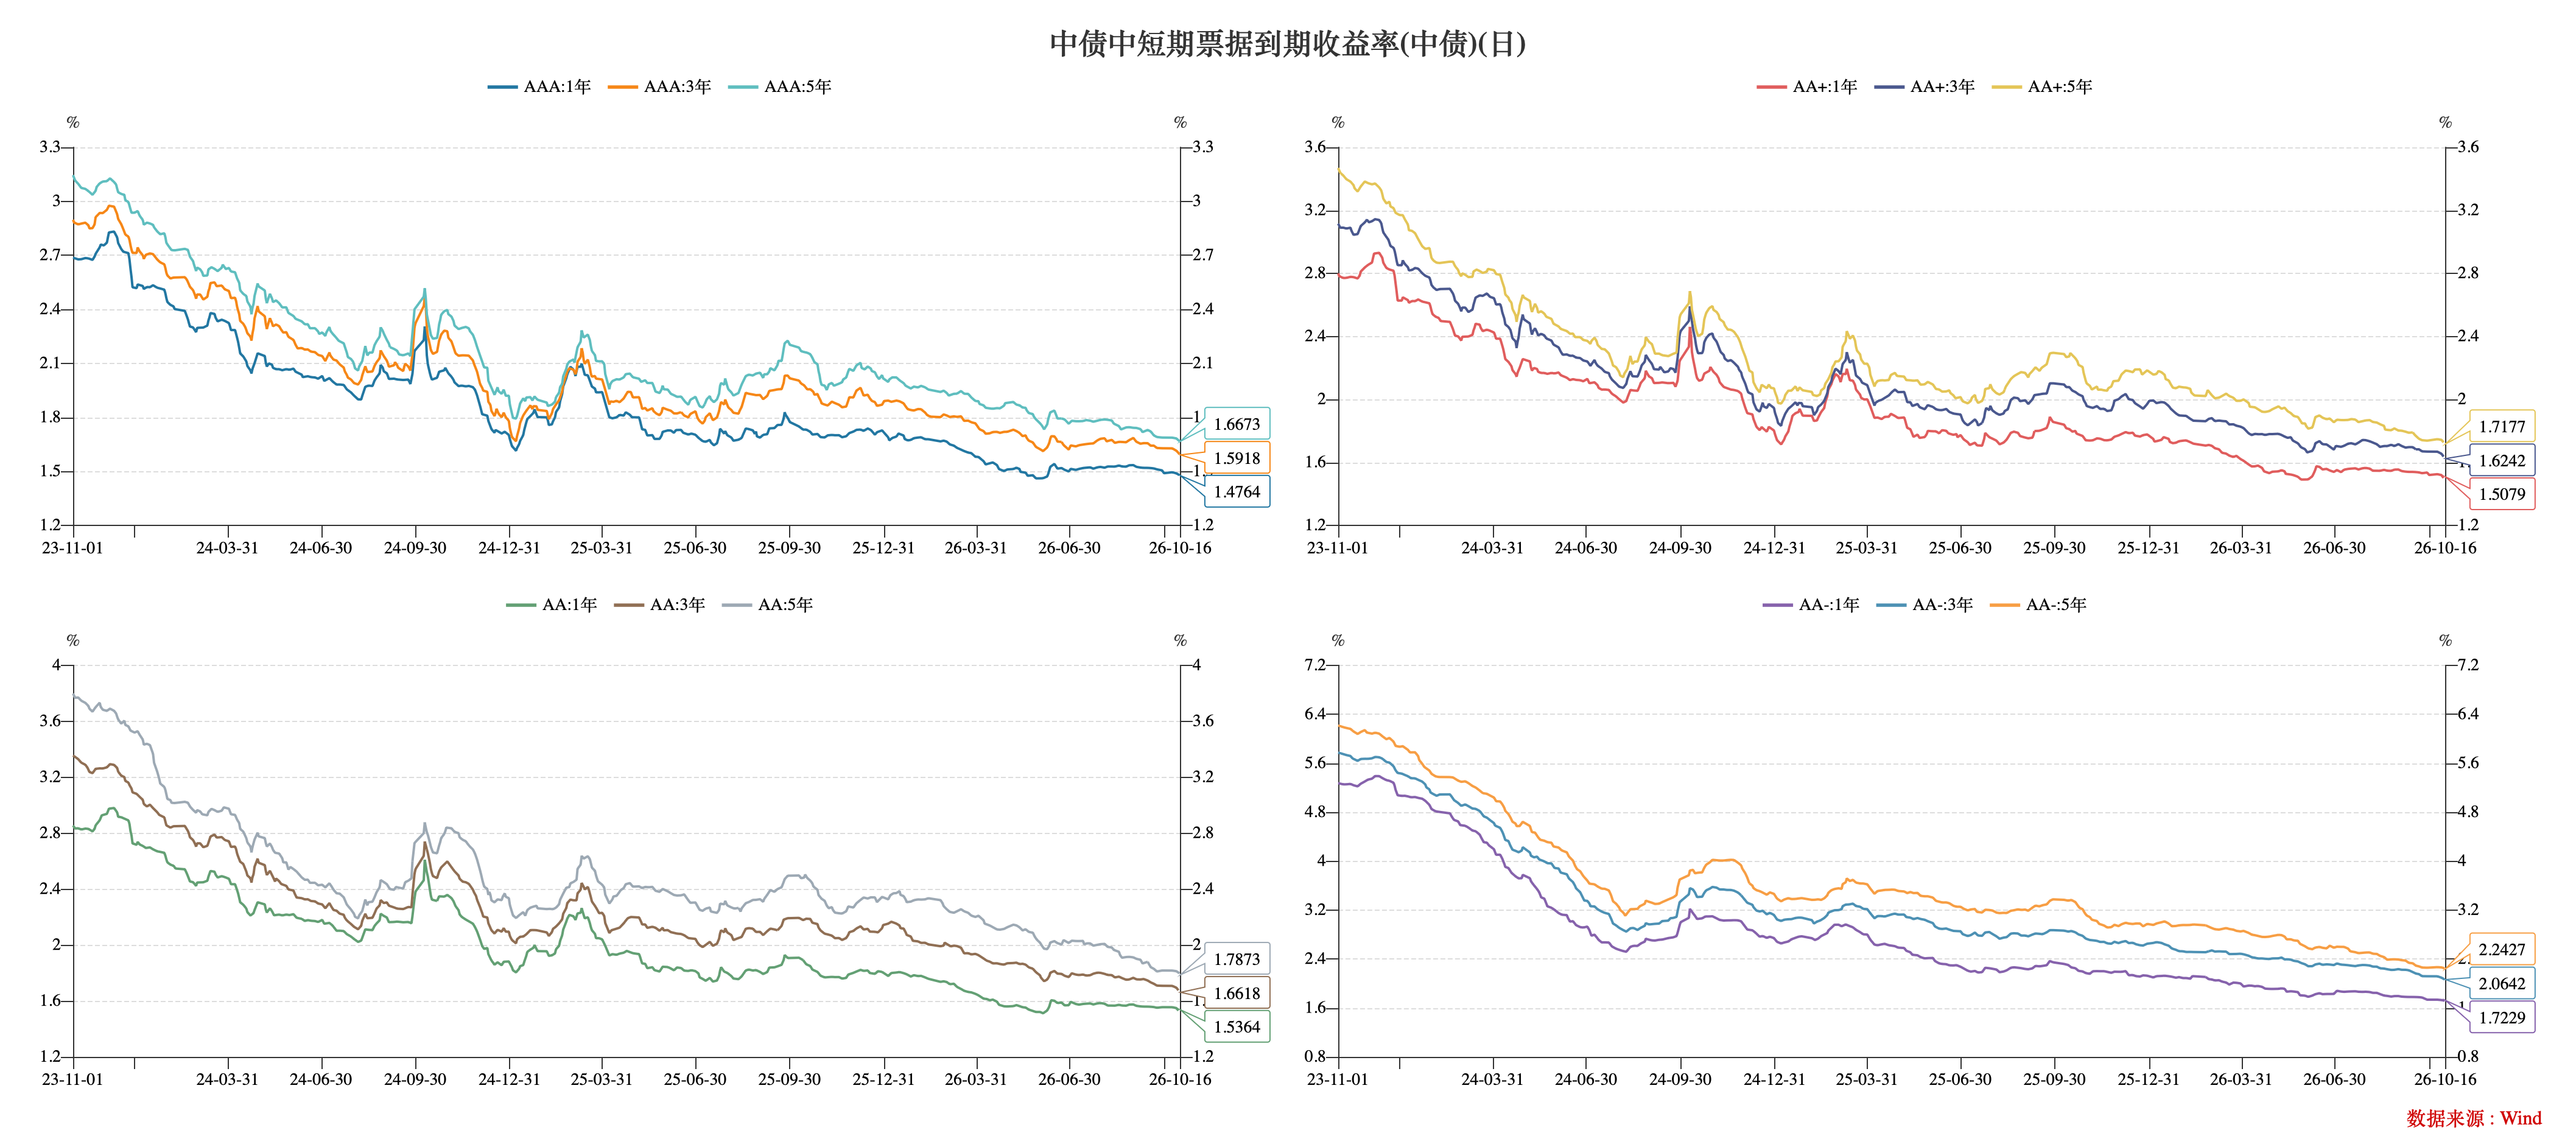
信用债方面,本期信用债保持收益率低位运行。截至周六,AAA评级1Y、3Y及5Y到期收益率收于1.48%、1.59%、1.68%,较上周分别变动-2BP、-4BP、-1BP;AA+评级1Y、3Y及5Y到期收益率收于1.51%、1.62%、1.72%,较上周分别变动-2BP、-5BP、-3BP;AA评级1Y、3Y、5Y到期收益率收于1.54%、1.66%、1.79%,较上周分别变动-2BP、-5BP、-3BP。AA(5Y)-AAA(5Y)利差12BP。
数据来源:WIND,中豫信增整理
(三)评级调整情况
本周暂无主体评级调整的企业。
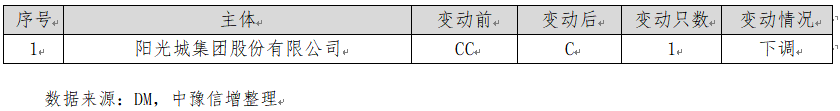
本周中债隐含评级调整的主体有1家,为下调。
本周YY信评调整涉及5家。
二、重要资讯
(一)国内资讯
1.监管点名部分机构,要求加强债券投资风险管理。
据市场消息指出,针对近期长期国债收益率交易热度明显升温、10年期国债收益率逼近历史低位,部分券商和银行收到监管部门点名提醒,要求相关机构加强债券投资风险管理。业内人士指出,央行已多次表态加强金融市场宏观审慎管理,不排除后续对交易行为偏激进的机构采取宏观审慎管理措施;此前央行货币政策委员会三季度例会已明确提出“从宏观审慎的角度观察、评估债市运行情况,关注长期收益率的变化”。
新闻解读:
这是长债利率逼近历史低位后监管释放的降温信号,对债市短期偏空、中长期影响有限。其一,监管意图——在长债收益率加速下行、超长端交易拥挤度处于高位的背景下,监管“点名提醒”意在抑制单边做多、防范利率快速下行累积的金融风险与拥挤交易反转风险,与央行三季度例会“关注长期收益率变化”的定调一脉相承。其二,市场反应——10月15日午后长债快速变盘、30年期国债期货由涨转跌、现券收益率上行,交易盘集中止盈,印证监管信号的即时冲击。其三,监管关注是“阶段性降温”而非“趋势逆转”,基本面(融资需求偏弱、资产荒)与资金面(极度宽松)的债牛支撑仍在;但需警惕后续若债市继续走强,监管或升级为宏观审慎管理措施,长债短期波动加大、下行空间受限,后续应关注止盈盘操作、控制超长端交易仓位。
2.央行行长潘功胜出席G20财长和央行行长会议,重申继续实施好适度宽松的货币政策。
10月15日,二十国集团(G20)在泰国曼谷举行今年第三次G20财长和央行行长会议。中国人民银行行长潘功胜出席并发言,表示中国经济高质量发展延续向好态势、金融市场平稳运行,经济长期向好的基本面与支撑条件没有改变,人民银行将继续实施好适度宽松的货币政策,为中国经济稳定增长和金融市场平稳运行营造良好的货币金融环境。同时,潘功胜指出地缘政治冲突加剧仍是全球经济最大不确定性,促进金融监管现代化不等于放松监管,全球失衡不能依靠汇率调节。财政部部长蓝佛安表示,将精准有效实施更加积极的财政政策。
新闻解读:
潘行长的表述延续“适度宽松”货币政策定调,叠加蓝佛安“更加积极的财政政策”,构成“货币财政双松”的政策框架,对债市中长期偏多。其一,政策定调——在国际场合重申“适度宽松”并明确“基本面与支撑条件没有改变”,释放政策稳定与延续性信号,缓和市场对政策转向的担忧,为债牛延续提供政策背书。其二,值得注意的边际信号——潘功胜强调“促进金融监管现代化不等于放松监管”“不应损害金融体系稳定”,与本周监管点名提醒机构加强债券投资风险管理形成呼应,提示长端利率快速下行可能触发政策关注,制约单边做多空间。其三,财政协同——蓝佛安“更加积极的财政政策”意味着四季度财政支出与政府债供给仍有加力空间,对资金面和长端供给构成潜在扰动。综合看,双松框架利于债市,但“监管防风险+财政加供给”边际上限制长端下行斜率,债市更可能呈现“低位震荡、波动放大”格局。
(二)国际资讯
1.美国劳工统计局10月14日公布,美国9月消费者价格指数(CPI)同比上涨3.7%,环比上涨0.6%;核心CPI同比上涨2.6%,环比上涨0.3%,两项指标均高于市场预期,能源价格上行是推高整体通胀的主要因素。数据公布后,美元指数短线拉升约30点,10年期美债收益率一度升至5.33%。芝商所"美联储观察"显示,市场对美联储10月加息25个基点的概率由约22%快速升至40%至50%附近;随后多位官员表态降温,10月加息概率回落至约28%至33%。
2.当地时间10月16日,美联储主席沃什在国际货币基金组织和世界银行集团2026年年会期间发表讲话,未就10月利率动向及年内剩余会议利率路径释放信号,称美联储已进入"新的政策沟通阶段",不再提前向市场透露决策倾向。分析认为这显示美联储不急于在10月加息。沃什强调美国仍以物价稳定优先。美联储下一次议息会议定于10月28日,距离11月3日中期选举仅六天。
三、全国债券市场情况
(一)发行情况
本周全国共发行起息486只信用债,发行规模合计3,935.07亿元,较上周1,400.06亿元,增加181.06%。品种方面,短融、公司债、中期票据、定向工具和资产证券化分别占比27.75%、29.39%、29.29%、4.78%和8.79%;主体评级方面,AAA、AA+及AA级分别占比67.96%、19.02%、4.10%;期限方面(含权债券按行权期限计算),1年以内、2年期、3年期、5年期及以上分别占比35.06%、6.86%、28.59%和28.78%。
数据来源:WIND,中豫信增整理
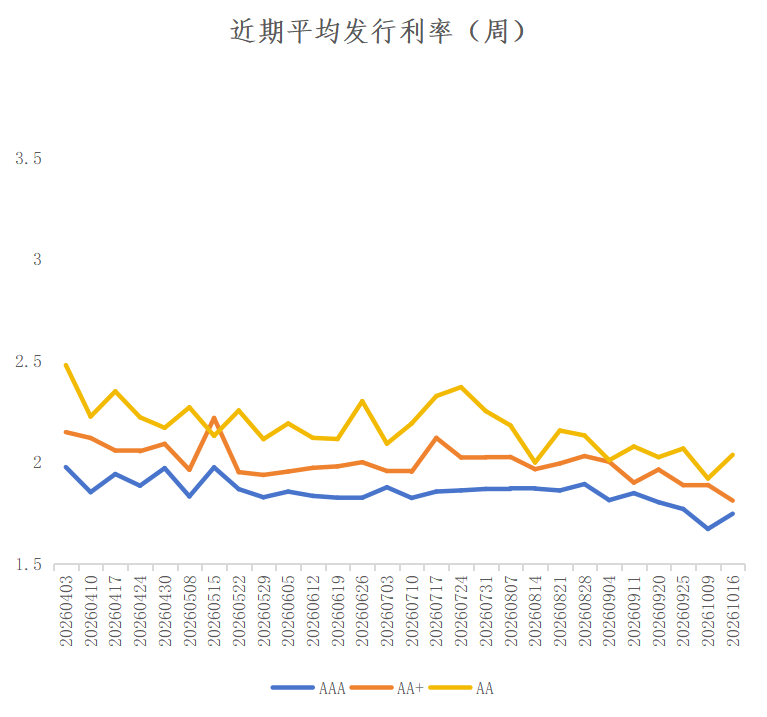
其中,城投债共发行237只,发行规模合计1,608.18亿元,较上周519.10 亿元,增加209.80%。品种方面,短融、公司债、中票和定向工具分别占比8.52%、41.85%、38.07%和11.25%;主体评级方面,AAA、AA+及AA级分别占比51.44%、39.84%、8.11%;期限方面(含权债券按行权期限计算),1年以内、2年期、3年期、5年期及以上分别占比12.35%、10.80%、35.75%和40.92%。
城投债本期各评级收益率保持低位运行。AAA、AA+、AA评级主体发行利率较上周分别变动+7.48BP、-7.71BP、+11.64BP。
数据来源:WIND,中豫信增整理
(二)取消发行情况
本周全国暂无取消发行信用债。
(三)信用事件
本周全国暂无违约信用债。
四、河南省信用债发行情况
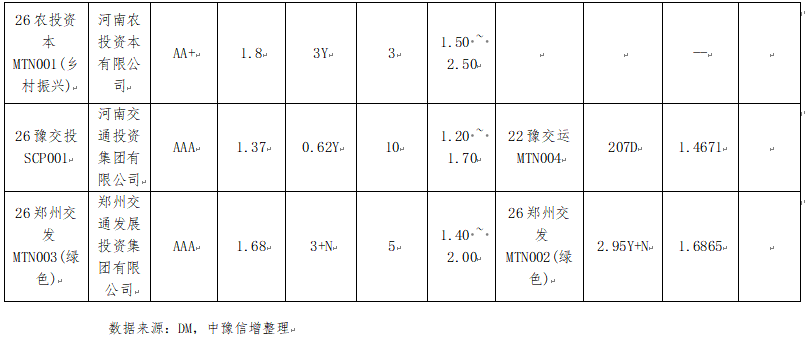
本周河南省8家发行人共发行起息8只信用债,发行规模合计148.85亿元,其中郑州银行永续债发行100亿元。详情如下:
五、国际债券市场信息
(一)美国国债收益率走势
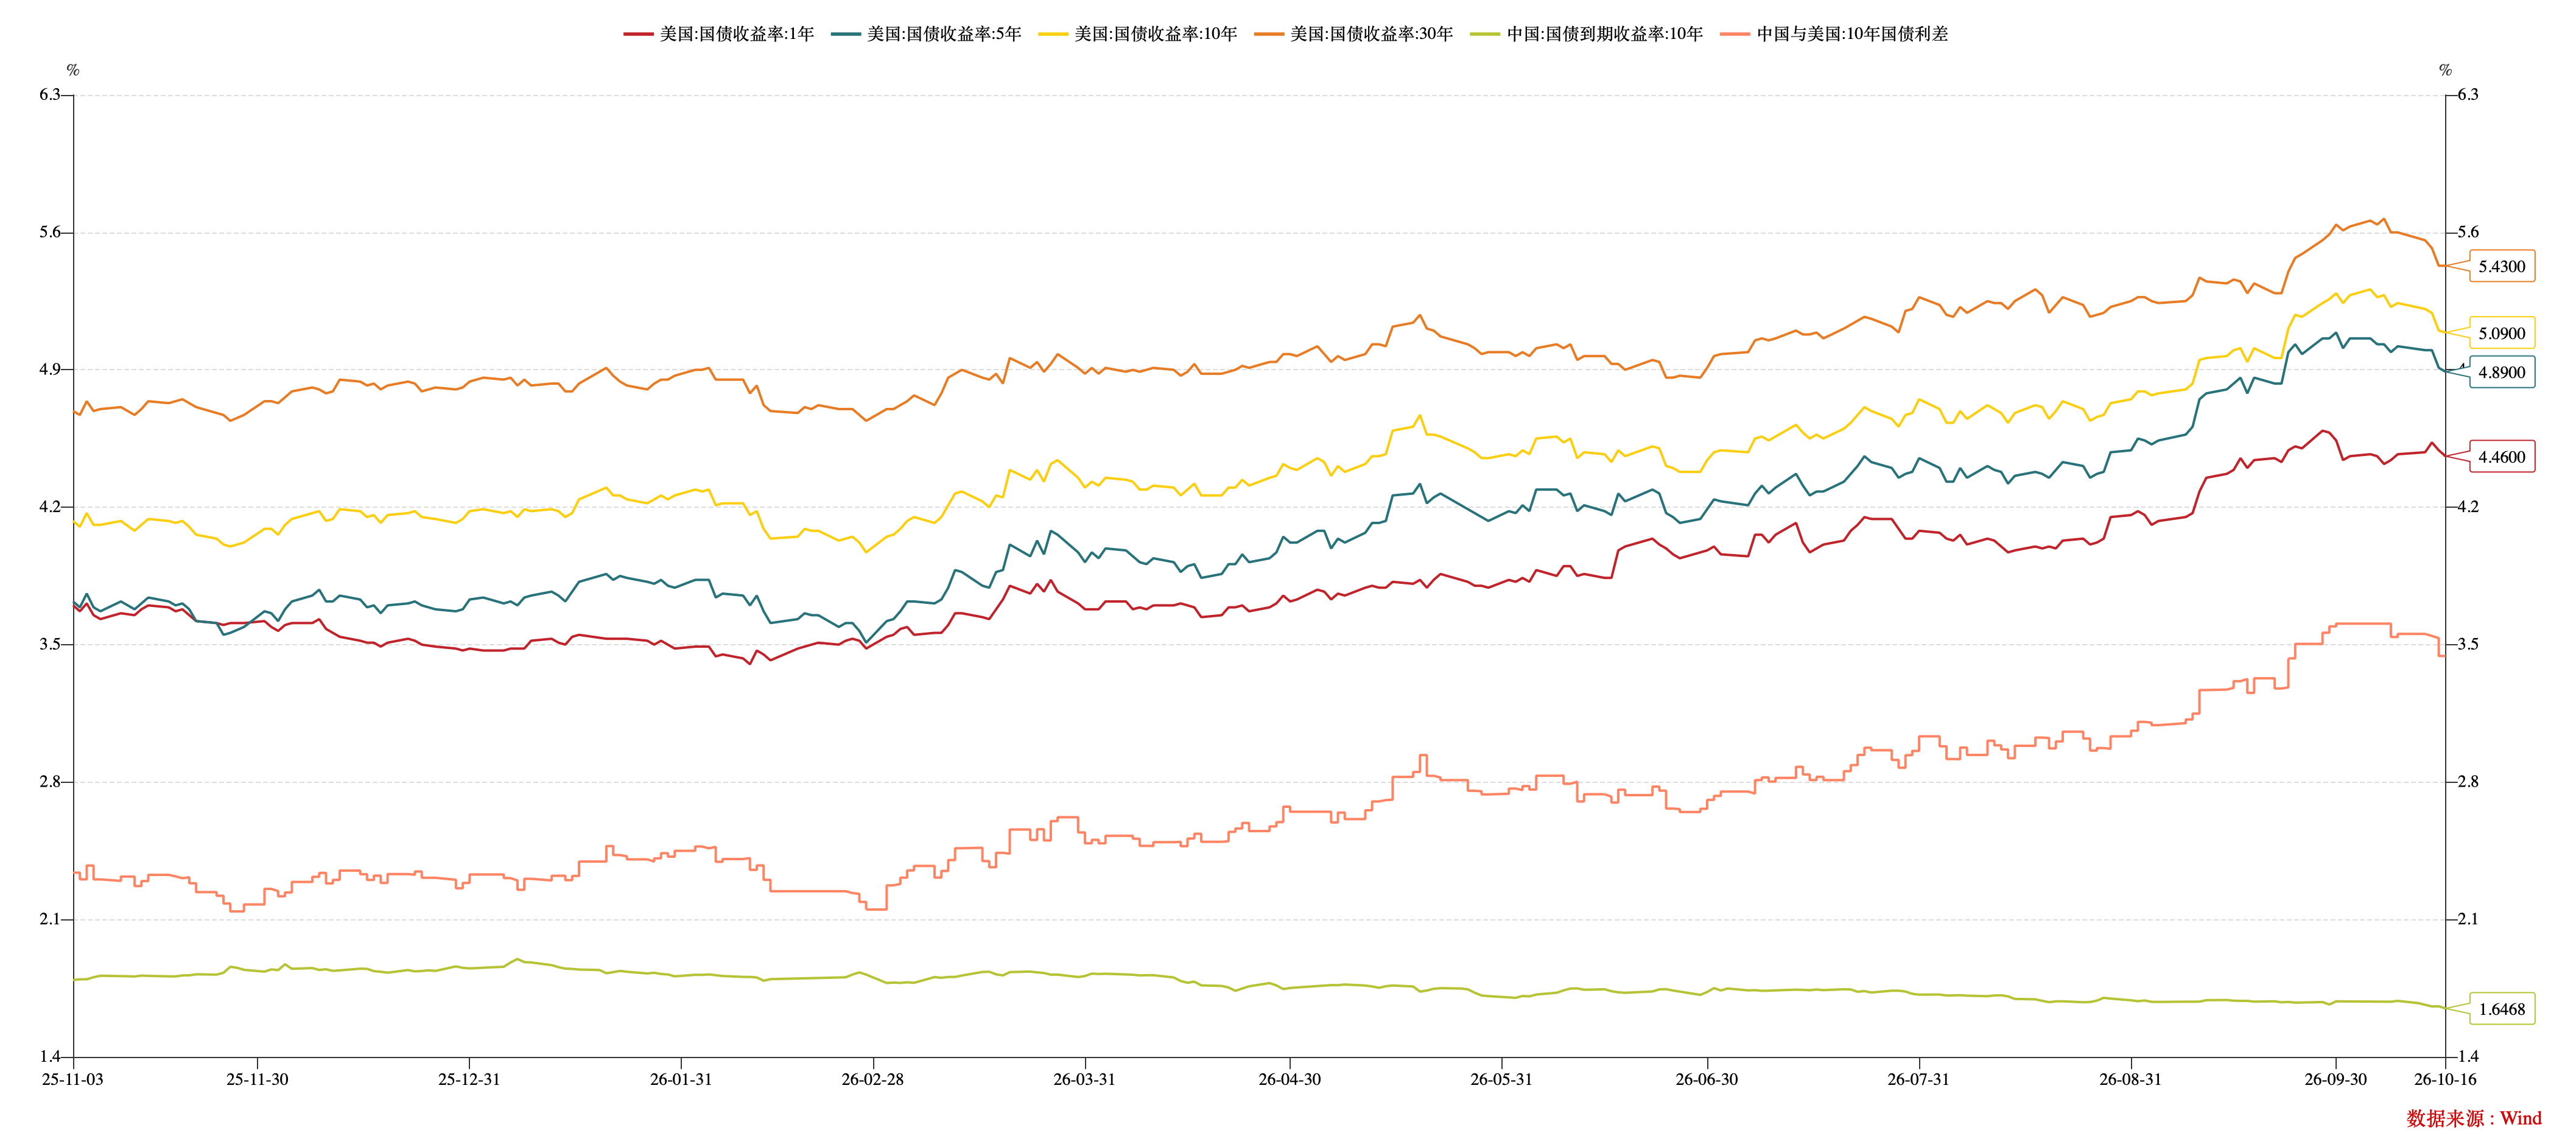
截至本周五,1Y、5Y、10Y、30Y期限美国国债到期收益率收至4.46%、4.89%、5.09%、5.43%,较上周分别变动-1BP、-2BP、-15BP、-17BP。10Y美国国债-10Y中国国债到期收益率利差344BP。
数据来源:WIND,中豫信增整理
(二)境外债发行情况
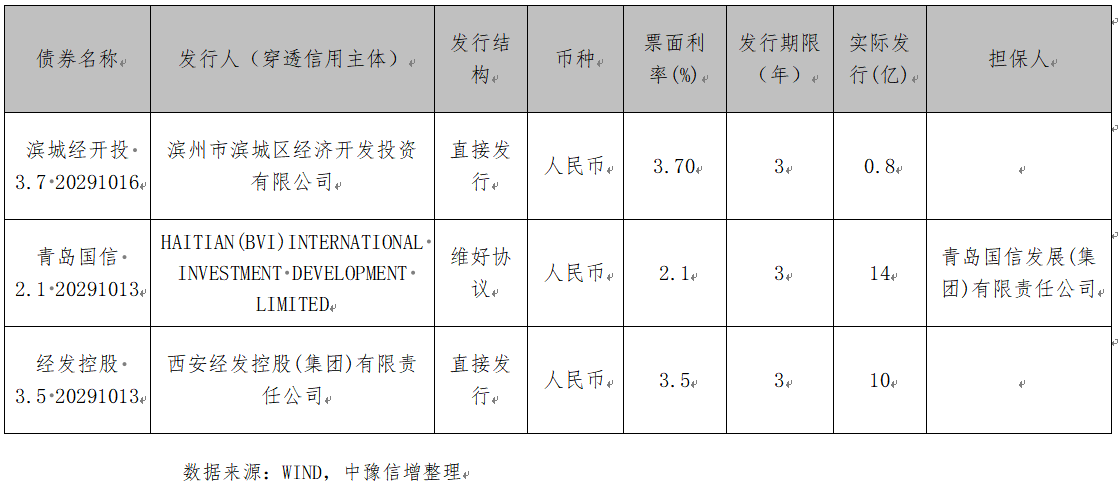
本周全国(不含香港、澳门及台湾地区)共发行境外债10只。美元债发行2只,金额0.05亿美元,以跨境担保/维好协议为主。人民币债发行8只,金额49.2亿元,其中直接发行3只,13.1亿元,其他为跨境担保及维好协议模式。
本周地方国有企业起息的境外债如下:
来源:市场公开数据,中豫信增整理