内容摘要:
1.本周公开市场共有2530亿元隔夜逆回购、2760亿元7天期逆回购与1500亿元国库现金定存到期,央行累计开展了5110亿元隔夜逆回购、800亿元7天期逆回购,以及1500亿元国库现金定存操作,全周实现净投放620亿元。
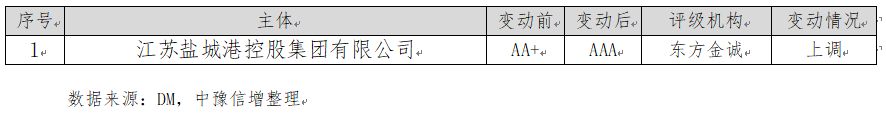
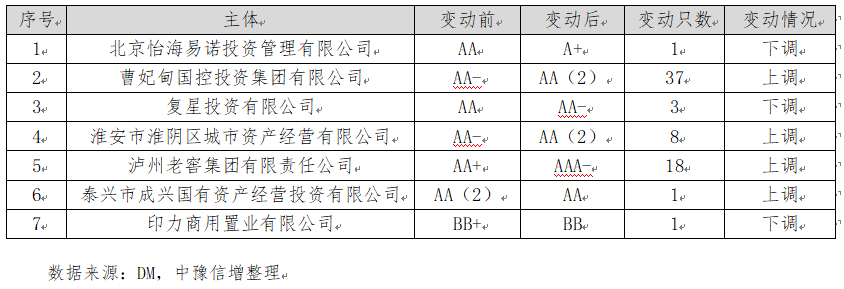
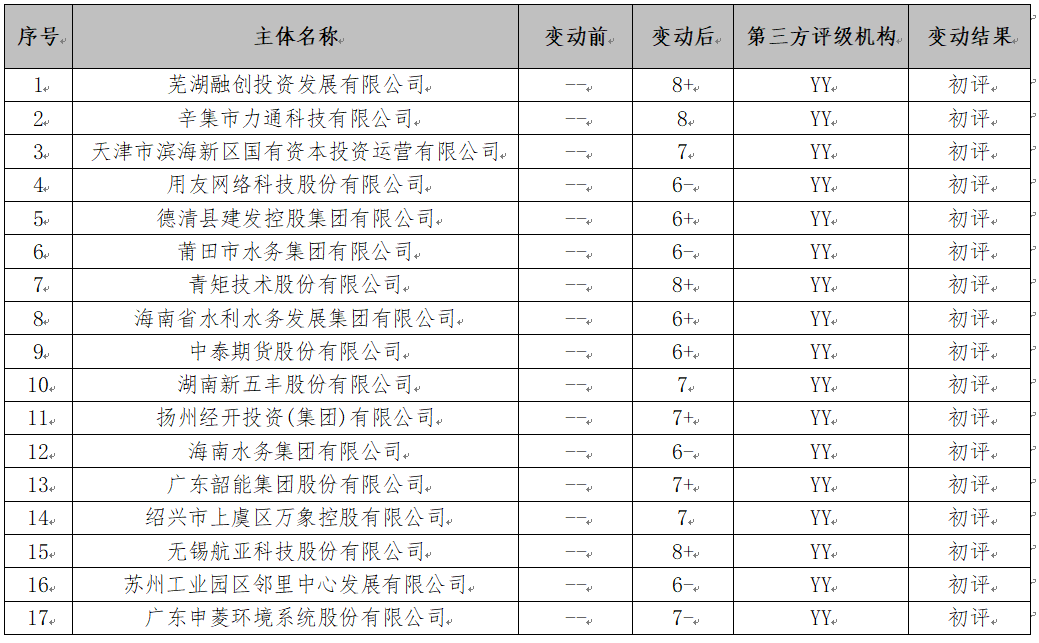
2.本周主体评级调整的企业1家,江苏盐城港控股集团有限公司主体评级上调至AAA。本周中债隐含评级调整的主体有7家,其中曹妃甸国投、淮安淮阴城资、泸州老窖、泰兴成兴国资等为上调。本周YY信评调整涉及17家。。
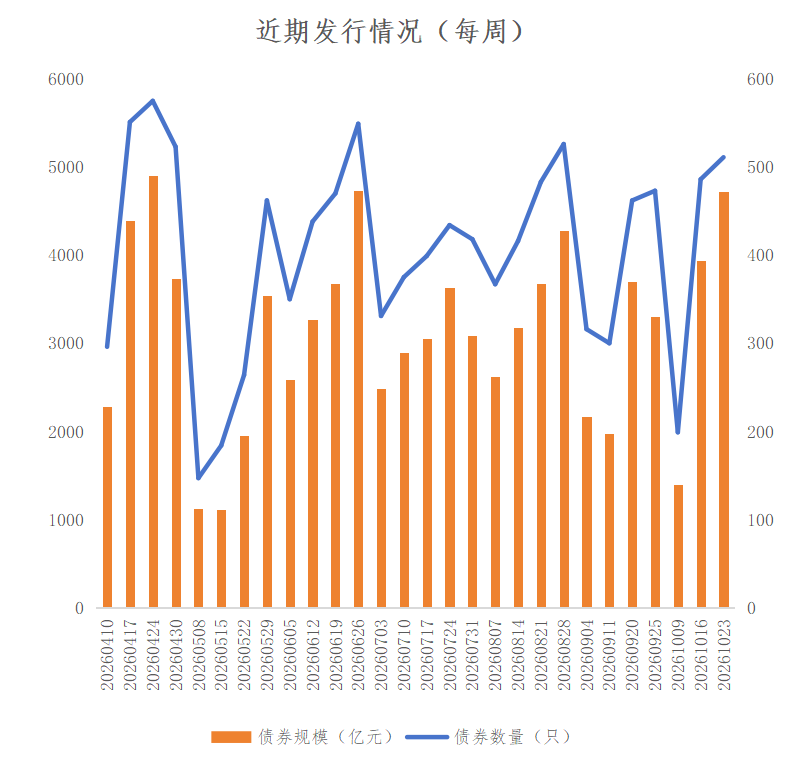
3.本周全国共发行起息511只信用债,发行规模合计4,716.09亿元,较上周3,935.07亿元,增加19.85%。其中,城投债共发行170只,发行规模合计1,200.47亿元,较上周1,608.18亿元,减少25.35%。本周河南省10家发行人共发行起息10只信用债,发行规模合计90.64亿元。
4.本周全国取消发行信用债共计6只,均为银行间中票,涉及主体为湖南新五丰、浙江建投、芜湖新马、青海国投、镇江产发、西安高新等。
一、宏观情况
(一)宏观数据
1.国家统计局发布2026年前三季度经济数据。
前三季度国内生产总值(GDP)同比增长4.6%;分季度看,一季度同比增长5.0%,二季度增长4.3%,三季度单季同比增长4.5%。
9月份,规模以上工业增加值同比+5.5%(前值+5.2%);社会消费品零售总额同比+1.1%(前值+0.4%)。
1-9月:规模以上工业增加值累计同比+5.3%(前值+5.3%);固定资产投资累计同比-7.2%(前值-7.2%);房地产开发投资累计同比-20.6%(前值-19.9%)。
数据解读:
前三季度经济顶住压力保持平稳运行,GDP增速处于合理运行区间,三季度单季增速较二季度边际回升0.2个百分点,主要受益于生产供给较快增长、外贸增势良好以及内需的边际改善。9月经济数据呈现“供需两端同步回暖”的积极变化,总体延续“生产持续回升、内需边际改善,外需强劲支撑、新动能加速成长”的运行格局,但地产深度调整尚未见底,投资端结构性分化仍存,经济恢复基础仍需进一步巩固,稳增长政策效果持续显现。
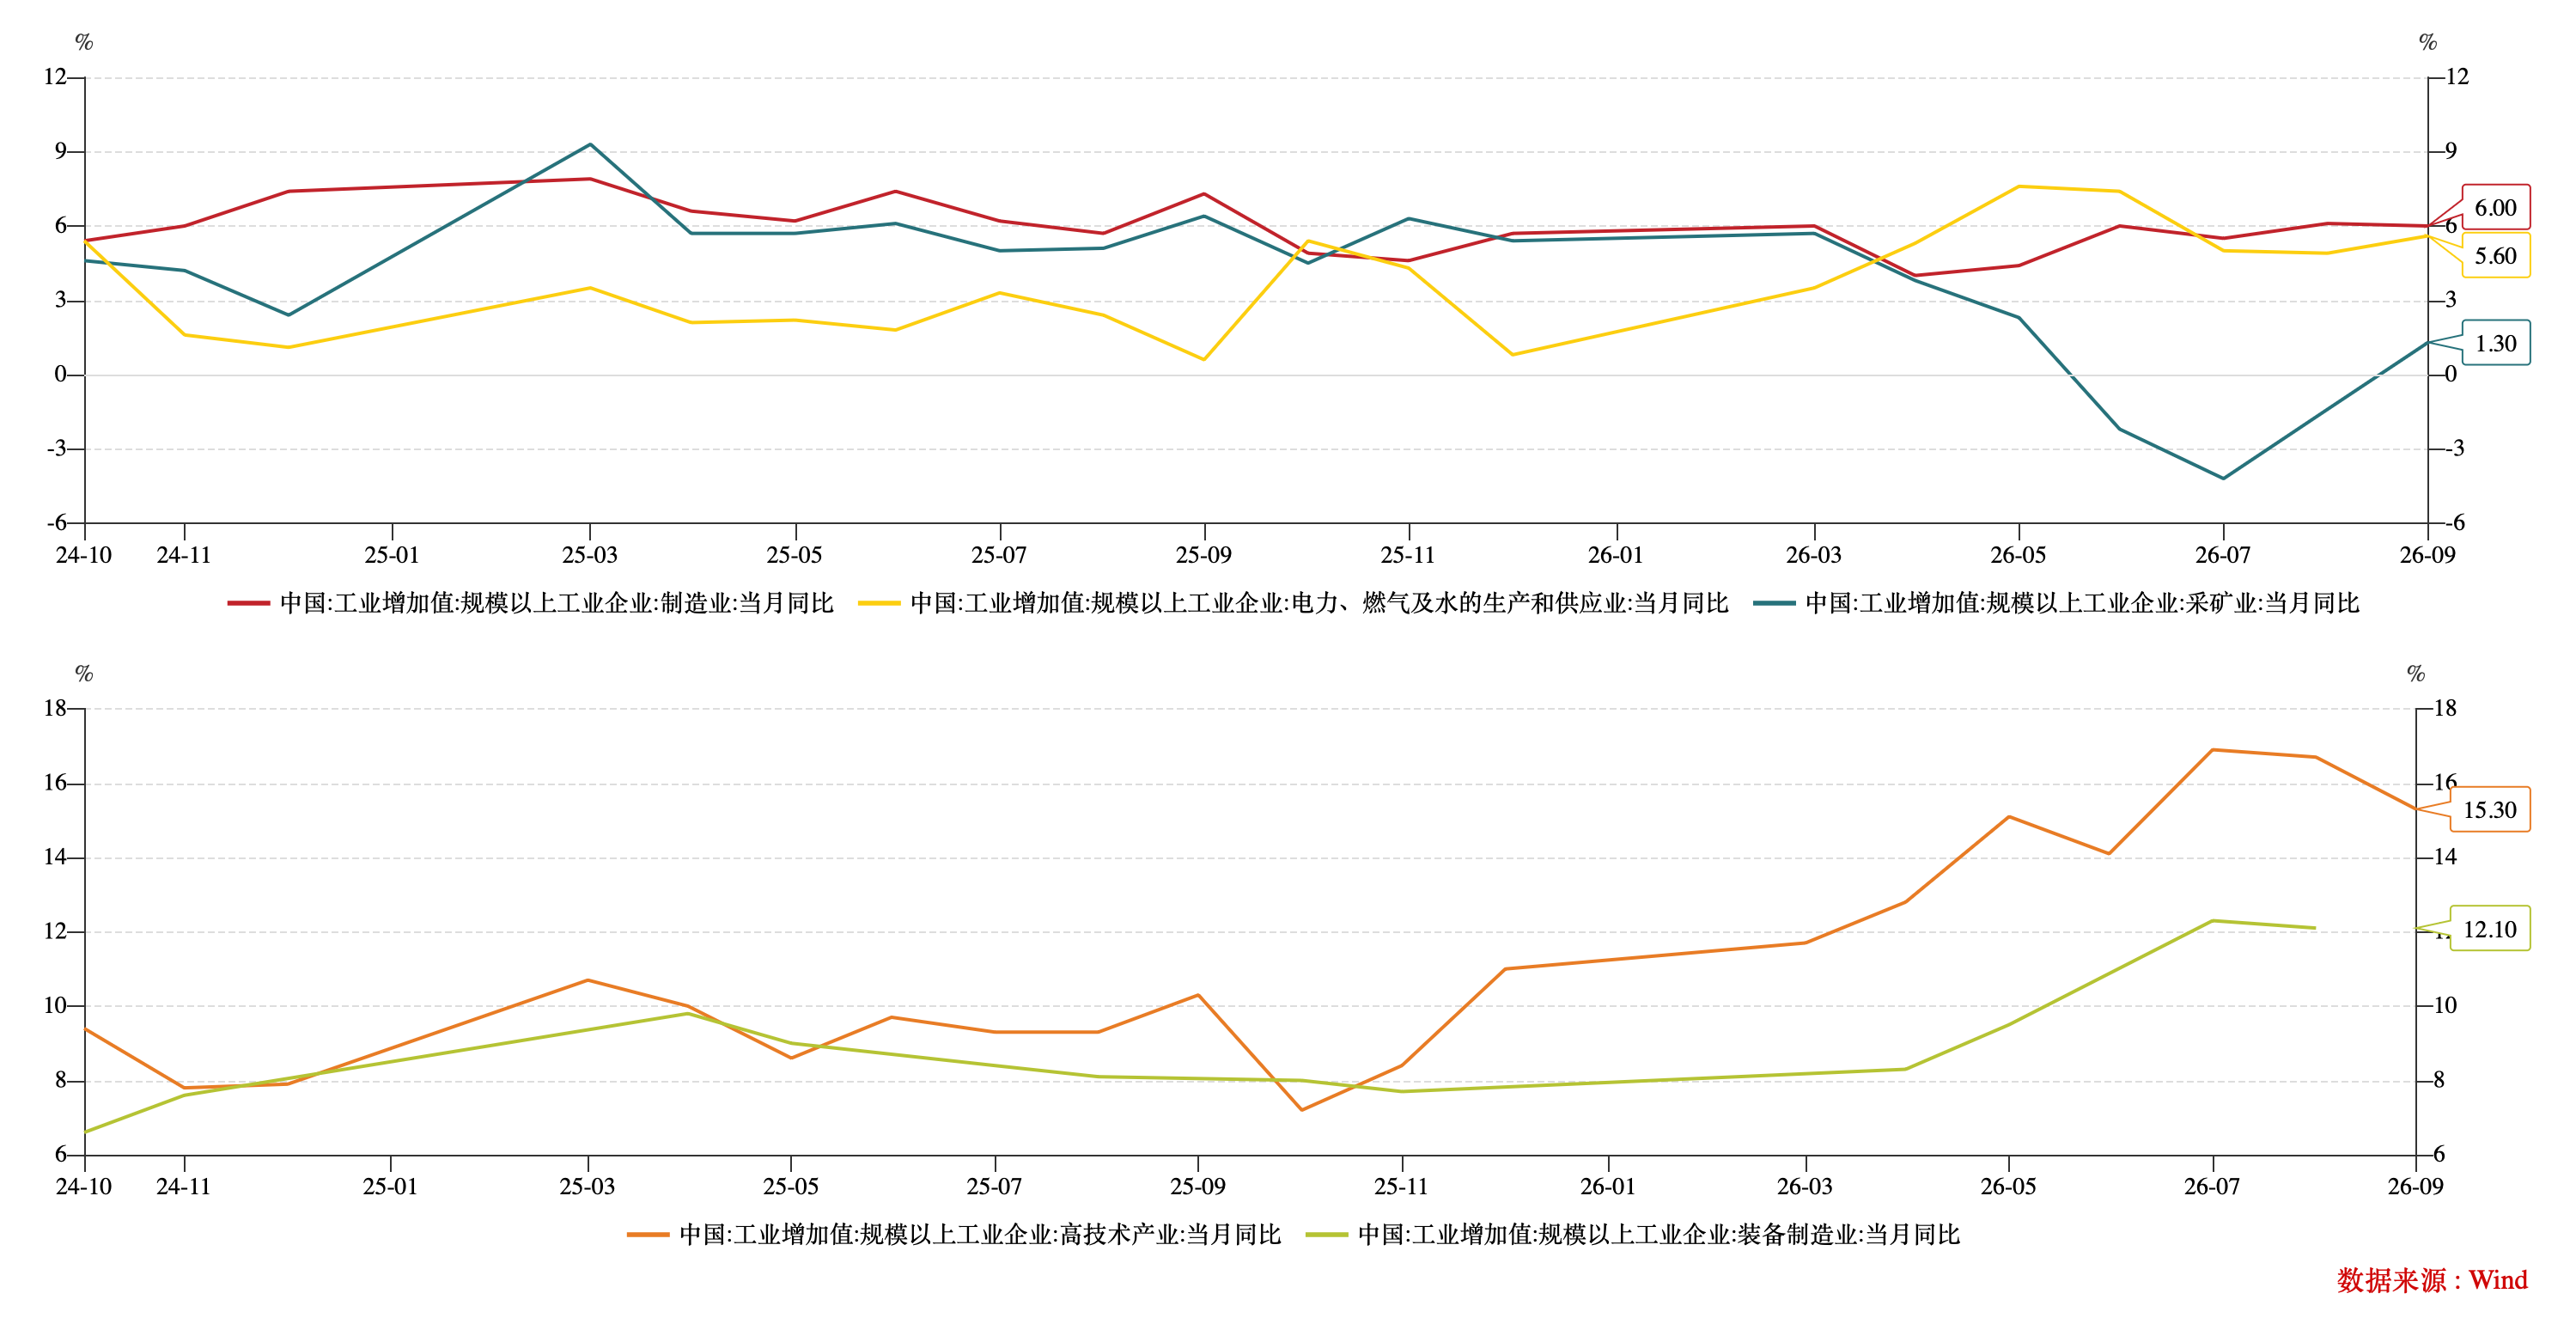
工业生产连续两月提速,采矿业由负转正,新动能支撑作用持续增强。9月工业增加值同比+5.5%,增速较上月加快0.3个百分点。采矿业增加值同比+1.3%,由负转正,主要受资源品价格回升、需求边际改善带动;制造业同比+6.0%,保持较高韧性,出口链、高端装备制造景气度持续高于传统制造;公用事业(电热水生产供应业)同比+5.6%,较上月加快0.7个百分点。前三季度装备制造业增加值增长10.2%、高技术制造业增长14.3%,分别快于全部规模以上工业4.9和9.0个百分点,新动能产业持续领跑工业增长。9月出口交货值同比增长17.0%,较上月大幅加快5.9个百分点,外需对工业生产的支撑作用进一步强化。
数据来源:WIND,中豫信增整理
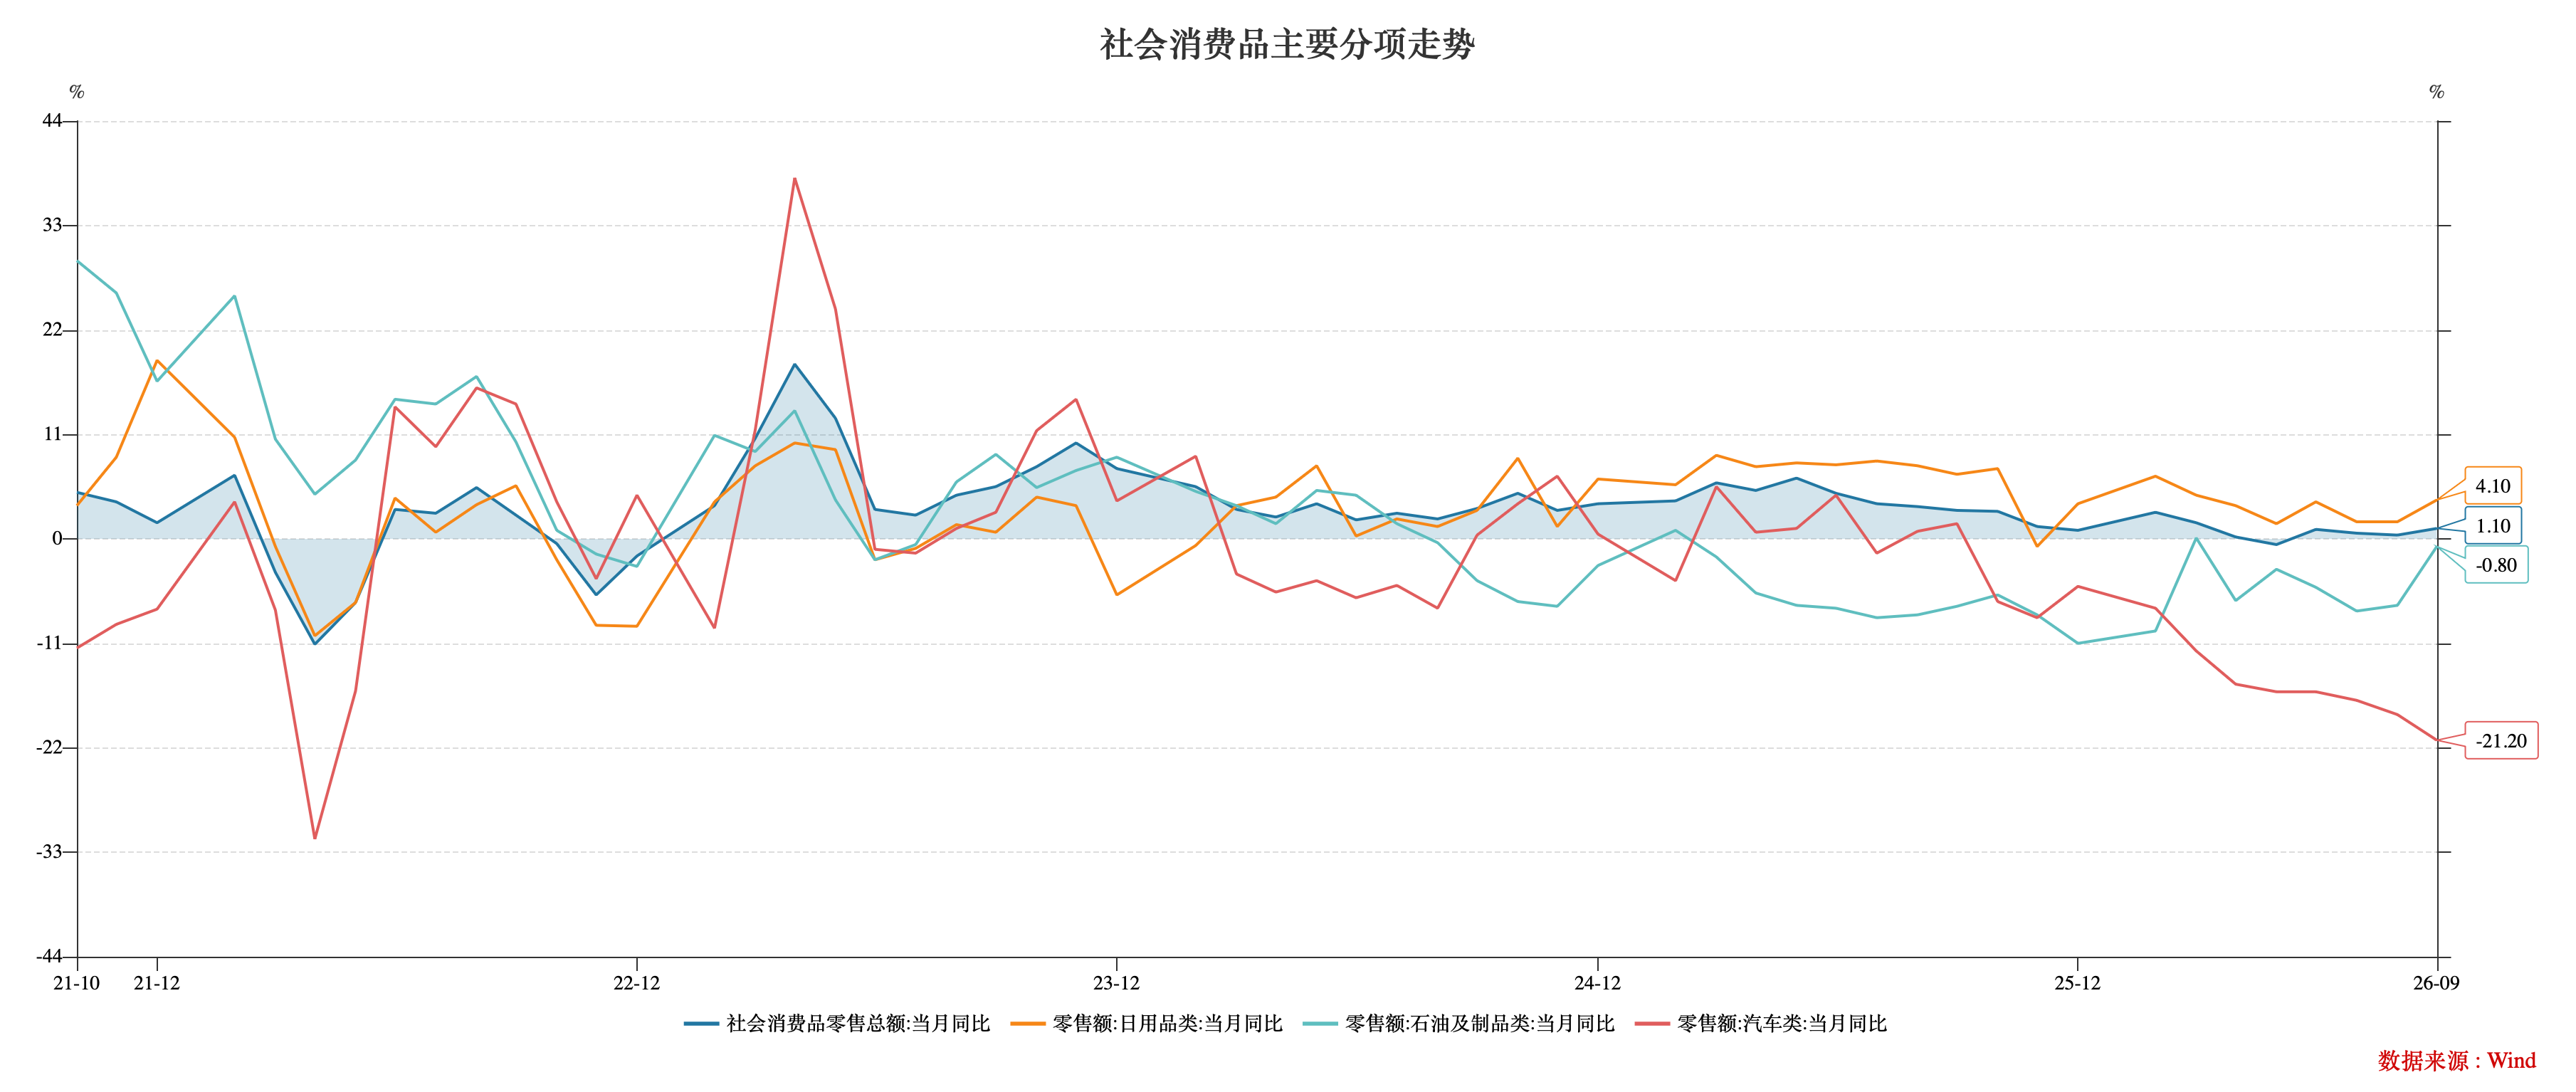
社零增速显著回升,内需改善成为本月最大亮点。9月社零同比+1.1%,增速较上月加快0.7个百分点,创4月以来单月新高,居民消费信心边际修复、内需疲软态势有所缓解。当月商品零售额增长1.0%、餐饮收入增长2.1%,均较上月明显回升;基本生活类和部分升级类商品销售保持较快增长,服务零售额增速持续快于商品零售。前三季度消费对经济增长的贡献率提升至46.7%,拉动经济增长2.1个百分点,内需对经济的支撑作用边际增强。
数据来源:WIND,中豫信增整理
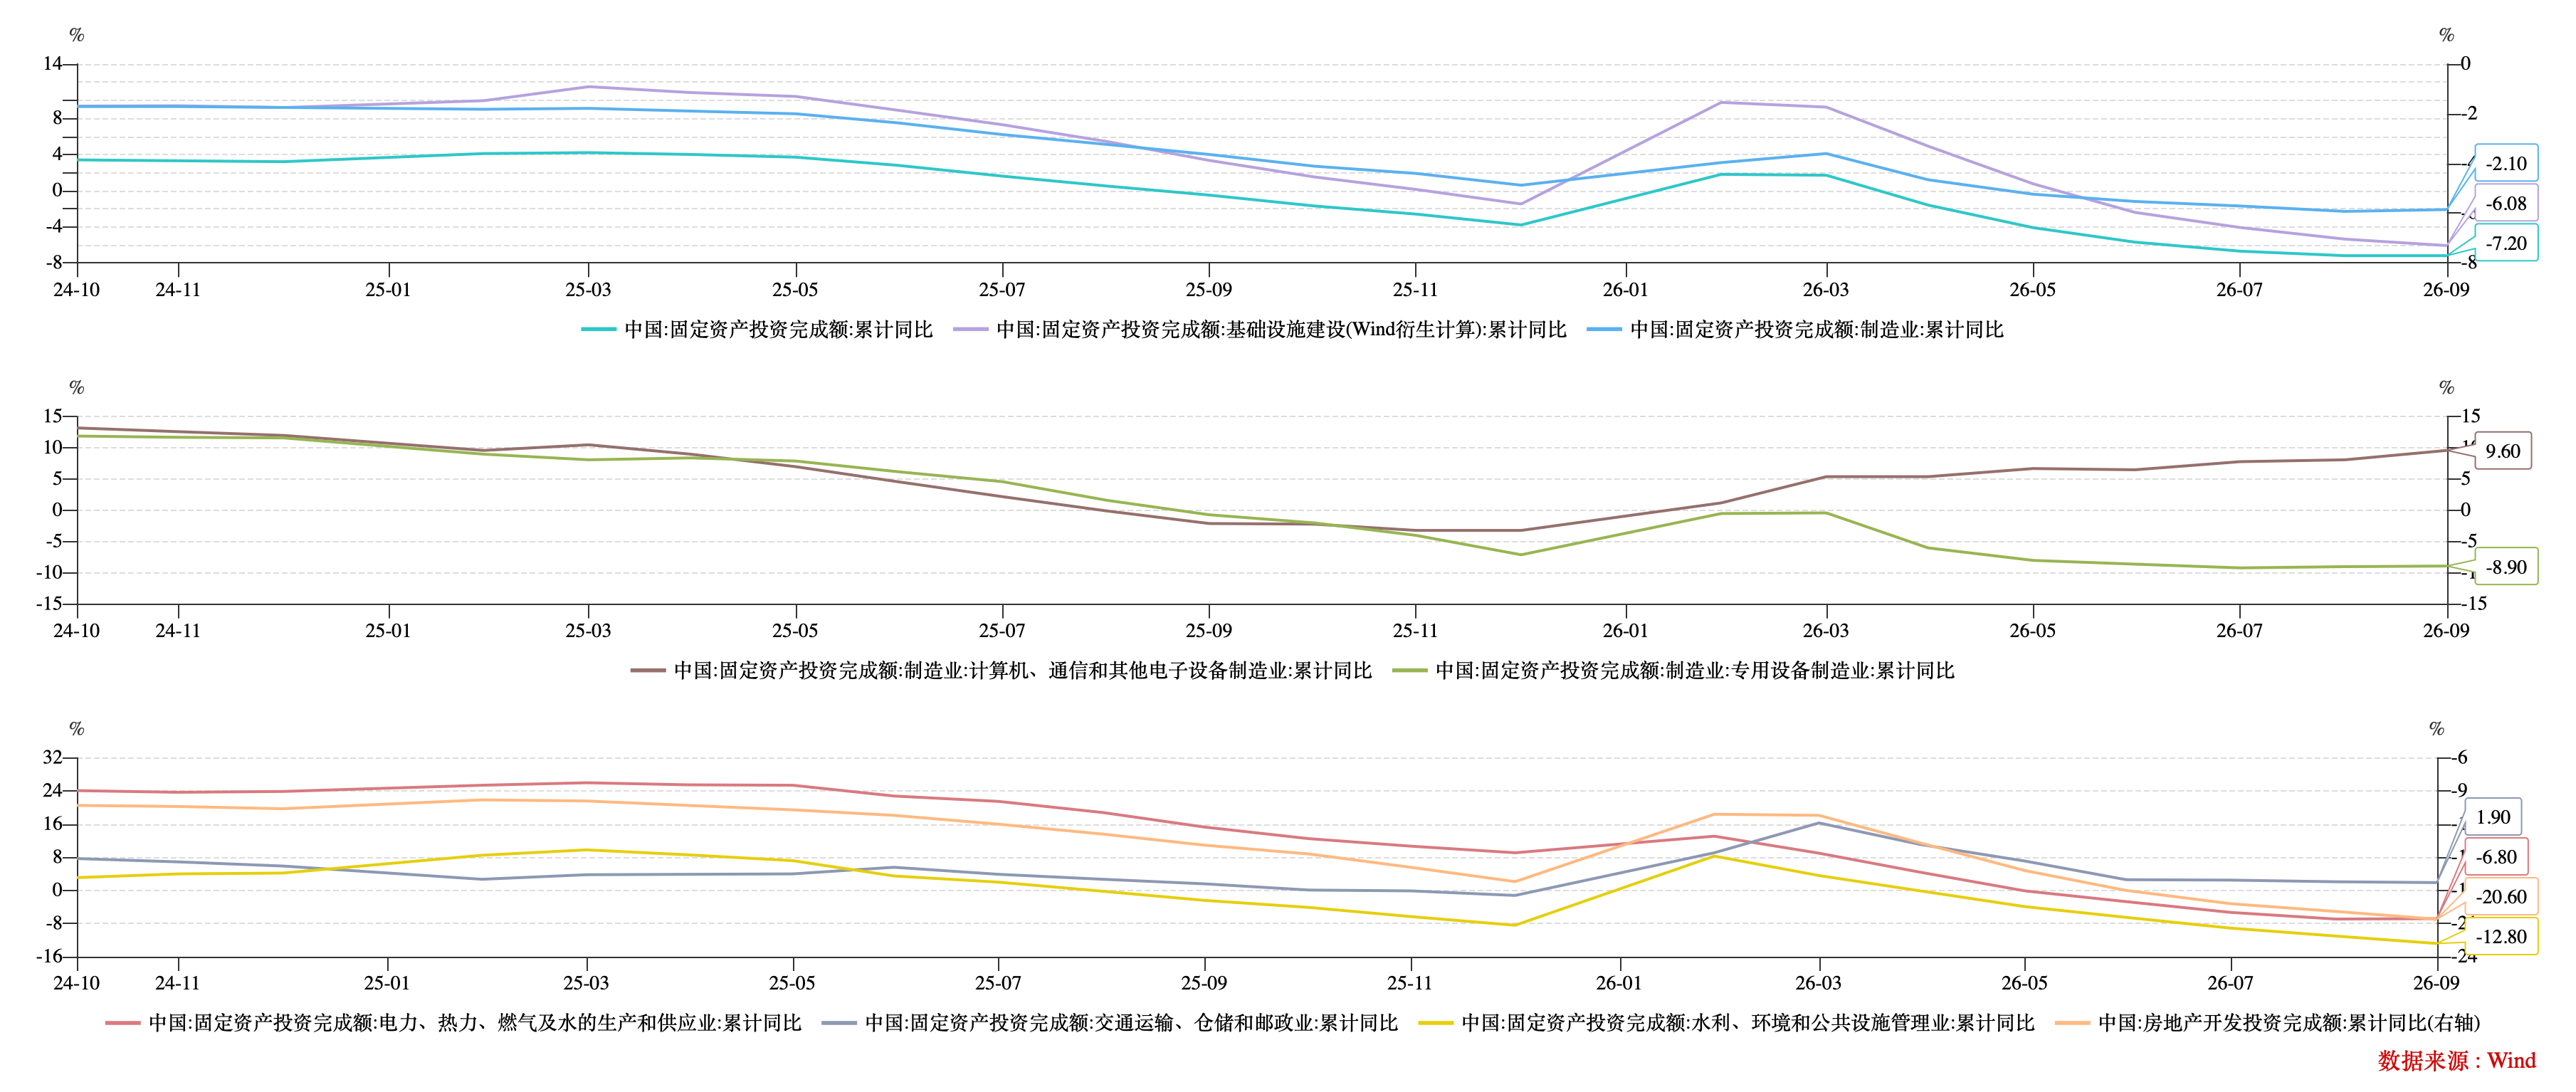
固定资产投资降幅止稳,地产深度拖累与制造业投资边际改善并存。其中,制造业投资累计同比-2.1%,降幅较1-8月收窄0.2个百分点,边际企稳;基础设施投资累计同比-4.2%;高技术产业投资累计增长4.9%,新动能领域投资延续增长态势。房地产开发投资累计同比-20.6%,仍是投资端最大拖累项,降幅较1-8月进一步扩大,新开工面积降幅达-24.9%,行业调整压力仍在持续释放,是当前制约投资修复的核心矛盾。
数据来源:WIND,中豫信增整理
(二)资金情况
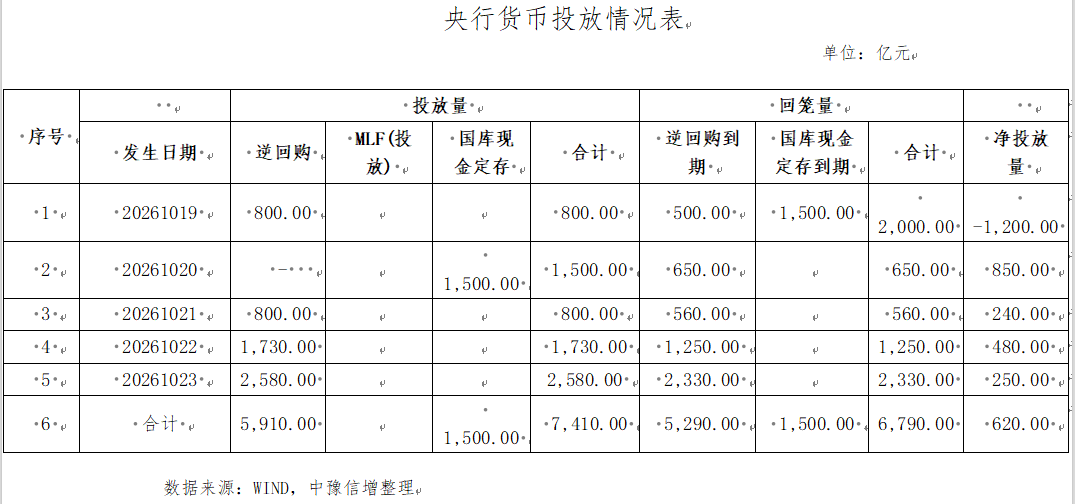 本周公开市场共有2530亿元隔夜逆回购、2760亿元7天期逆回购与1500亿元国库现金定存到期,央行累计开展了5110亿元隔夜逆回购、800亿元7天期逆回购,以及1500亿元国库现金定存操作,全周实现净投放620亿元。
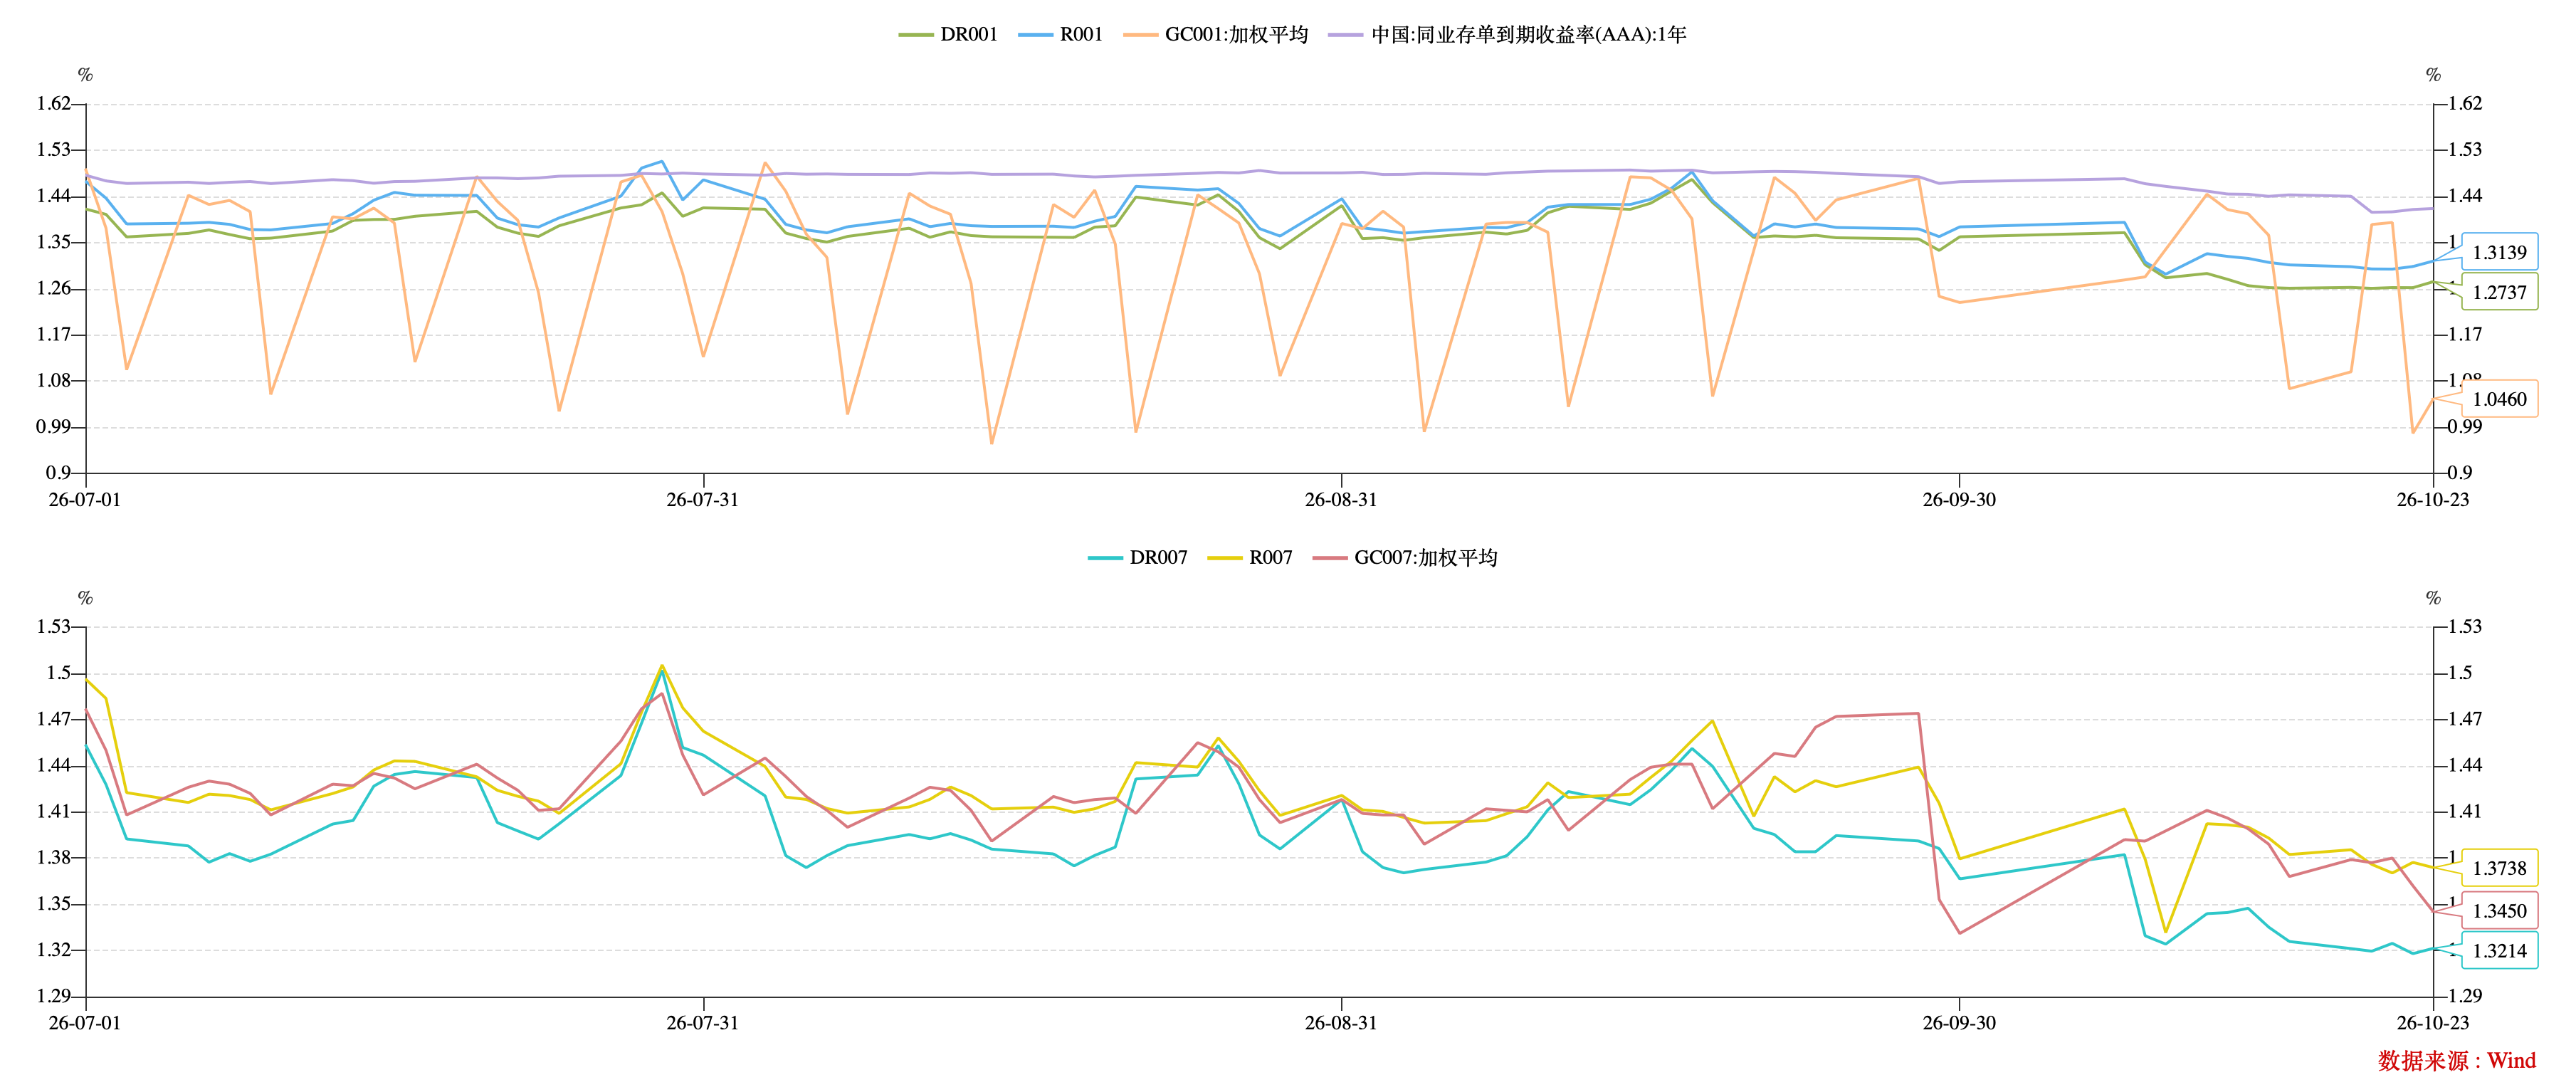
本周央行公开市场操作明显“切向隔夜”。10月20日央行公告,将在10月21日—11月2日开展隔夜逆回购操作,每日操作量不超过10000亿元,为隔夜逆回购开展以来期限最长的一次。资金利率持续低位运行:DR001运行于1.26%—1.27%,DR007运行于1.32%附近,均显著低于1.40%政策利率。1年期国股大行同业存单受政策利率“换锚”提振,10月20日盘中一度下破1.40%至1.395%、日终收1.3975%(较前日下行约4BP),10月21日小幅回升至1.41%附近。
数据来源:WIND,中豫信增整理
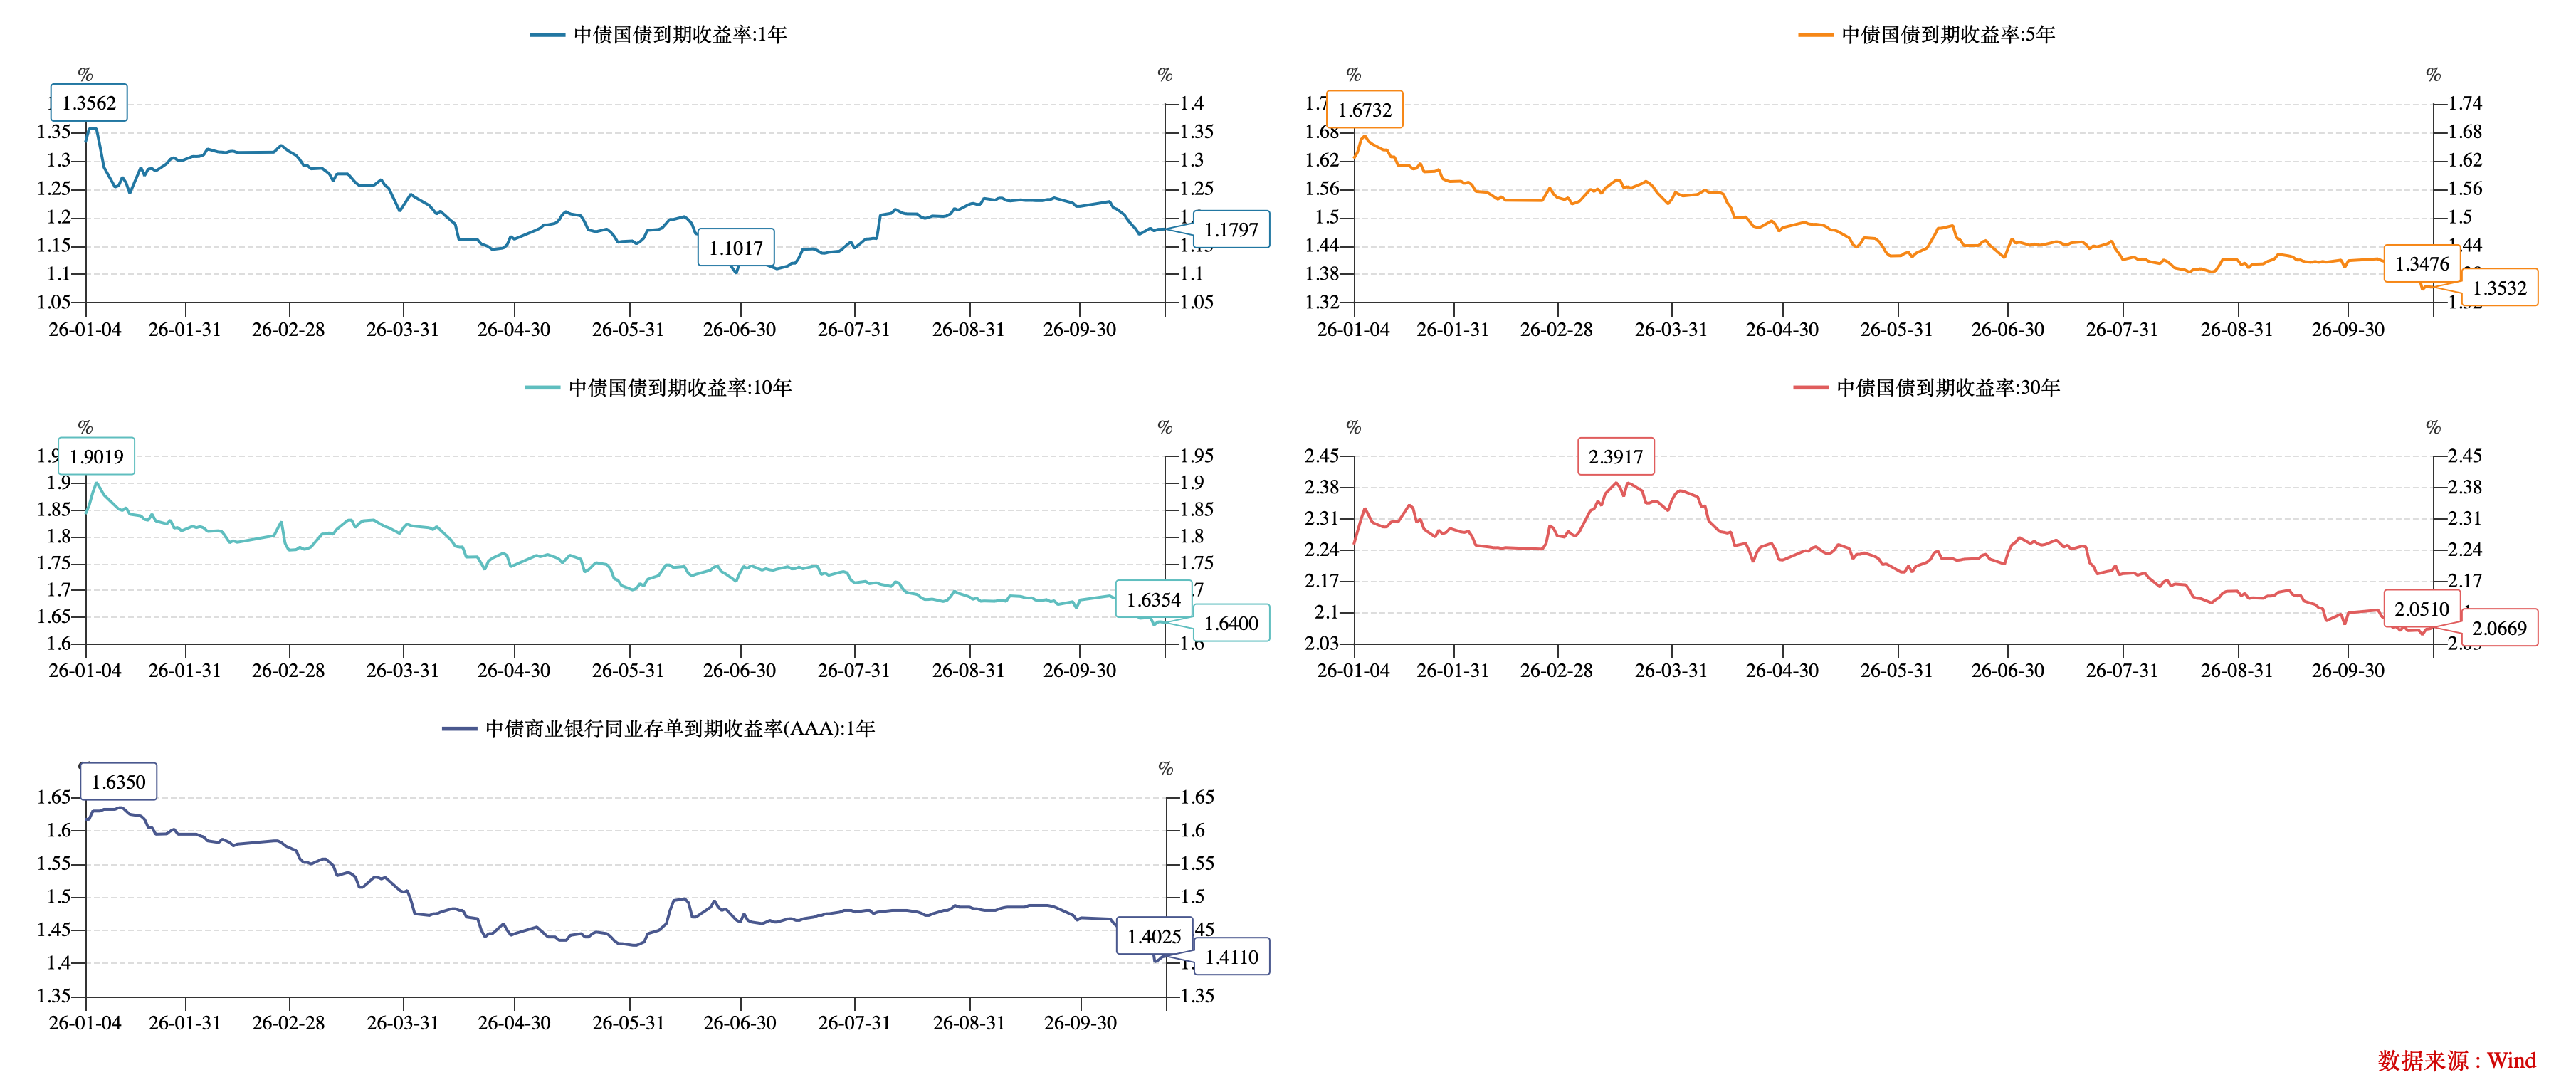
本周利率债窄幅震荡,短端受“换锚”提振走强、长端小幅承压。市场驱动方面:其一,政策利率“换锚”是本轮行情核心驱动,但其对曲线的传导呈“短强长弱”——华泰证券指出,隔夜逆回购利率1.25%较7天低15BP,切换后资金利率中枢有望下移、机构负债成本下降,短端与存单率先下行,长端因缺乏同等的机制增量而相对钝化。其二,长端受制于前期急涨后的止盈压力与超长端交易拥挤度偏高,10月15日监管点名提醒的降温效应延续,30年期国债本周逆势小幅上行,曲线走陡。其三,基本面好于预期——三季度GDP同比增长4.5%、9月工业增加值与社零均回升,叠加四季度政府债供给放量预期,对长端形成温和压制;但“换锚”带来的降息预期与资产荒格局仍对债市构成托底。
截至周五,国债30Y-10Y期限利差在42.75BP水平,处于近三年约75.37%分位数。30Y地方债-30Y国债利差在13.25BP水平,处于近三年约27.18%分位数。
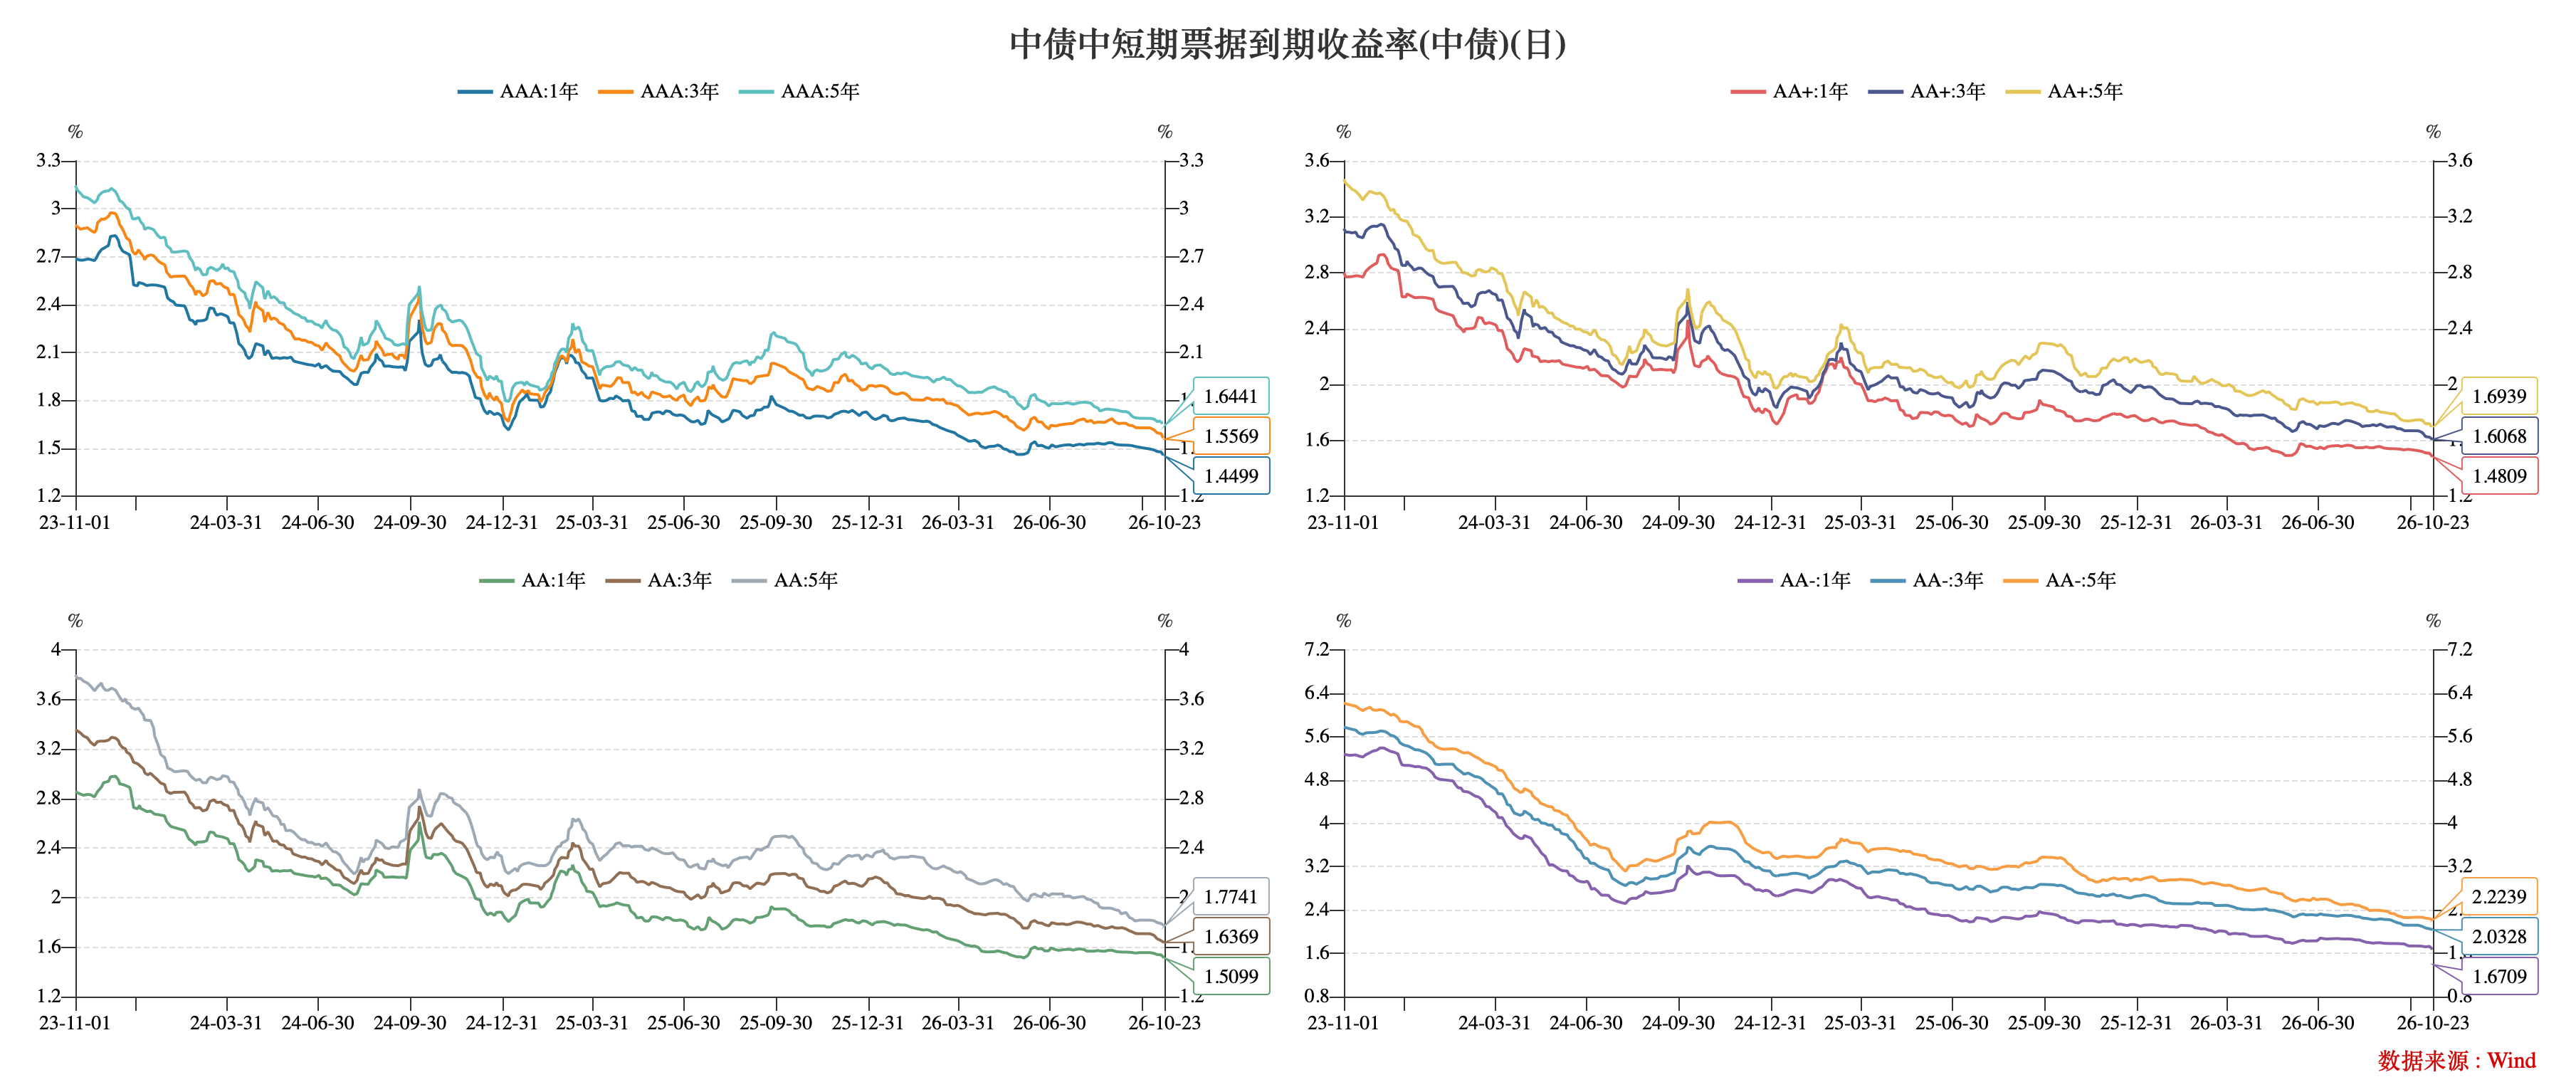
信用债方面,本期信用债保持收益率低位运行。截至周六,AAA评级1Y、3Y及5Y到期收益率收于1.45%、1.56%、1.64%,较上周分别变动-3BP、-3BP、-4BP;AA+评级1Y、3Y及5Y到期收益率收于1.48%、1.61%、1.69%,较上周分别变动-3BP、-1BP、-3BP;AA评级1Y、3Y、5Y到期收益率收于1.51%、1.64%、1.77%,较上周分别变动-3BP、-2BP、-2BP。AA(5Y)-AAA(5Y)利差13BP。
数据来源:WIND,中豫信增整理
(三)评级调整情况
本周主体评级调整的企业1家,江苏盐城港控股集团有限公司主体评级上调至AAA。
本周中债隐含评级调整的主体有7家,其中曹妃甸国投、淮安淮阴城资、泸州老窖、泰兴成兴国资等为上调。
本周YY信评调整涉及17家。
数据来源:DM,中豫信增整理
二、重要资讯
(一)国内资讯
1.金融街论坛年会开幕,潘功胜宣布政策利率"换锚"及货币政策框架改革。
10月19日,2026金融街论坛年会开幕,中国人民银行行长潘功胜发表主题演讲,集中披露货币政策框架转型方向:一是进一步优化短端利率调控机制,将研究择机把央行公开市场主要操作品种的期限切换为隔夜、公开市场隔夜回购利率相应成为主要政策利率;二是推动贷款利率定价基准改革,从比较单一地参考LPR定价向更加多元的定价基准转型;三是退出存贷款基准利率。同时宣布一揽子举措:会同金融监管总局、证监会设立应对非银机构大额赎回的流动性支持工具;扩大常备借贷便利(SLF)适用范围至外资法人银行和全国性银行、实现存款类金融机构全覆盖;推动银行间和交易所债券市场互联互通落地等。
新闻解读:
这是本周乃至近中期最重大的货币政策信号,标志着政策利率“换锚”方向正式明确,被市场解读为“变相降息”,对债市偏多但结构分化。其一,政策内涵——当前公开市场约九成回购交易为隔夜,DR001已成为实际上的货币政策调控目标利率,但操作品种与政策利率期限为7天,存在期限错配;将政策利率切换为隔夜,可消除期限利差、提升传导效率,是“从量向价、从行政向市场化”的框架深化。其二,降息含义辨析——申万宏源强调,隔夜利率低于7天属正常期限溢价,换锚“不同于通常讲的降息加息”,并非直接下调利率水平;但华泰、中金测算,切换后政策利率中枢或由1.40%下移至1.25%,对资金市场和债券市场形成“一定的降息效果”。其三,对债市含义——短端与存单确定性最强(政策信号向短端聚焦),长端在资金中枢下移落地前后仍有空间但需观察隔夜利率能否稳定于1.25%附近;同时“非银大额赎回流动性工具+SLF扩围+债市互联互通”完善了债券市场稳定机制,降低赎回—抛售负循环风险,中长期利好债市稳定性。总体判断,换锚是“机制性利好”而非“总量宽松加码”,债牛基础延续但斜率趋缓。
2.证监会同意首批18只主动ETF注册,为市场引入增量资金。
10月19日,证监会主席吴清在金融街论坛年会上表示,推动基金产品创新发展,10月19日证监会同意首批18只主动ETF注册,这是推动基金产品创新发展的重要举措,将为市场引入更多增量资金。吴清同时表示,将强调“稳字当头”,加强政策工具储备、巩固完善稳市机制,聚焦支持新质生产力发展、落实落细“两创板”改革举措。
新闻解读:
首批主动ETF获批是资本市场产品创新的标志性事件,对债市影响中性、对权益市场偏多。其一,政策意图——在10月以来A股震荡回调、市场流动性偏紧的背景下,证监会以“引长钱、稳信心”为基调,主动ETF将主动管理能力与ETF的交易便利、透明低费率结合,有望吸引更多中长期资金入市。其二,对债市的间接影响——股市企稳与风险偏好回升,或阶段性弱化股债跷跷板下的债市避险需求,边际上略偏空;但“固收+”赎回压力可控、央行流动性工具完备,权益波动对债市的负面传导有限。其三,综合看,该举措更多作用于权益市场,对债市的直接影响有限,需关注后续增量资金入市节奏及其对风险偏好的影响。
(二)国际资讯
1.美联储将于10月27日至28日召开FOMC议息会议。市场普遍预计本次会议维持联邦基金利率目标区间3.75%—4.00%不变,芝商所“美联储观察”显示10月维持利率不变概率约88.9%—92.8%。9月CPI、PPI双双超预期后,10月加息概率一度突破50%,但美联储副主席杰斐逊、理事沃勒、鲍曼等官员先后表态“不必急于调整政策”,快速平复市场情绪。截至10月17日,市场隐含10月加息概率降至约15.5%。市场对12月重启加息的预期仍高,概率约76%—78%;高盛、ING、德银、丹麦银行等机构预计美联储12月再加息25个基点。主席沃什在IMF年会讲话未就下次会议给出明确指引。
2.10月23日,伦敦洲际交易所12月布伦特原油期货结算价收涨3.14%至116.72美元/桶,盘中一度触及117.45美元,为4月29日以来首次突破117美元;纽约商交所WTI期货收涨3.82%至103.27美元/桶。本周布伦特累计上涨6.24%。伊朗伊斯兰革命卫队宣称在波斯湾北部击中4艘正在进行货物转运的油轮,另有3艘在霍尔木兹海峡以西触雷,并警告若美国继续鼓励船只通行,或对美军基地发动打击。沙特阿美下令疏散达兰总部全体员工并转为无限期居家办公。特朗普暗示可能再次对伊朗发动军事打击。
三、全国债券市场情况
(一)发行情况
本周全国共发行起息511只信用债,发行规模合计4,716.09亿元,较上周3,935.07亿元,增加19.85%。品种方面,短融、公司债、中期票据、定向工具和资产证券化分别占比24.66%、26.84%、31.53%、3.16%和13.81%;主体评级方面,AAA、AA+及AA级分别占比69.38%、11.32%、5.31%;期限方面(含权债券按行权期限计算),1年以内、2年期、3年期、5年期及以上分别占比38.86%、6.46%、24.71%和29.97%。
数据来源:WIND,中豫信增整理
其中,城投债共发行170只,发行规模合计1,200.47亿元,较上周1,608.18亿元,减少25.35%。品种方面,短融、公司债、中票和定向工具分别占比5.75%、48.21%、34.54%和10.23%;主体评级方面,AAA、AA+及AA级分别占比50.70%、30.14%、17.22%;期限方面(含权债券按行权期限计算),1年以内、2年期、3年期、5年期及以上分别占比9.13%、7.65%、34.03%和49.18%。
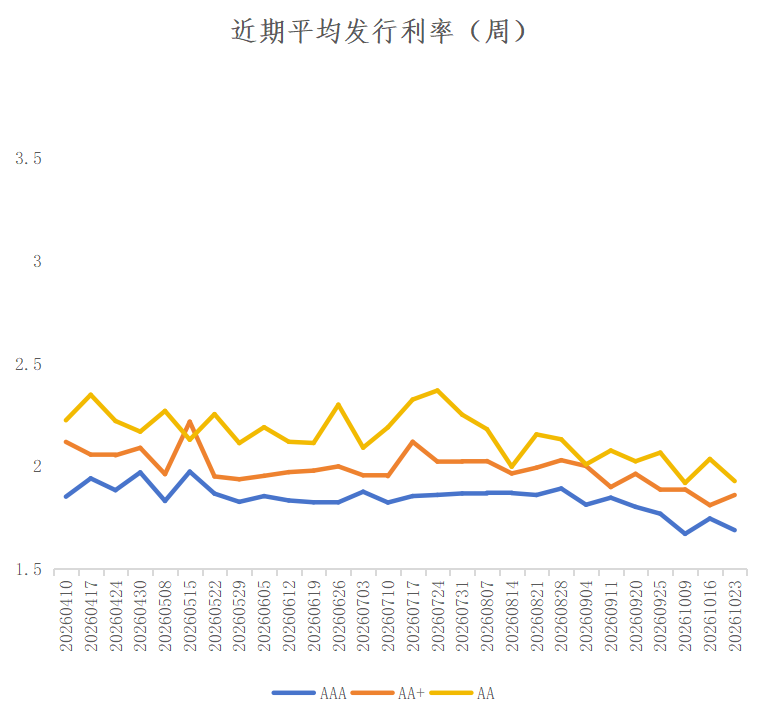
城投债本期各评级收益率保持低位运行。AAA、AA+、AA评级主体发行利率较上周分别变动-5.68BP、+4.96BP、-10.76BP。
数据来源:WIND,中豫信增整理
(二)取消发行情况
本周全国取消发行信用债共计6只,均为银行间中票,涉及主体为湖南新五丰、浙江建投、芜湖新马、青海国投、镇江产发、西安高新等。
(三)信用事件
本周全国暂无违约信用债。
四、河南省信用债发行情况
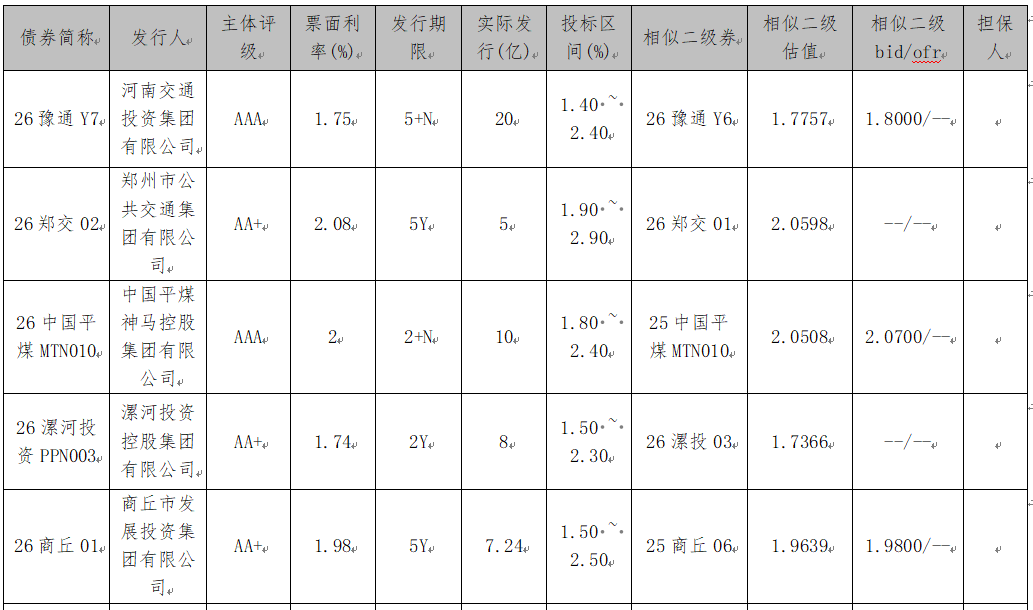
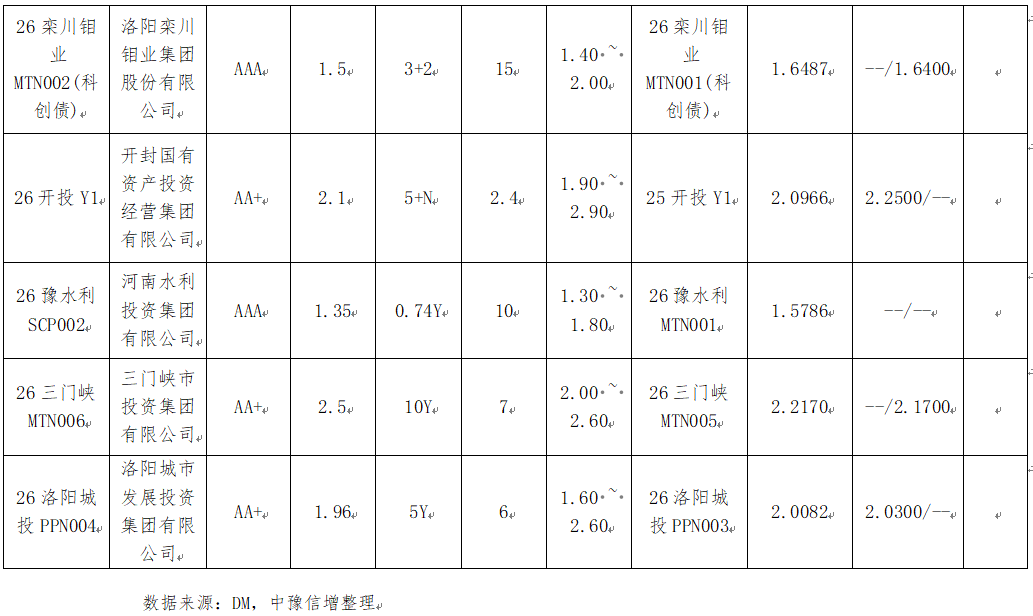
本周河南省10家发行人共发行起息10只信用债,发行规模合计90.64亿元,详情如下
五、国际债券市场信息
(一)美国国债收益率走势
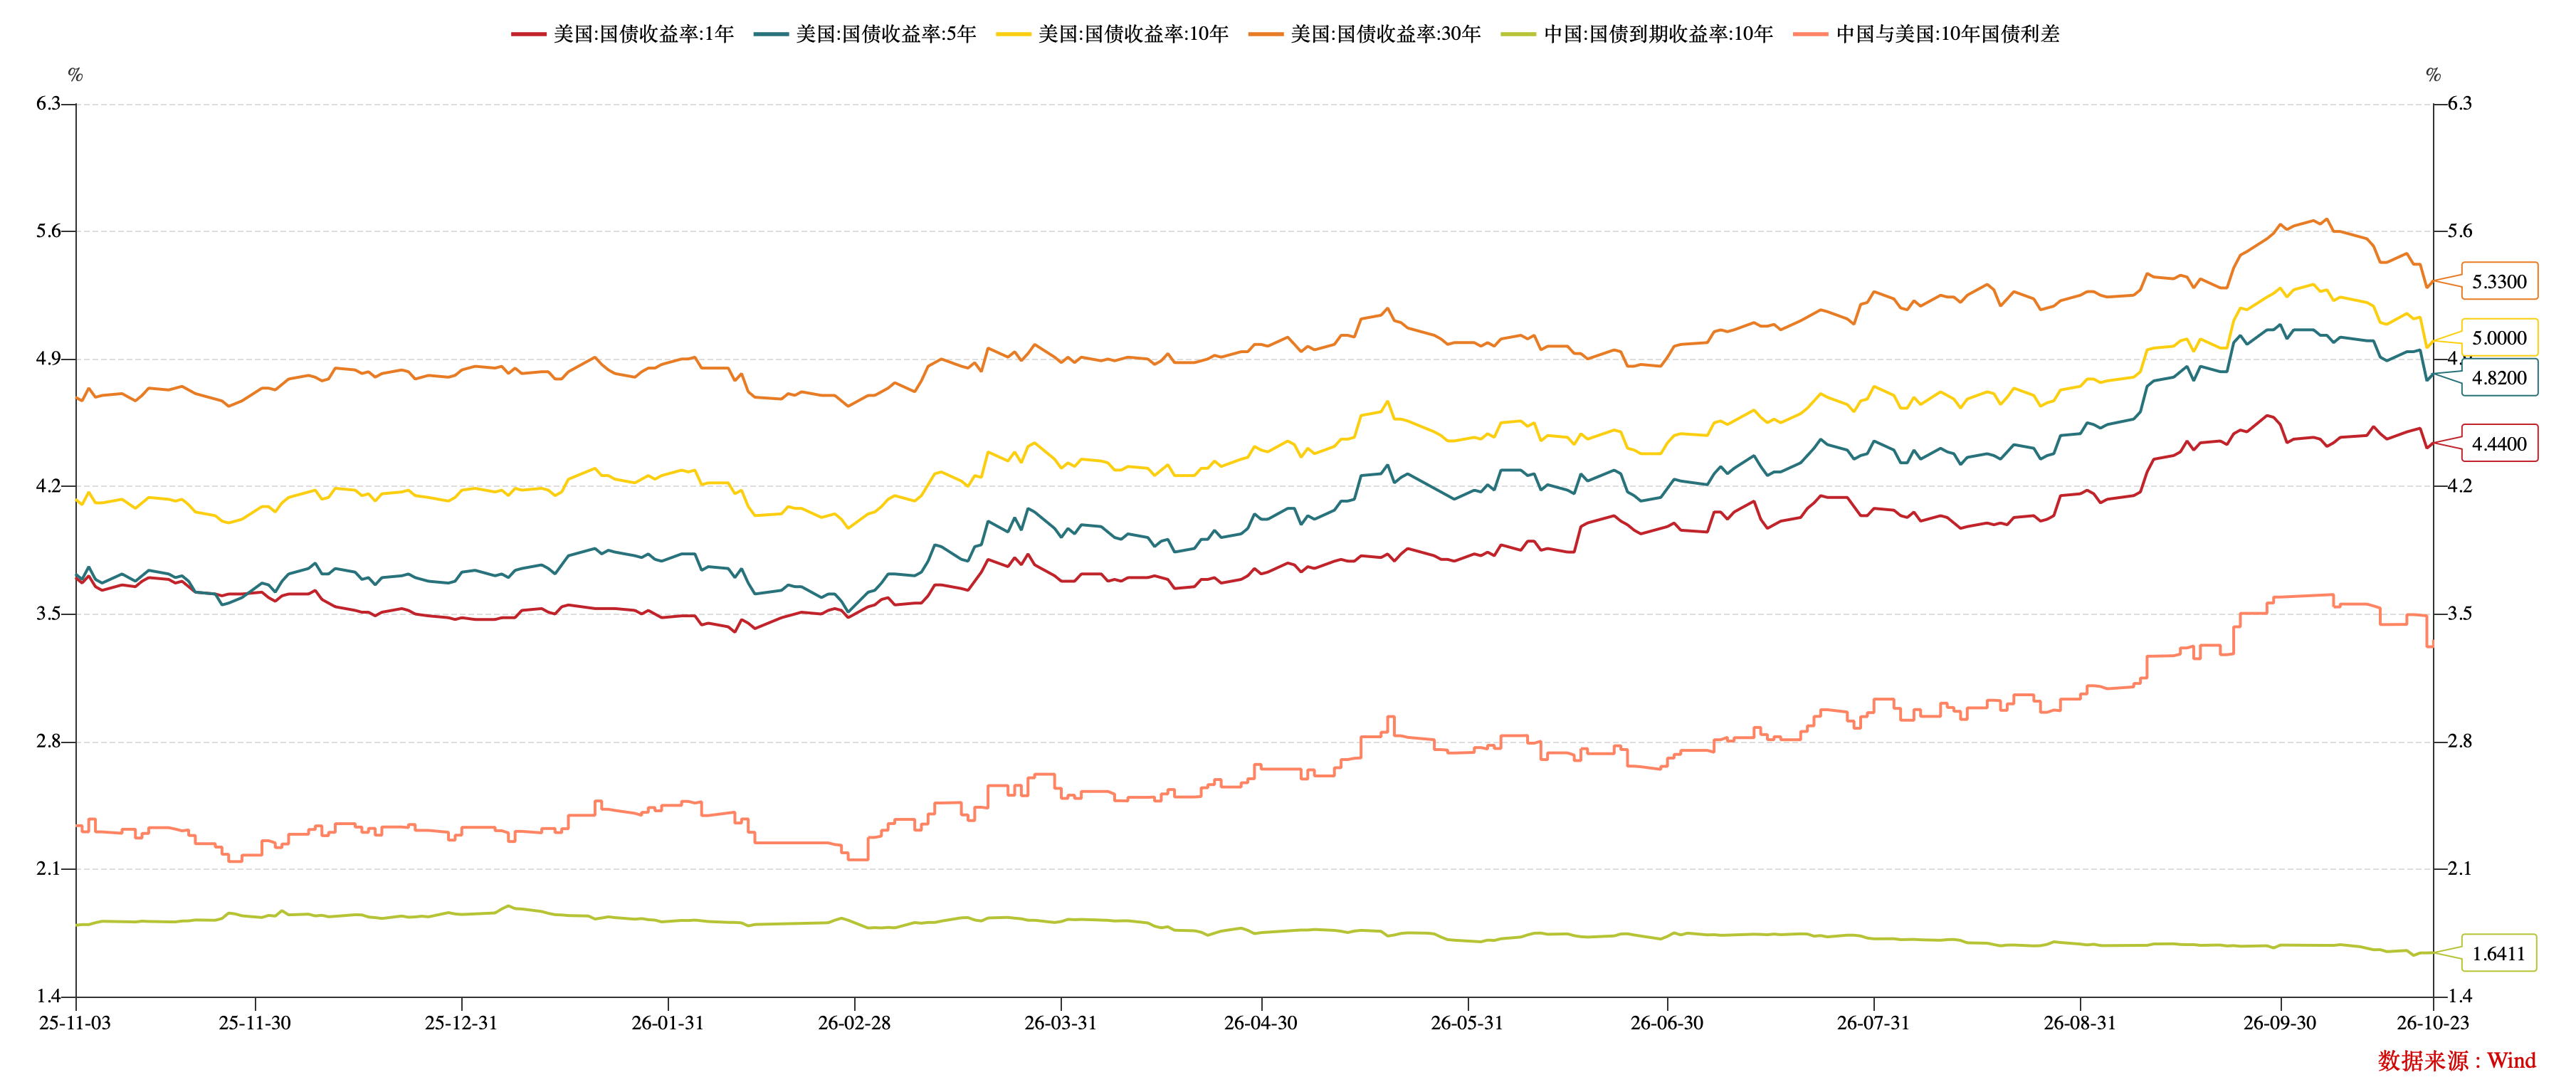
截至本周五,1Y、5Y、10Y、30Y期限美国国债到期收益率收至4.44%、4.82%、5.00%、5.33%,较上周分别变动-1BP、-2BP、-7BP、-10BP。10Y美国国债-10Y中国国债到期收益率利差336BP。
数据来源:WIND,中豫信增整理
(二)境外债发行情况
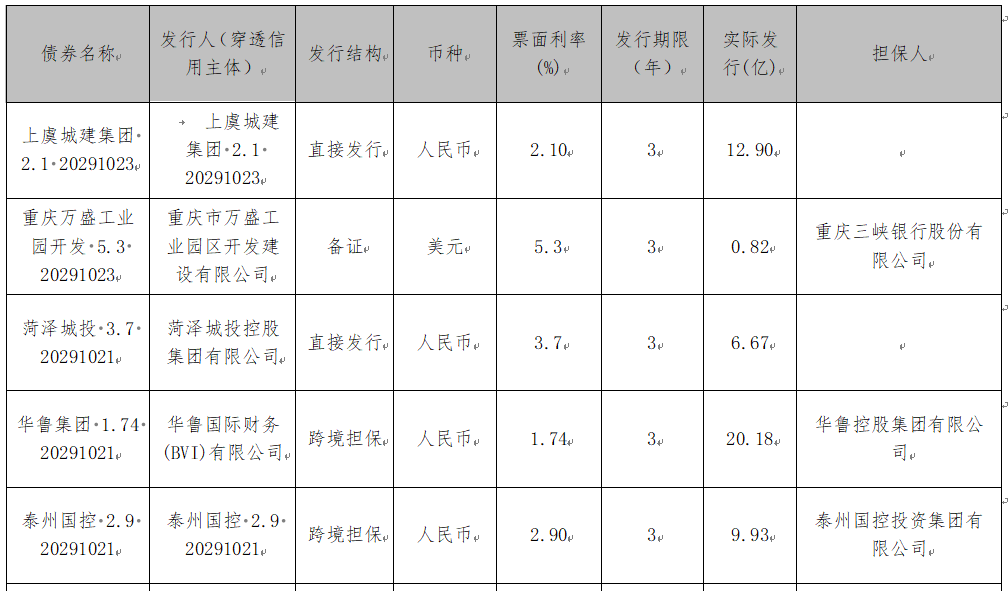
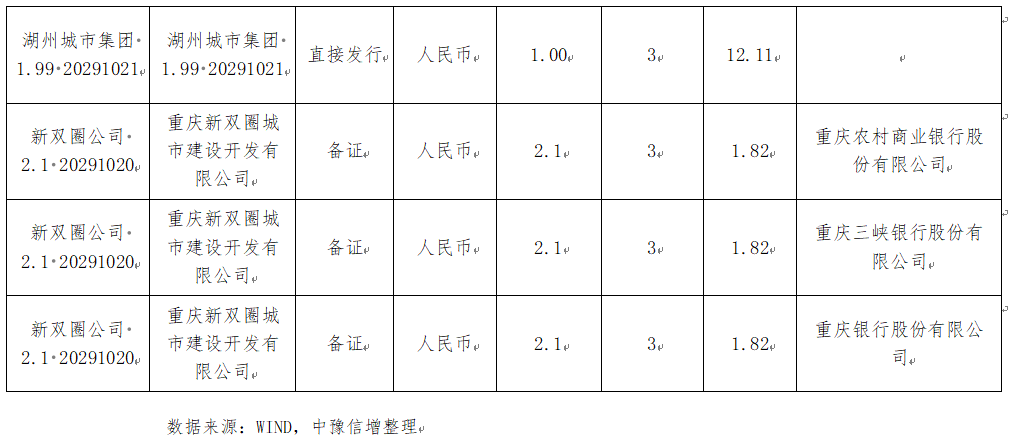
本周全国(不含香港、澳门及台湾地区)共发行境外债46只。美元债发行16只,金额53.27亿美元,其中跨境担保/维好协议/备证8只,4.98亿美元;直接发行8只,48.29亿美元。人民币债发行30只,金额435.31亿元,其中260亿元为腾讯发行的人民币票据。
本周地方国有企业起息的境外债如下:
来源:市场公开数据,中豫信增整理