内容摘要:
1.本周公开市场共有36,560亿元隔夜逆回购、800亿元7天期逆回购与9,000亿元MLF到期,央行累计开展了43,980亿元隔夜逆回购、7,490亿元7天期逆回购以及7,000亿元MLF操作,全周实现净投放12,110亿元。
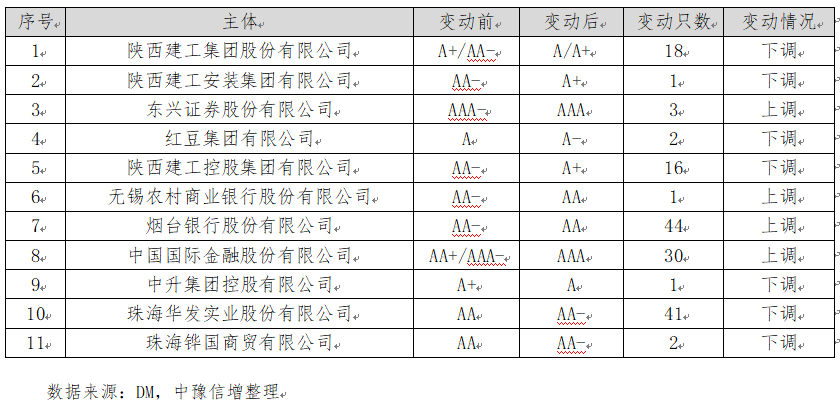
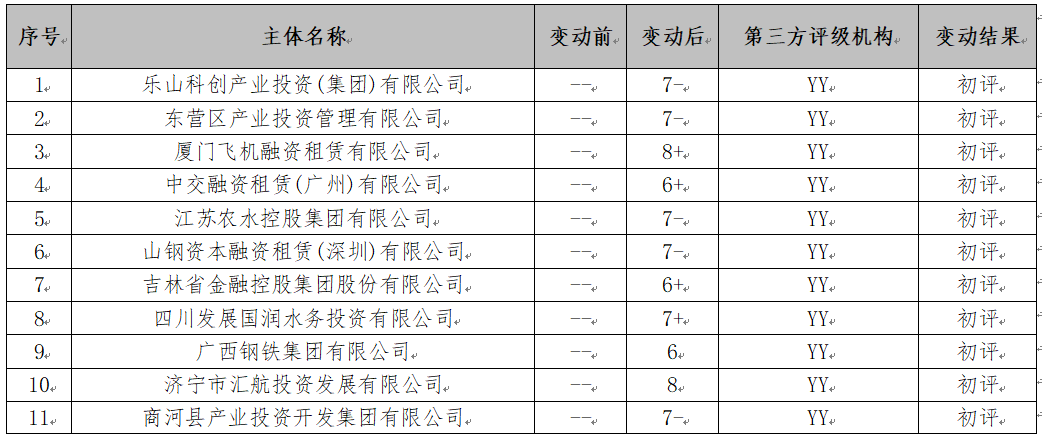
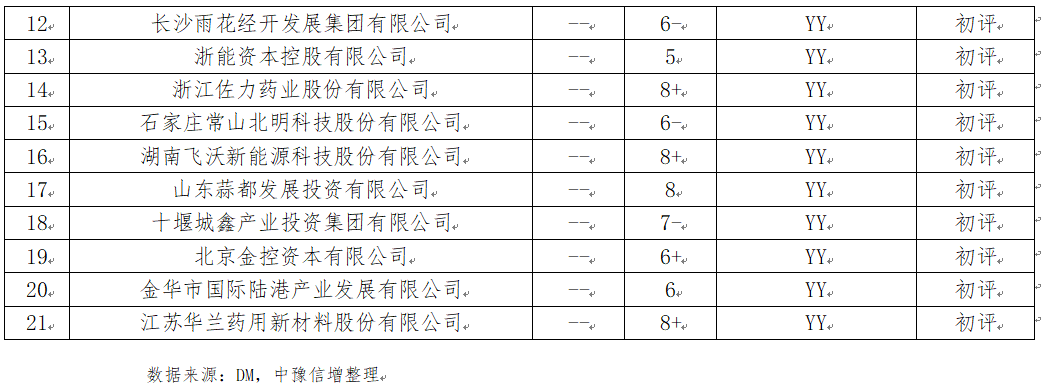
2.本周暂无主体评级调整的企业。本周中债隐含评级调整的主体有11家,其中中金公司、东兴证券、无锡农商行、烟台银行等为上调。本周YY信评调整涉及21家。
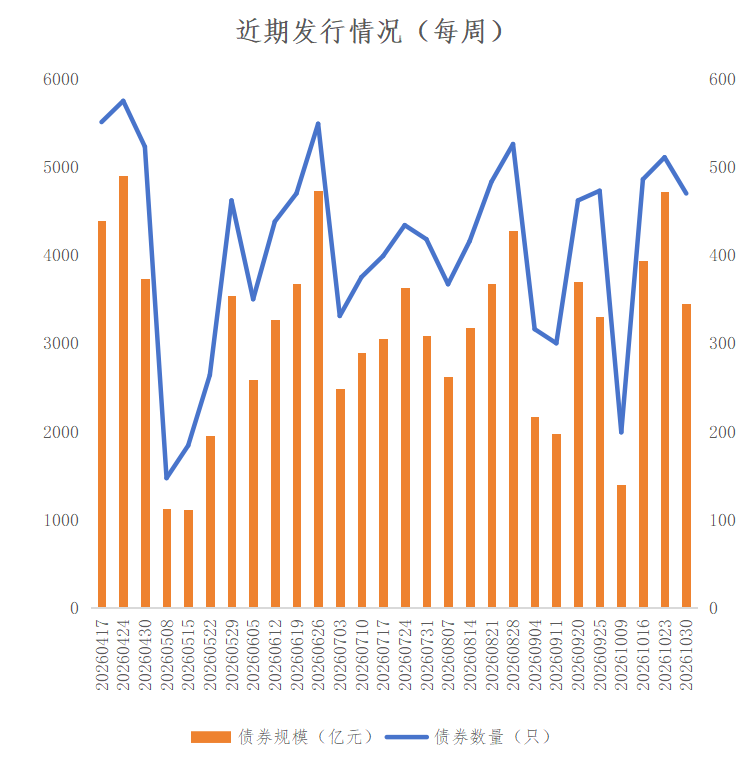
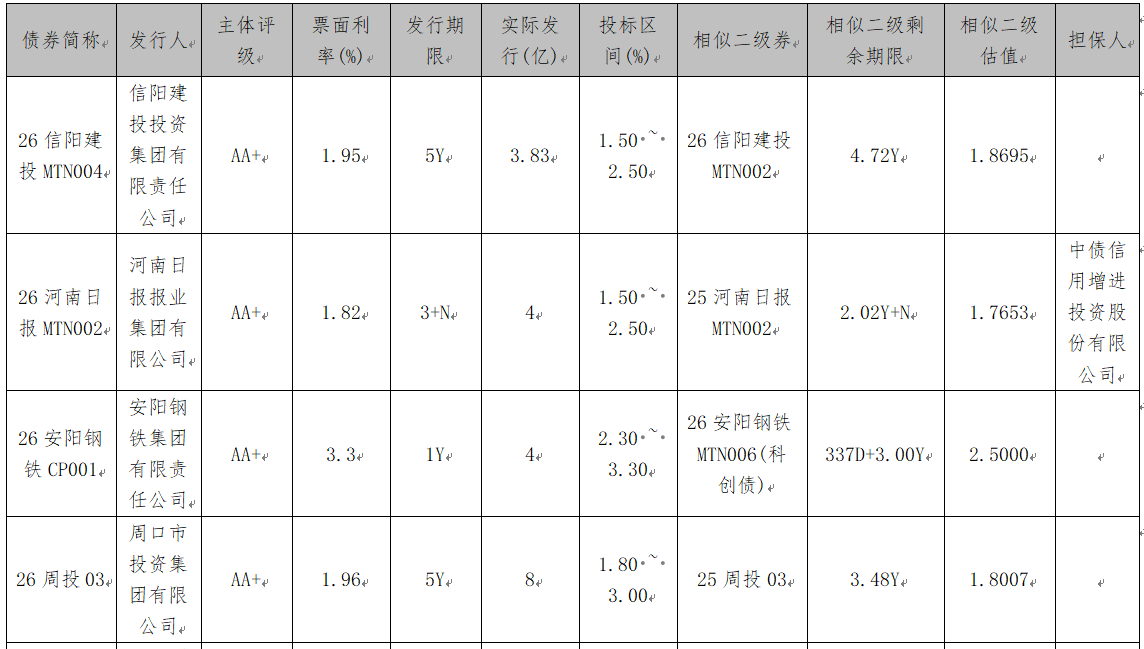
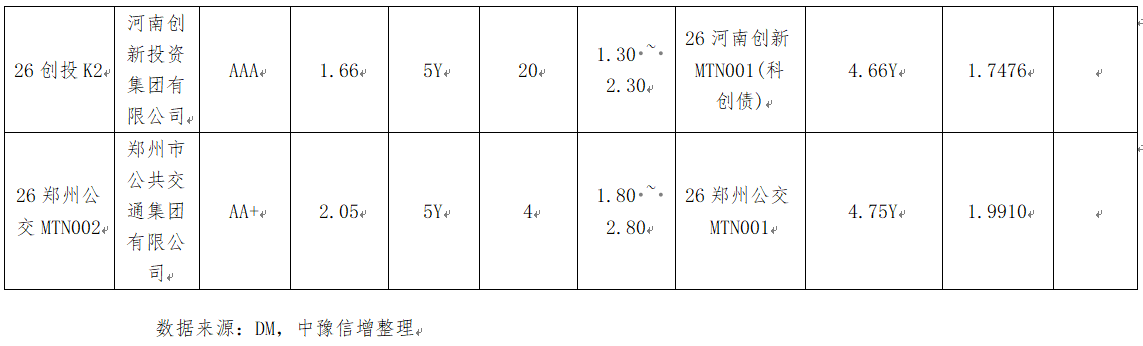
3.本周全国共发行起息470只信用债,发行规模合计3,449.45亿元,较上周4,716.09亿元,减少26.86%。其中,城投债共发行137只,发行规模合计1,014.08亿元,较上周1,200.47亿元,减少15.53%。本周河南省6家发行人共发行起息6只信用债,发行规模合计43.83亿元。
4.本周全国取消发行信用债共计12只,涉及主体为酒泉钢铁、山西路桥、陕煤化、广州珠江实业、新疆城建、中兵投资、中交第二公路工程局、安徽供销集团、珠海大横琴集团、晋能控股、浙能资本等。
一、宏观情况
(一)宏观数据
1.2026年10月官方PMI数据发布。
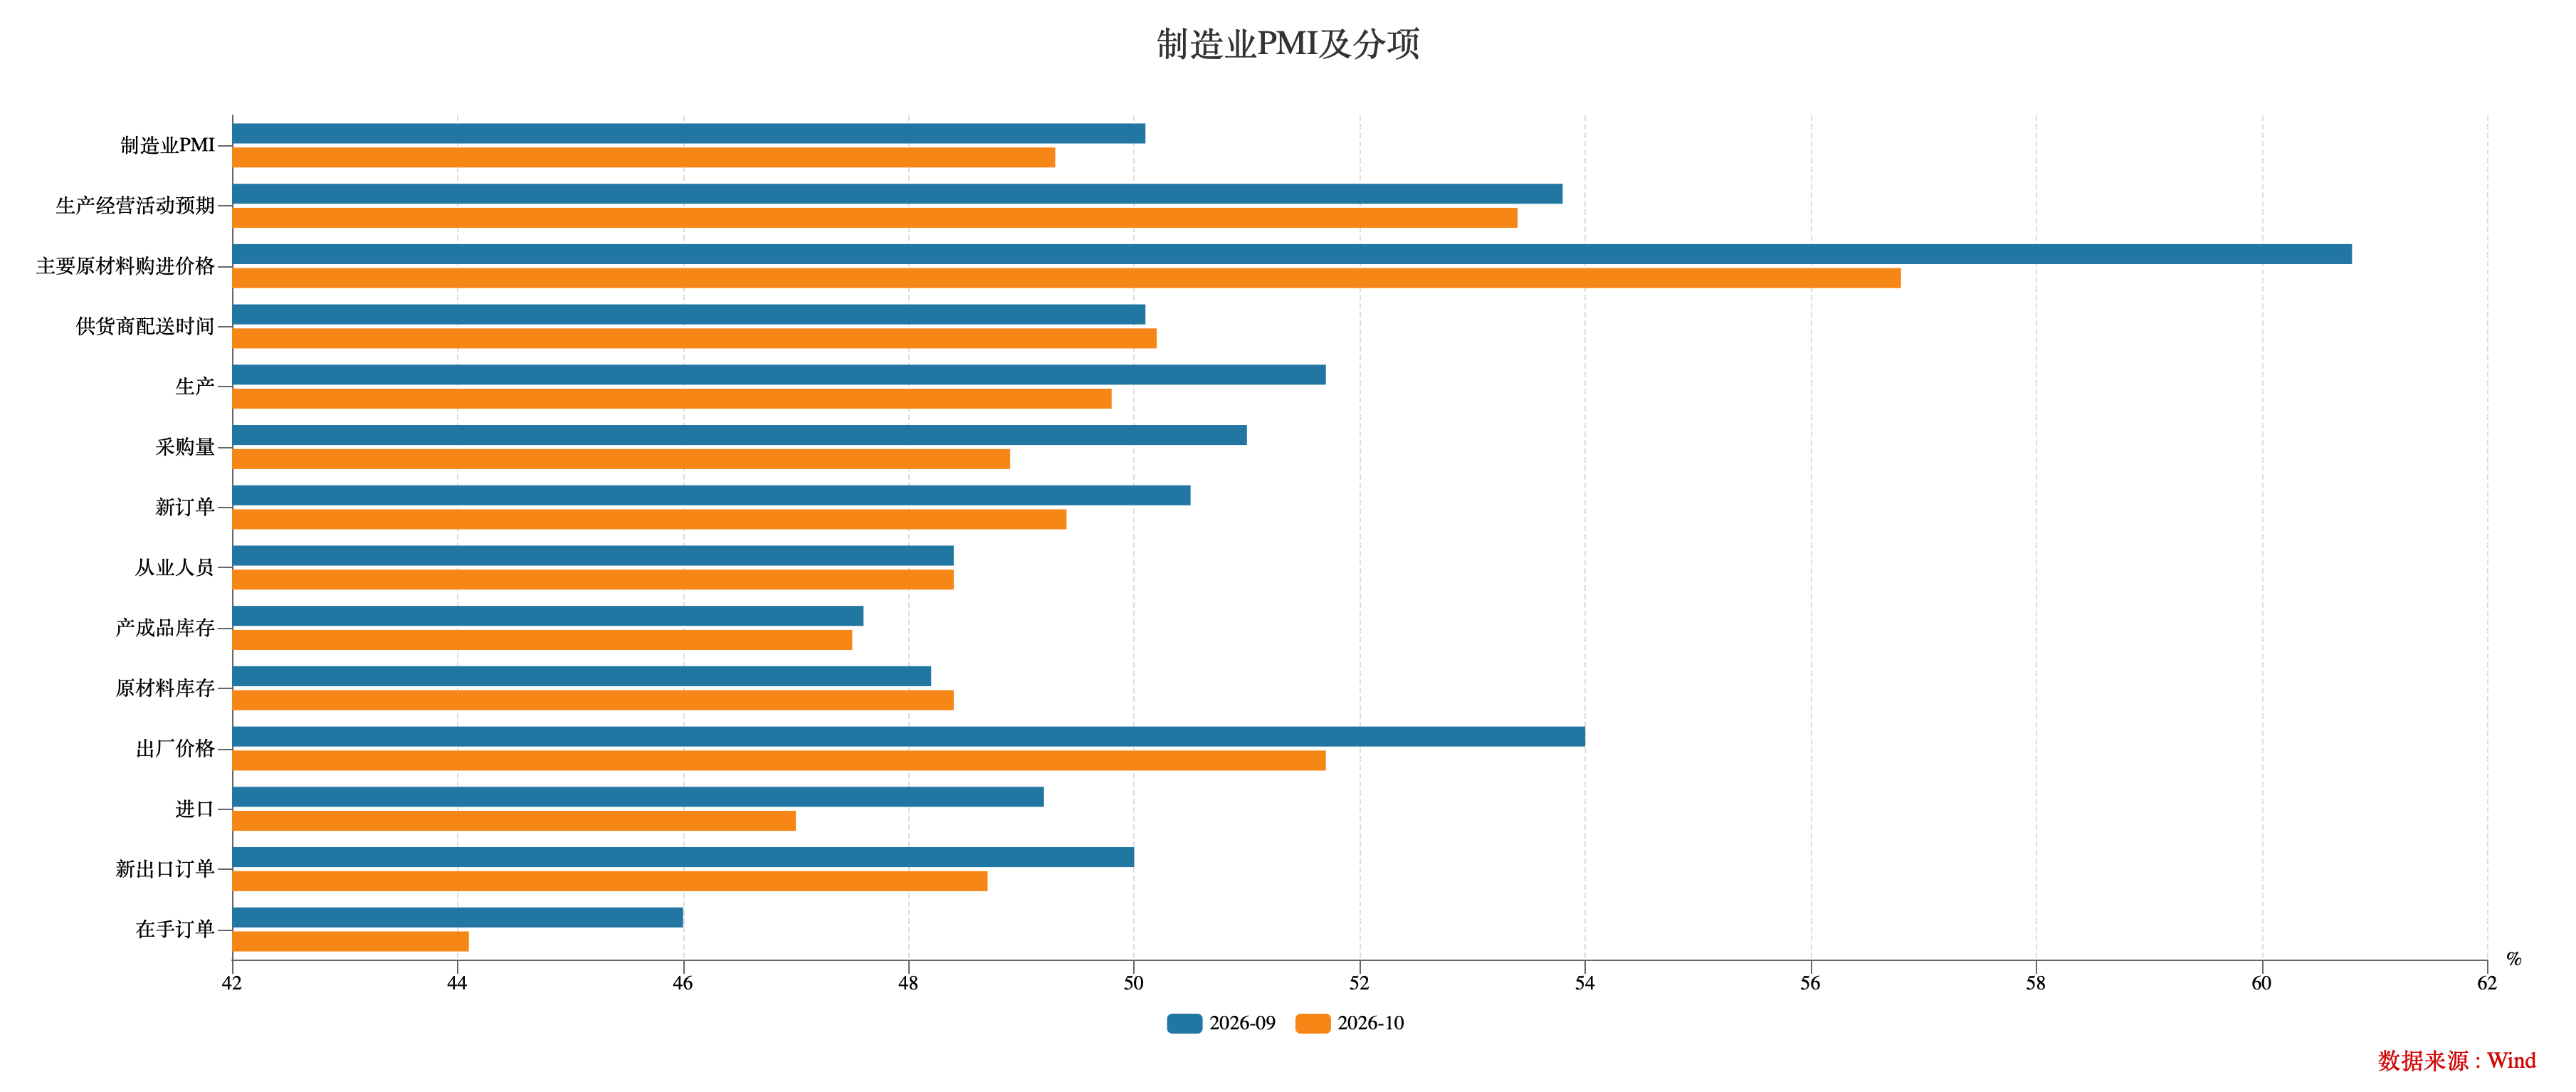
2026年10月官方PMI数据发布。10月份,制造业采购经理指数(PMI)为49.3%(前值50.1%),比上月下降0.8个百分点,重回收缩区间,在扩张区间仅停留1个月;非制造业商务活动指数为49.7%(前值50.2%),较上月下降0.5个百分点,同样重回收缩区间;10月综合PMI产出指数为49.7%(前值50.7%),较上月下降1.0个百分点。三大指数同步回落至临界点以下,为年内第三次同处收缩区间(前两次为7-8月),9月制造业与非制造业共振扩张的格局未能延续,“金九”冲高后“银十”成色不足,景气修复呈现明显的反复拉锯特征。
数据解读:
(1)制造业需求端:
新订单指数(49.4%):环比下降1.1个百分点,跌回收缩区间,连续2个月扩张的态势中断。8-9月需求修复的“企稳确认”未能兑现,本月重回收缩表明需求复苏基础仍不牢固,9月脉冲式改善更多是旺季因素驱动,而非趋势性反转。
新出口订单指数(48.7%):环比下降1.3个百分点,重回收缩区间。值得注意的是,本月新出口订单降幅(1.3个百分点)大于整体新订单(1.1个百分点),后续需关注外部贸易环境变化的后续影响。
进口指数(47.0%):环比大幅下降2.2个百分点,降至2月以来最低水平。采购量指数同步回落至48.9%(环比-2.1个百分点),重回收缩区间。进口与采购量的组合变化与7月高度相似——企业生产经营由8-9月的“补量”状态再度转回主动收敛,对短期需求前景的预期重新转谨慎。生产经营活动预期指数(53.4%)环比下降0.4个百分点,近4个月呈缓步下行态势(7月54.1%→10月53.4%)。
在手订单指数(44.1%):环比下降1.9个百分点,逼近年内低点(2月44.0%)。订单垫加速消耗,9月“订单储备重建”的期待落空。需求端修复仍待加力。
(2)制造业供给端:
生产指数(49.8%):环比下降1.9个百分点,由9月的年内高点(51.7%)直接跌回收缩区间,是本月拖累制造业PMI的最大构成分项。9月生产冲量(旺季排产、订单集中交付、节前备货)后的回落幅度超出需求端,节前生产前置的特征较为明显。
供需缺口分析:10月生产指数(49.8%)与新订单指数(49.4%)之差收窄至+0.4个百分点,较9月的+1.2个百分点收敛0.8个百分点,生产端面临向订单收敛的回调压力,生产端以大于需求端的降幅快速向订单水平回归,供需在收缩区间重新趋于平衡。从7月“生产惯性vs需求收缩”、8月“需求引领修复”、9月“生产驱动扩张”到10月“生产向订单收敛”,四季度开局供需关系重回弱平衡。但本轮收敛主要通过生产端主动降速实现,而非库存积压倒逼(产成品库存仍在去化),企业决策的前瞻性有所体现。
(3)制造业价格端:
主要原材料购进价格指数(56.8%):环比下降4.0个百分点,结束连续2个月快速上行,但仍处于56%以上的较高扩张水平。原材料成本压力边际缓解,但成本中枢已系统性抬升。
出厂价格指数(51.7%):环比下降2.3个百分点,连续3个月处于扩张区间(8月50.4%、9月54.0%、10月51.7%),是本月数据中为数不多的韧性信号。尽管需求重回收缩,但企业定价能力的修复态势未破,出厂价格扩张的持续性值得持续跟踪。
(4)制造业库存与就业:
产成品库存指数(47.5%):环比微降0.1个百分点,连续多月处于收缩区间,但去化速度较9月(-0.8个百分点)明显放缓。需求重回收缩后,库存去化动能衰减,若11月需求持续偏弱,“被动去库”可能向“被动累库”转化,需密切跟踪。
原材料库存指数(48.4%):环比上升0.2个百分点。需要指出的是,在采购量指数大幅回落(-2.1个百分点)的背景下,本月原材料库存回升更可能是生产放缓、消耗减慢的被动结果,而非9月“边际补库苗头”的延续——主动补库周期尚未开启即已中断,企业对后市需求的判断重新转向保守。
数据来源:WIND,中豫信增整理
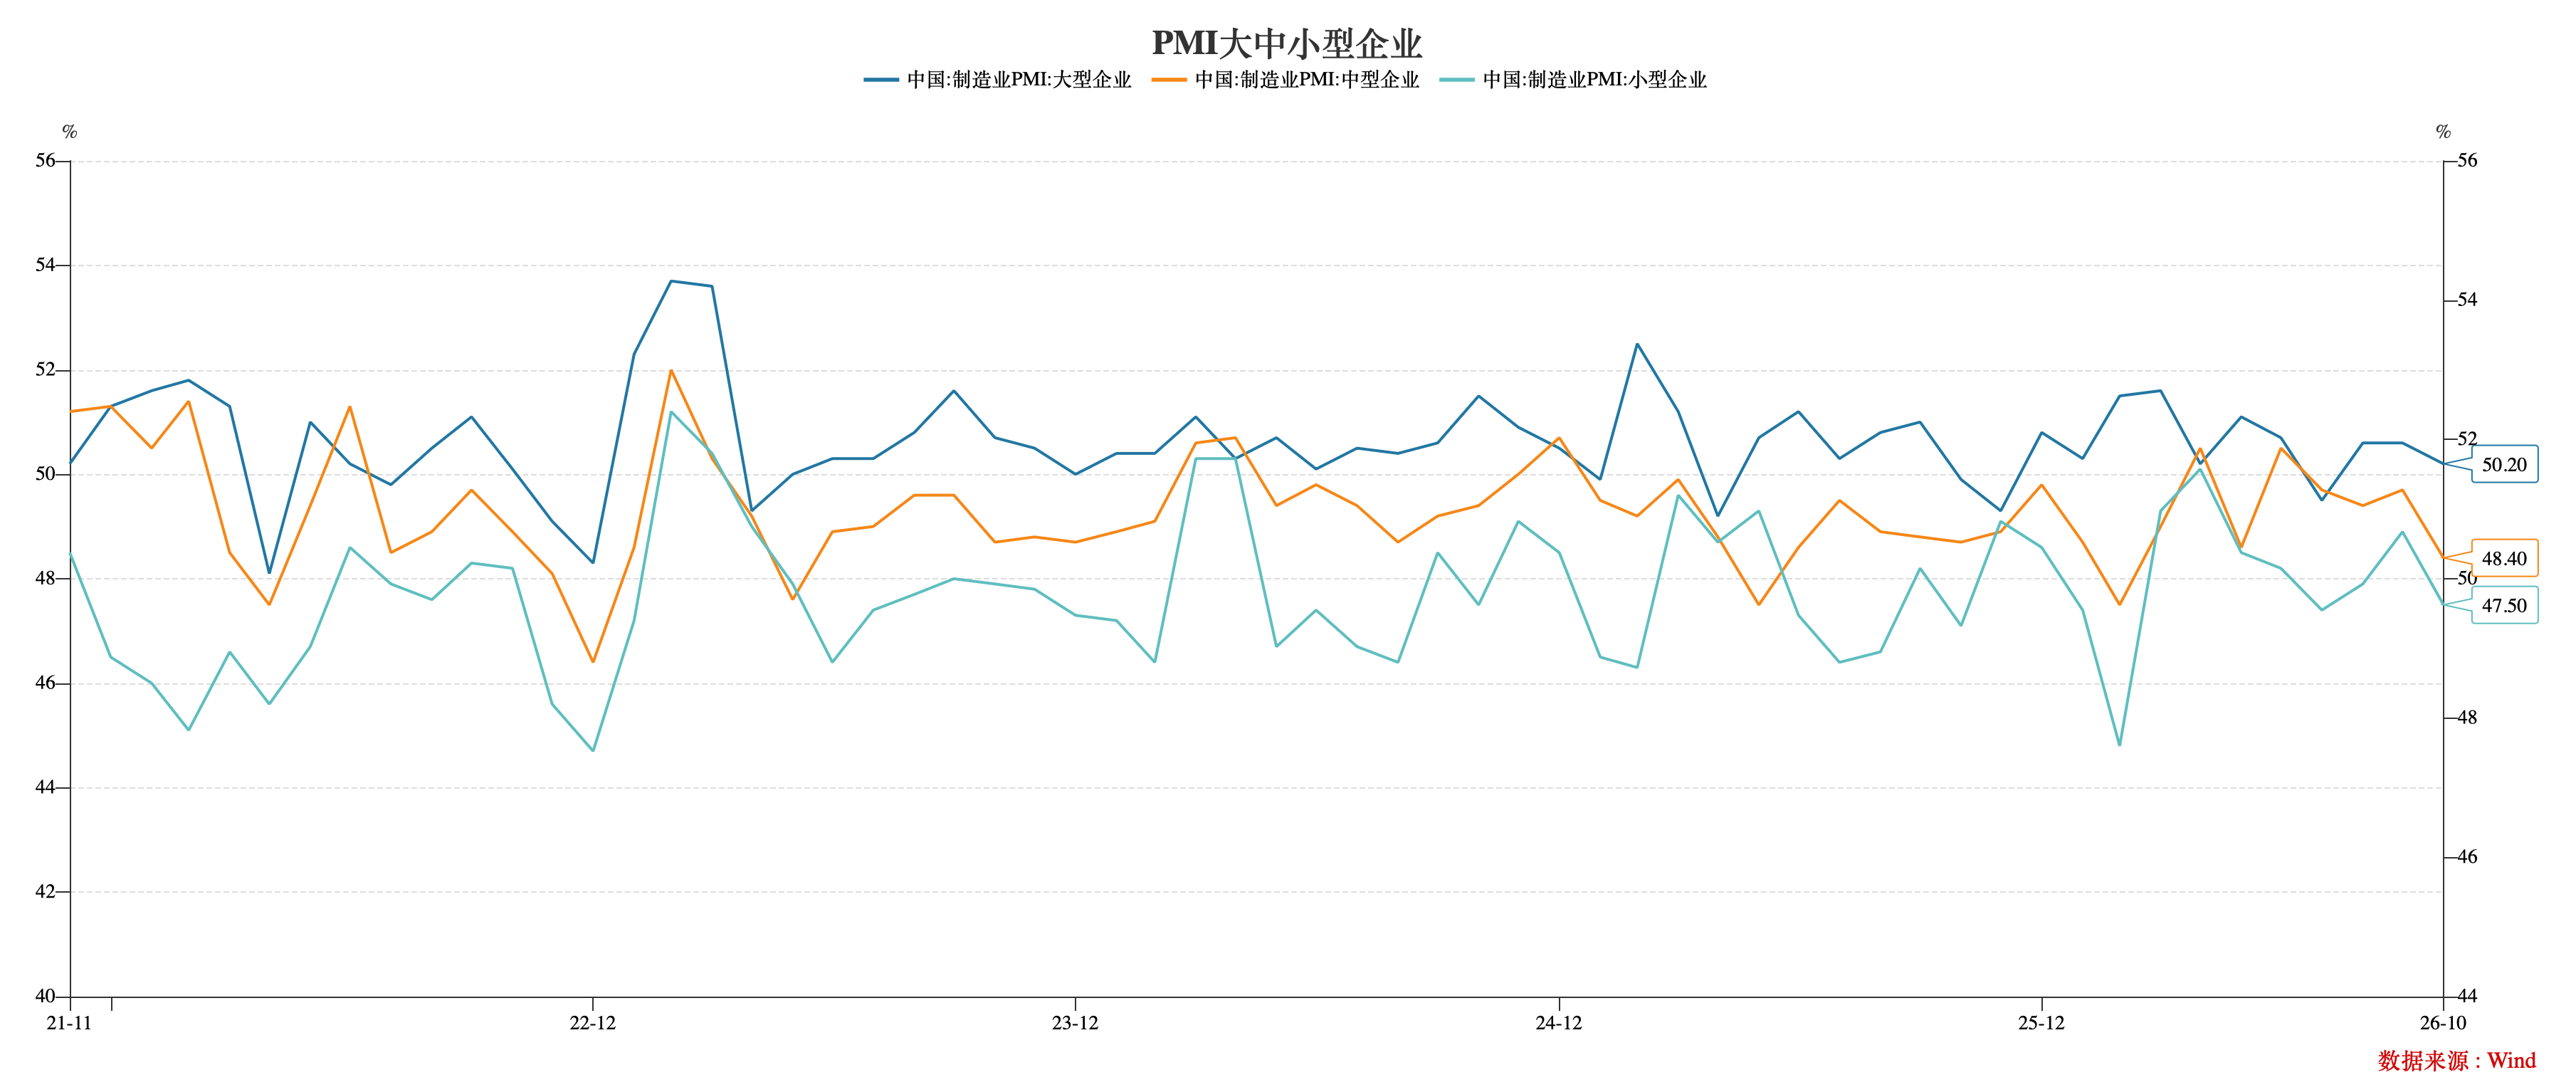
分企业规模看,景气度呈“大型稳、中小升”的普涨格局:
大型企业PMI为50.2%(前值50.6%),环比下降0.4个百分点,连续3个月处于扩张区间,是本月唯一留在临界点以上的企业类型。“压舱石”作用依然稳固,但扩张幅度连续收窄,需求走弱的传导压力正在累积。
中型企业PMI为48.4%(前值49.7%),环比下降1.3个百分点,9月的回升未能延续,连续4个月处于收缩区间(7-10月:49.7%、49.4%、49.7%、48.4%),且本月创出该轮收缩的新低,压力有待缓解。
小型企业PMI为47.5%(前值48.9%),环比下降1.4个百分点,降幅为三类企业中最大,并逼近7月低点(47.4%)。大型与小型企业景气差距扩大至2.7个百分点。
数据来源:WIND,中豫信增整理
10月份,非制造业商务活动指数为49.7%,较上月下降0.5个百分点,重回收缩区间。
10月份,综合PMI产出指数为49.7%,较上月下降1.0个百分点,重回收缩区间。制造业与非制造业同步回落,9月共振扩张被证明是旺季脉冲而非趋势反转。
(二)资金情况
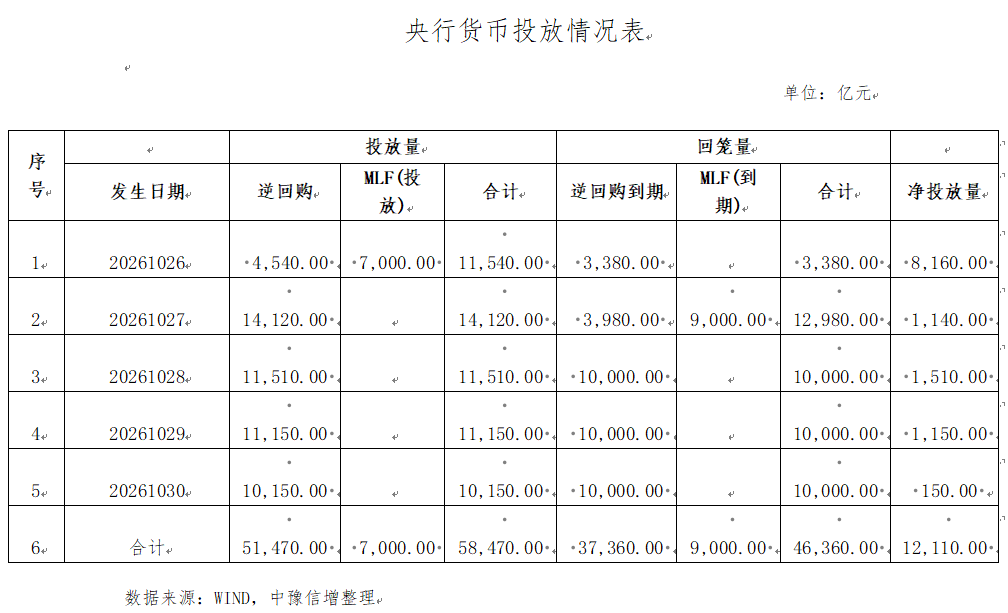
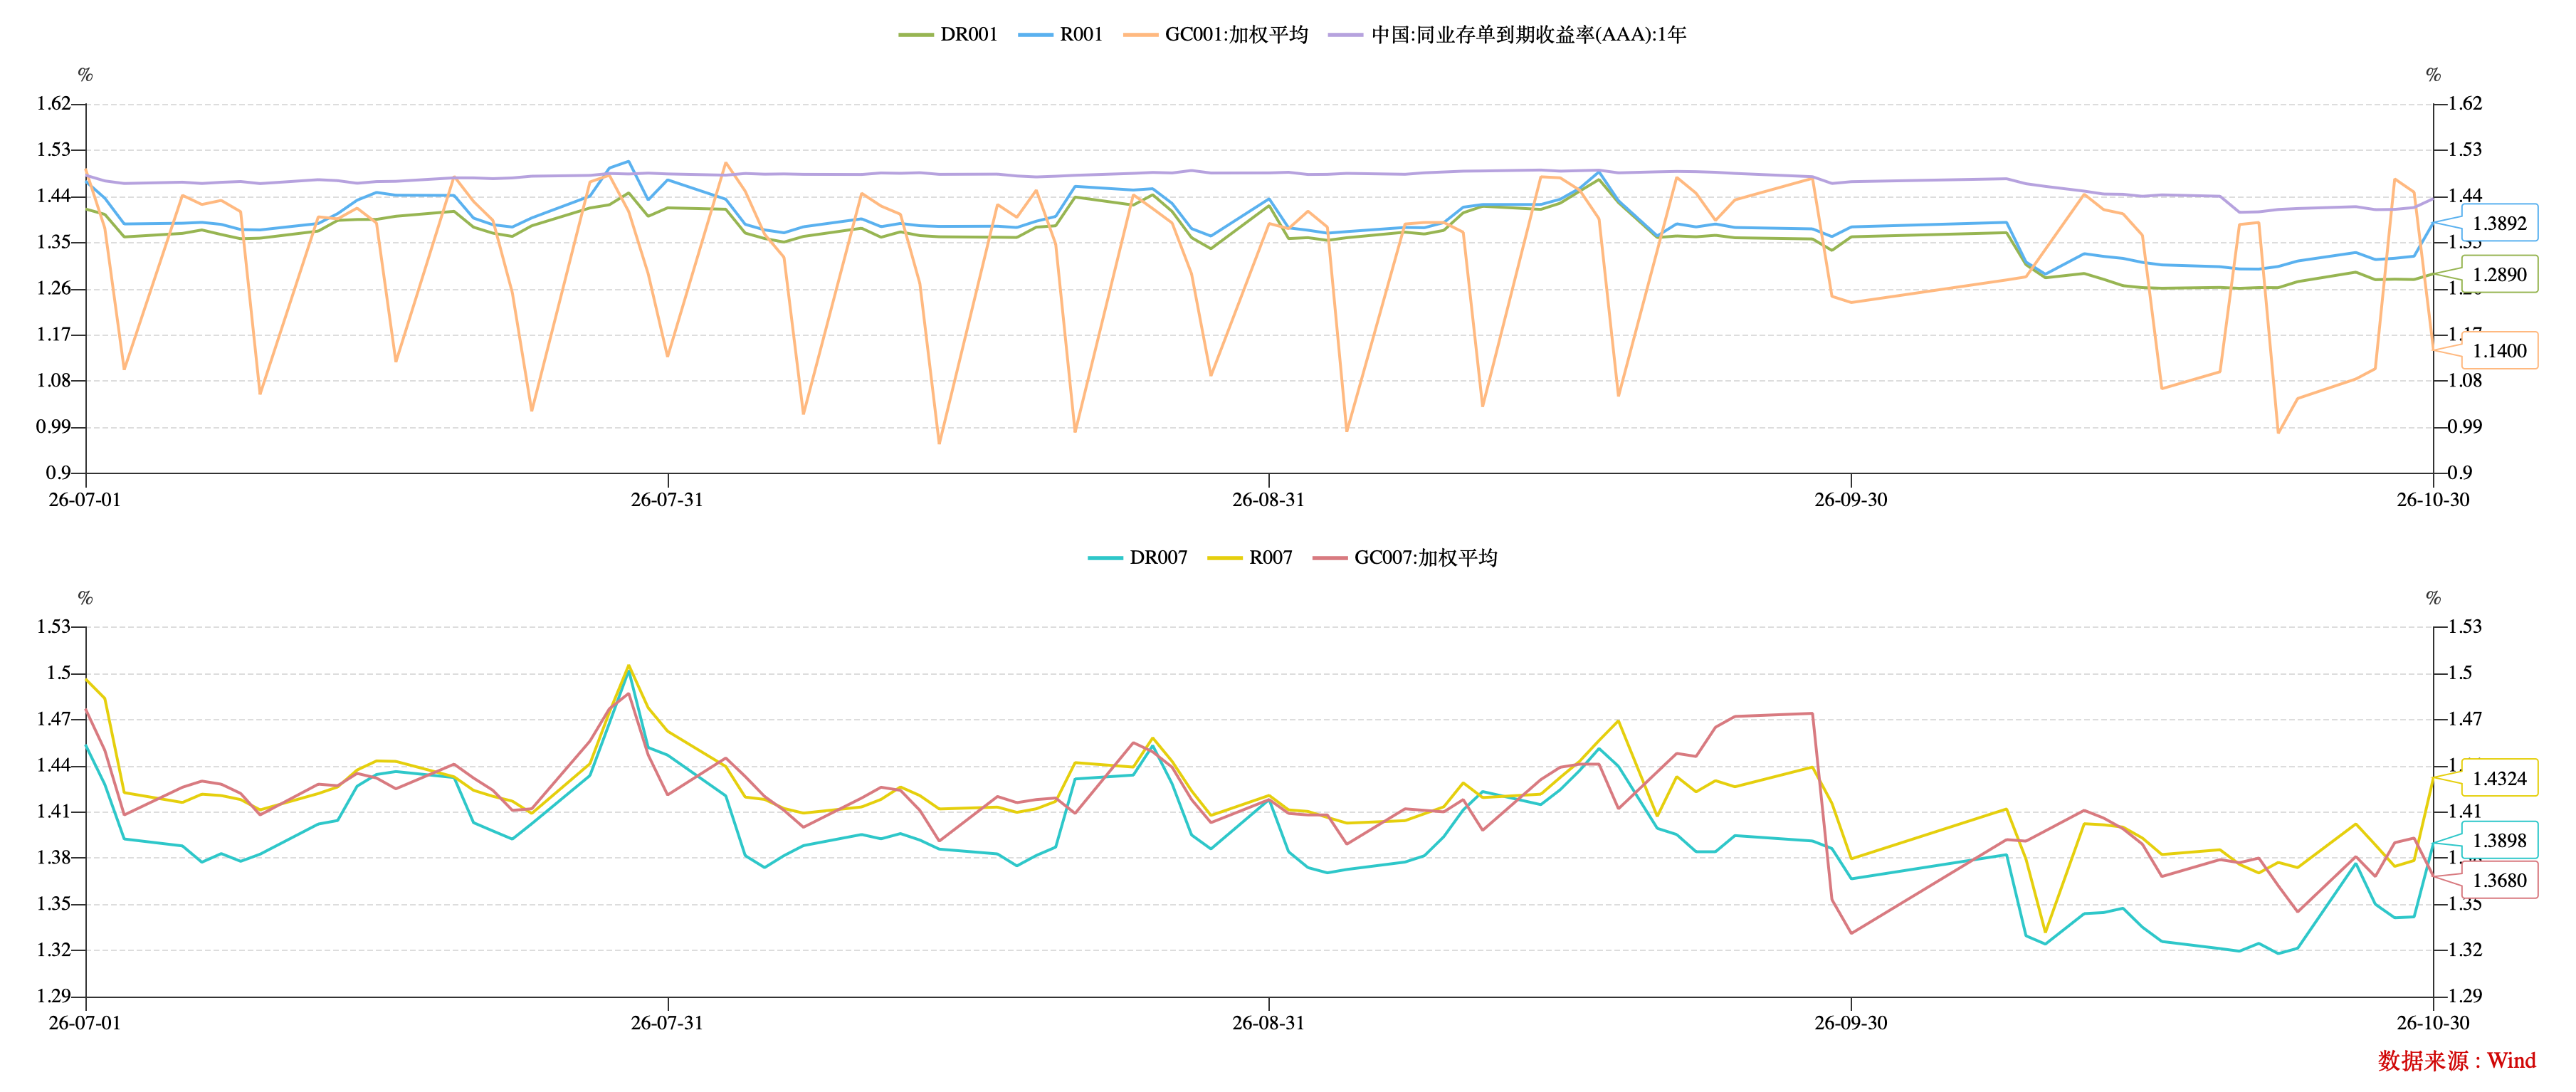
本周公开市场共有36,560亿元隔夜逆回购、800亿元7天期逆回购与9,000亿元MLF到期,央行累计开展了43,980亿元隔夜逆回购、7,490亿元7天期逆回购以及7,000亿元MLF操作,全周实现净投放12,110亿元。
本周央行公开市场操作延续“隔夜+7天”双期限组合,以隔夜为主要操作工具。同时,10月30日央行发布公告明确,为进一步优化短端利率调控机制,从2026年11月2日起,每个工作日开展隔夜逆回购操作招标,采用固定利率、数量招标,目前操作利率为1.25%。本次官宣后,政策利率与调控目标利率DR001的期限错配被消除,7天逆回购退为税期、月末的阶段性补位工具,利率走廊中枢相应下移。受税期及跨月影响,10月30日DR007一度重回1.40%上方、资金情绪指数升至“换锚”预期以来新高,资金面边际收敛。
数据来源:WIND,中豫信增整理
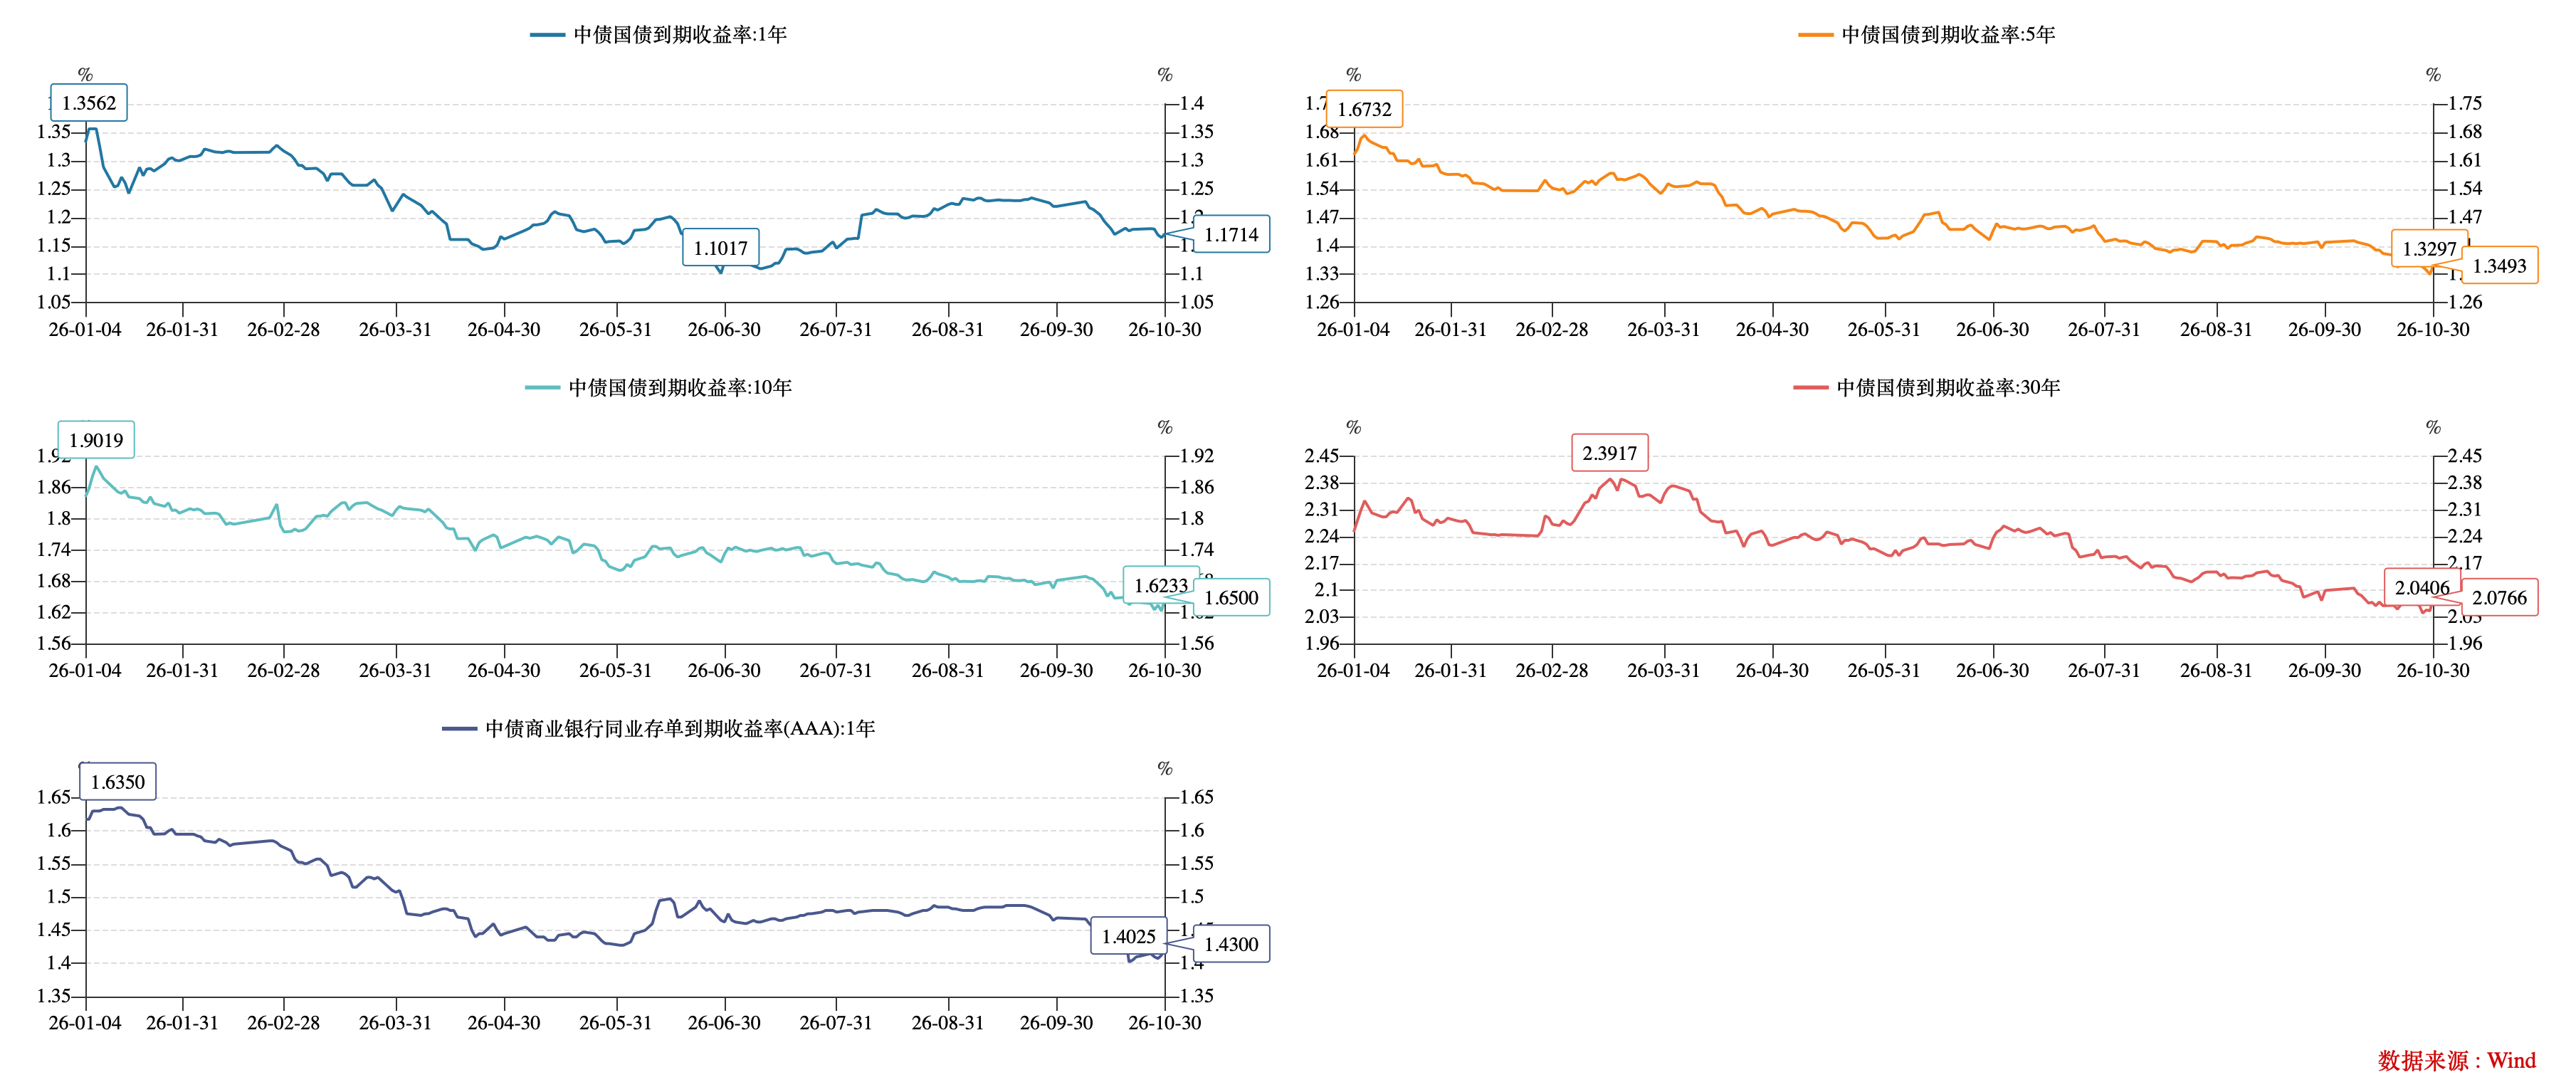
本周利率债先强后弱、冲高回落。前四日(10月26—29日)在宽松资金面、“换锚”预期与股市偏弱支撑下,长端收益率震荡下行并迭创新低。10月30日(周五)债市大幅回调、超长端领跌。受资金面收敛、行业舆情影响及叠加超长端止盈压力集中释放,30年国债期货创3月9日以来最大单日跌幅,抹平近半月涨幅。
截至周五,国债30Y-10Y期限利差在43.26BP水平,处于近三年约76.17%分位数。30Y地方债-30Y国债利差在12.74BP水平,处于近三年约24.63%分位数。
数据来源:WIND,中豫信增整理
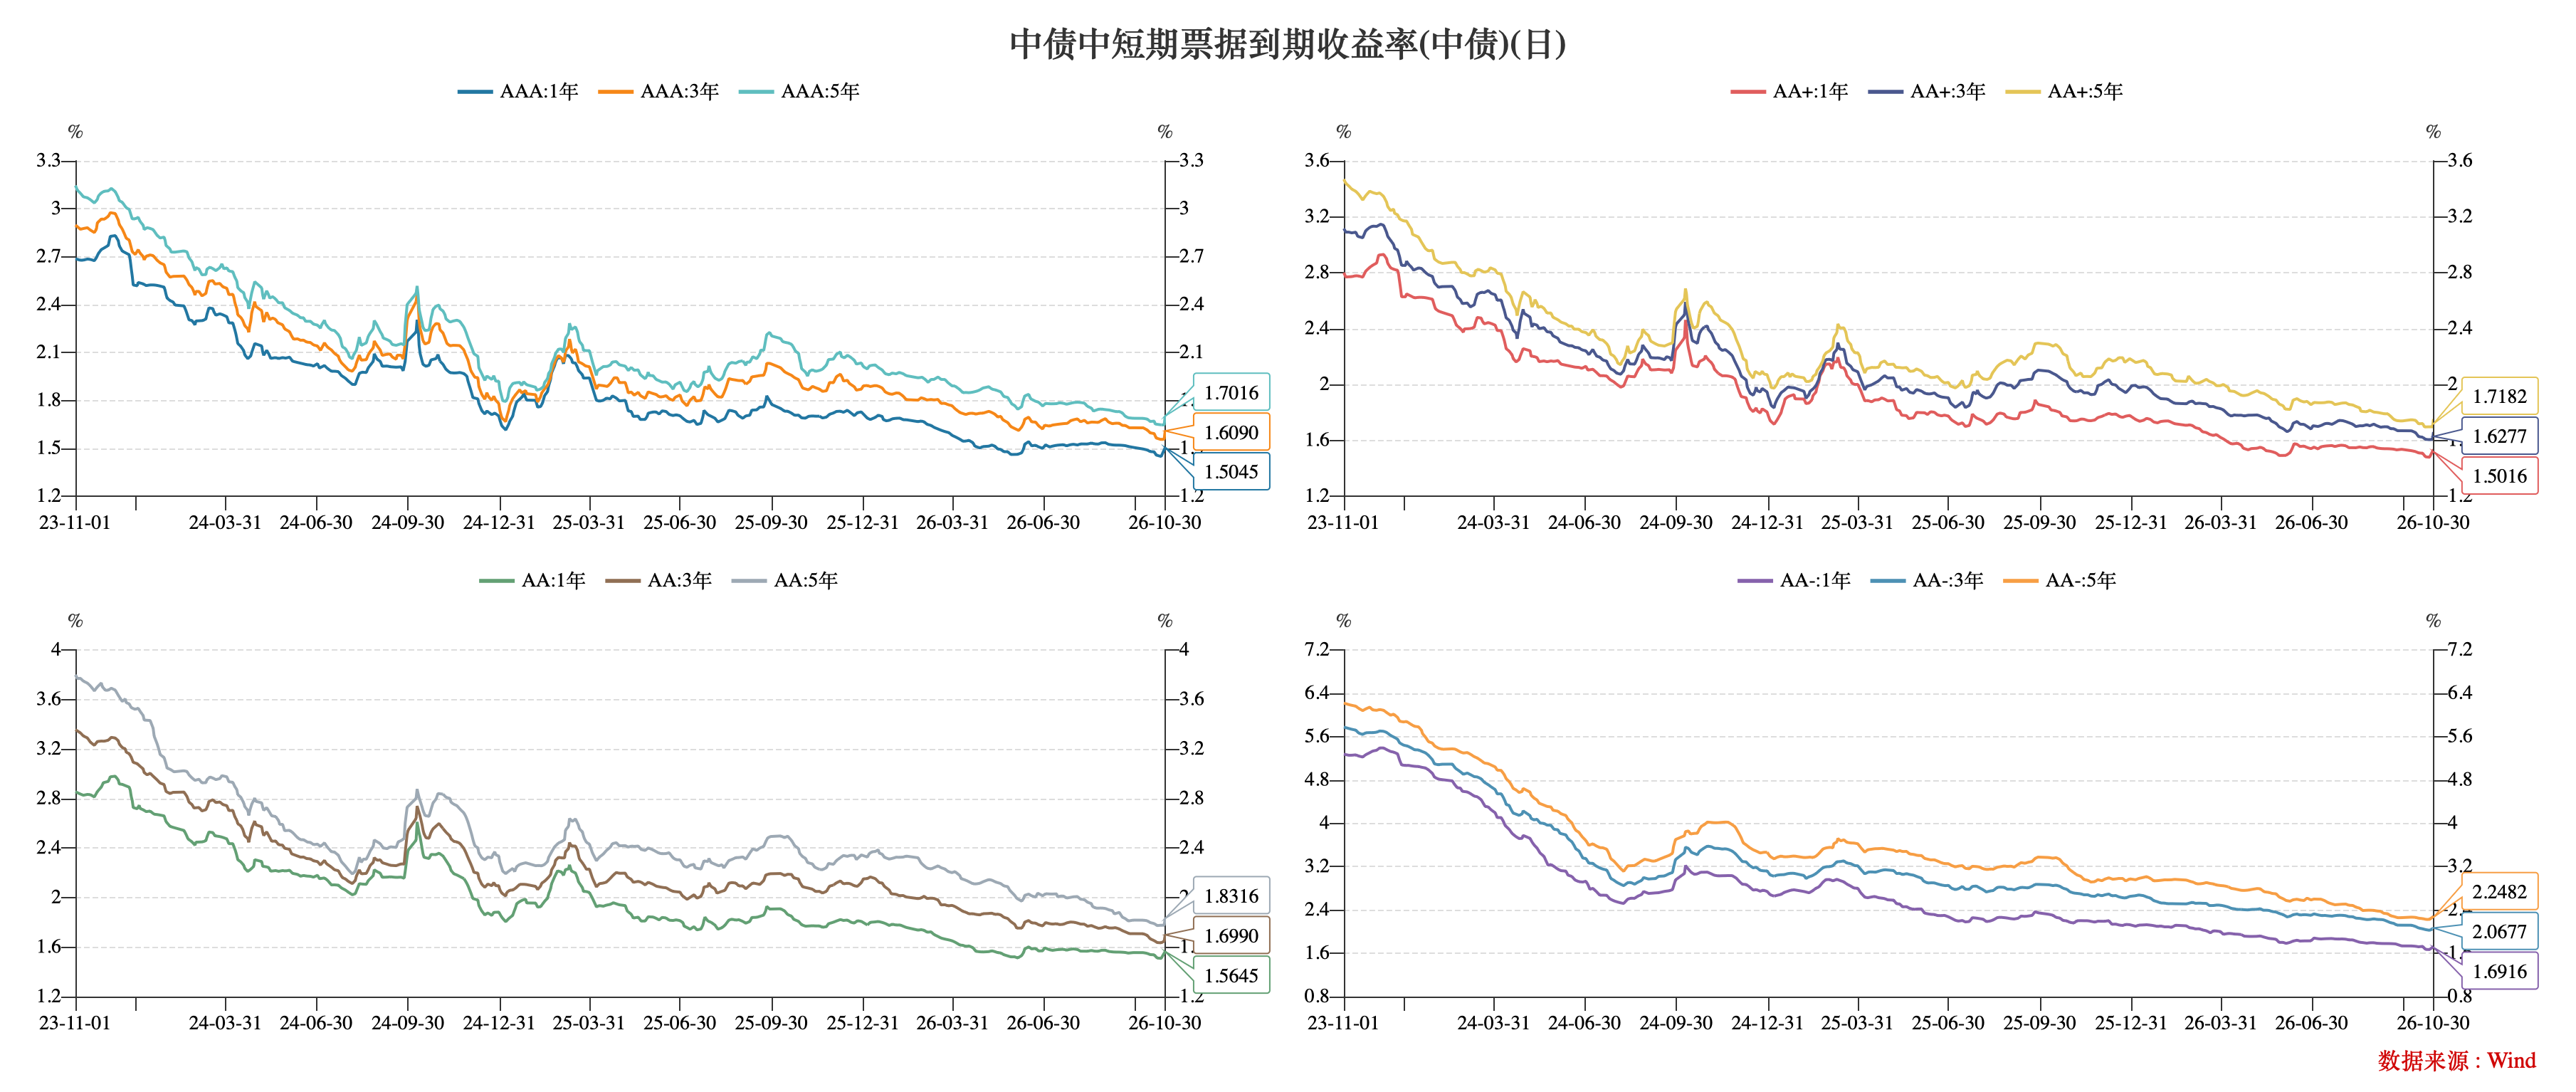
信用债方面,本期信用债受行业舆情影响出现大幅回调。截至周六,AAA评级1Y、3Y及5Y到期收益率收于1.50%、1.61%、1.70%,较上周分别变动+5BP、+5BP、+6BP;AA+评级1Y、3Y及5Y到期收益率收于1.53%、1.66%、1.75%,较上周分别变动+5BP、+5BP、+6BP;AA评级1Y、3Y、5Y到期收益率收于1.56%、1.70%、1.83%,较上周分别变动+5BP、+6BP、+6BP。AA(5Y)-AAA(5Y)利差13BP。
数据来源:WIND,中豫信增整理
(三)评级调整情况
本周暂无主体评级调整的企业。
本周中债隐含评级调整的主体有11家,其中中金公司、东兴证券、无锡农商行、烟台银行等为上调。
本周YY信评调整涉及21家。
二、重要资讯
(一)国内资讯
1.央行设立“债市非银大额赎回互换便利(BNSF)”。
央行10月26日发布公告,决定设立债市非银大额赎回互换便利(BNSF)。这是宏观审慎管理框架下的新工具,在资管机构面临群体性流动性风险、债市出现“赎回—抛售”负向循环的特定情景下,支持具有系统性影响的银行理财子公司、公募基金管理人(或母行/证券母公司)从央行借入央票用于回购融资,定向购买遭赎回公募产品所持符合条件的债券/份额,并向央行抵押。该工具落地呼应潘功胜行长10月19日金融街论坛“设立应对非银机构大额赎回流动性支持工具”的表态。
新闻解读:
BNSF填补了央行流动性支持在非银资管领域的机制空白,把债市稳定机制从“事后救助”转向“事前制度化安排”,与股市互换便利(SFISF)配套,构建“股债双稳”的非银应急机制。工具设立具有多重意义:一是稳债市,阻断净值下跌与赎回相互强化的负反馈;二是稳DR001,为市场提供稳定的短端利率环境;三是以用途锁定、高等级抵押品、宏观审慎准入约束操作,不直接扩张基础货币,防止“兜底幻觉”与定价扭曲。对债市而言,长端利率的极端下行风险被制度性托底,但也意味着监管对债市“走得过快”保持审慎。
2.央行等11部门发布金融支持三大国际科技创新中心建设的指导意见。
央行等11部门联合发布《关于金融支持建设北京(京津冀)、上海(长三角)、粤港澳大湾区国际科技创新中心的指导意见》,推动三地打造科技金融协同发展高地。政策综合运用贷款、股权、债券、跨境金融等工具,支持“投早、投小、投长期、投硬科技”,并明确鼓励创设科创债指数化产品、用好科创债与民企债风险分担工具、建立科创债综合服务窗口。
新闻解读:
指导意见将加强引导金融资源向新质生产力配置。对债市而言:一是科创债、民企债风险分担机制的强化,有望边际改善民营科技企业及科创领域的债券融资环境,长期利于信用债市场扩容与结构优化;二是政策延续“金融支持科技创新”主线,反映宏观政策重心仍在“扩内需+促转型”,短期内长端利率大幅下行的政策驱动减弱。
(二)国际资讯
1.美联储于10月27日至28日举行联邦公开市场委员会会议,决定将联邦基金利率目标区间维持在3.75%至4.00%不变。该决议以10比2通过,理事库克和克利夫兰联储主席哈马克投反对票,主张再次加息25个基点。声明称经济活动以强劲步伐扩张、通胀仍然居高不下,并重申2%通胀目标。主席沃什在记者会上强调抗击通胀的决心,但未就下一步利率方向给出前瞻性指引。下次议息会议定于12月8日至9日,届时将公布新的经济预测。
2.美国9月CPI同比上涨3.7%,高于8月的3.4%;剔除食品和能源的核心CPI同比上涨2.6%,高于8月的2.4%。经季节调整后,9月CPI环比上涨0.6%,高于8月的0.4%;其中汽油价格环比上涨9.1%,对当月整体CPI涨幅的贡献超过一半。9月PPI涨幅亦高于预期。9月失业率为4.2%,较8月上升0.1个百分点。能源价格上行与核心通胀同比回升并存,通胀回落进程面临不确定性。
三、全国债券市场情况
(一)发行情况
本周全国共发行起息470只信用债,发行规模合计3,449.45亿元,较上周4,716.09亿元,减少26.86%。品种方面,短融、公司债、中期票据、定向工具和资产证券化分别占比17.28%、34.53%、31.95%、2.94%和13.30%;主体评级方面,AAA、AA+及AA级分别占比63.94%、17.46%、5.21%;期限方面(含权债券按行权期限计算),1年以内、2年期、3年期、5年期及以上分别占比26.87%、4.94%、32.43%和35.73%。
数据来源:WIND,中豫信增整理
其中,城投债共发行137只,发行规模合计1,014.08亿元,较上周1,200.47亿元,减少15.53%。品种方面,短融、公司债、中票和定向工具分别占比4.73%、54.10%、29.52%和10.00%;主体评级方面,AAA、AA+及AA级分别占比49.38%、33.91%、14.77%;期限方面(含权债券按行权期限计算),1年以内、2年期、3年期、5年期及以上分别占比4.99%、6.28%、35.19%和53.54%。
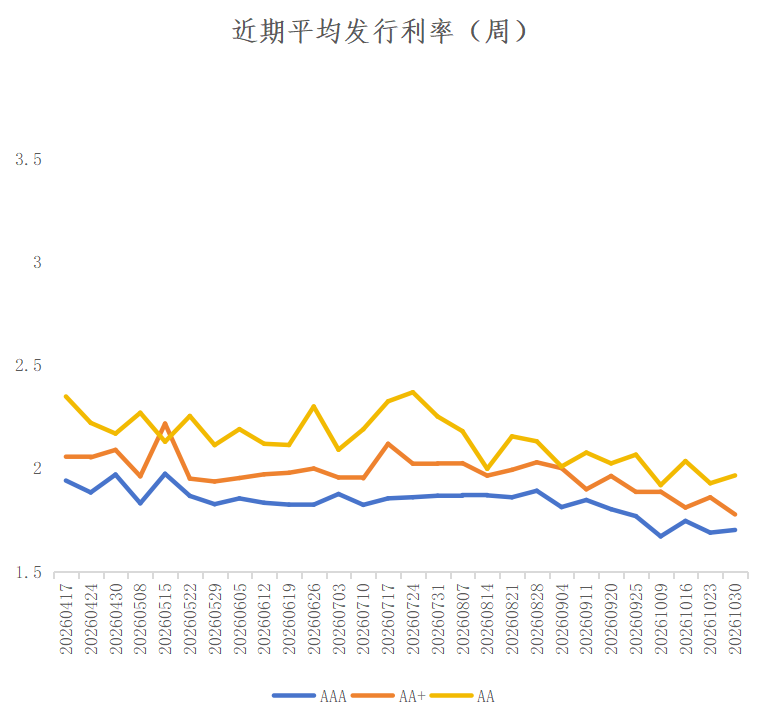
城投债本期各评级收益率保持低位运行。AAA、AA+、AA评级主体发行利率较上周分别变动+1.30BP、-8.29BP、+3.8BP。
数据来源:WIND,中豫信增整理
(二)取消发行情况
本周全国取消发行信用债共计12只,涉及主体为酒泉钢铁、山西路桥、陕煤化、广州珠江实业、新疆城建、中兵投资、中交第二公路工程局、安徽供销集团、珠海大横琴集团、晋能控股、浙能资本等。
(三)信用事件
本周全国违约信用债涉及渤海租赁股份有限公司“18渤金04”。
四、河南省信用债发行情况
本周河南省6家发行人共发行起息6只信用债,发行规模合计43.83亿元,详情如下:
五、国际债券市场信息
(一)美国国债收益率走势
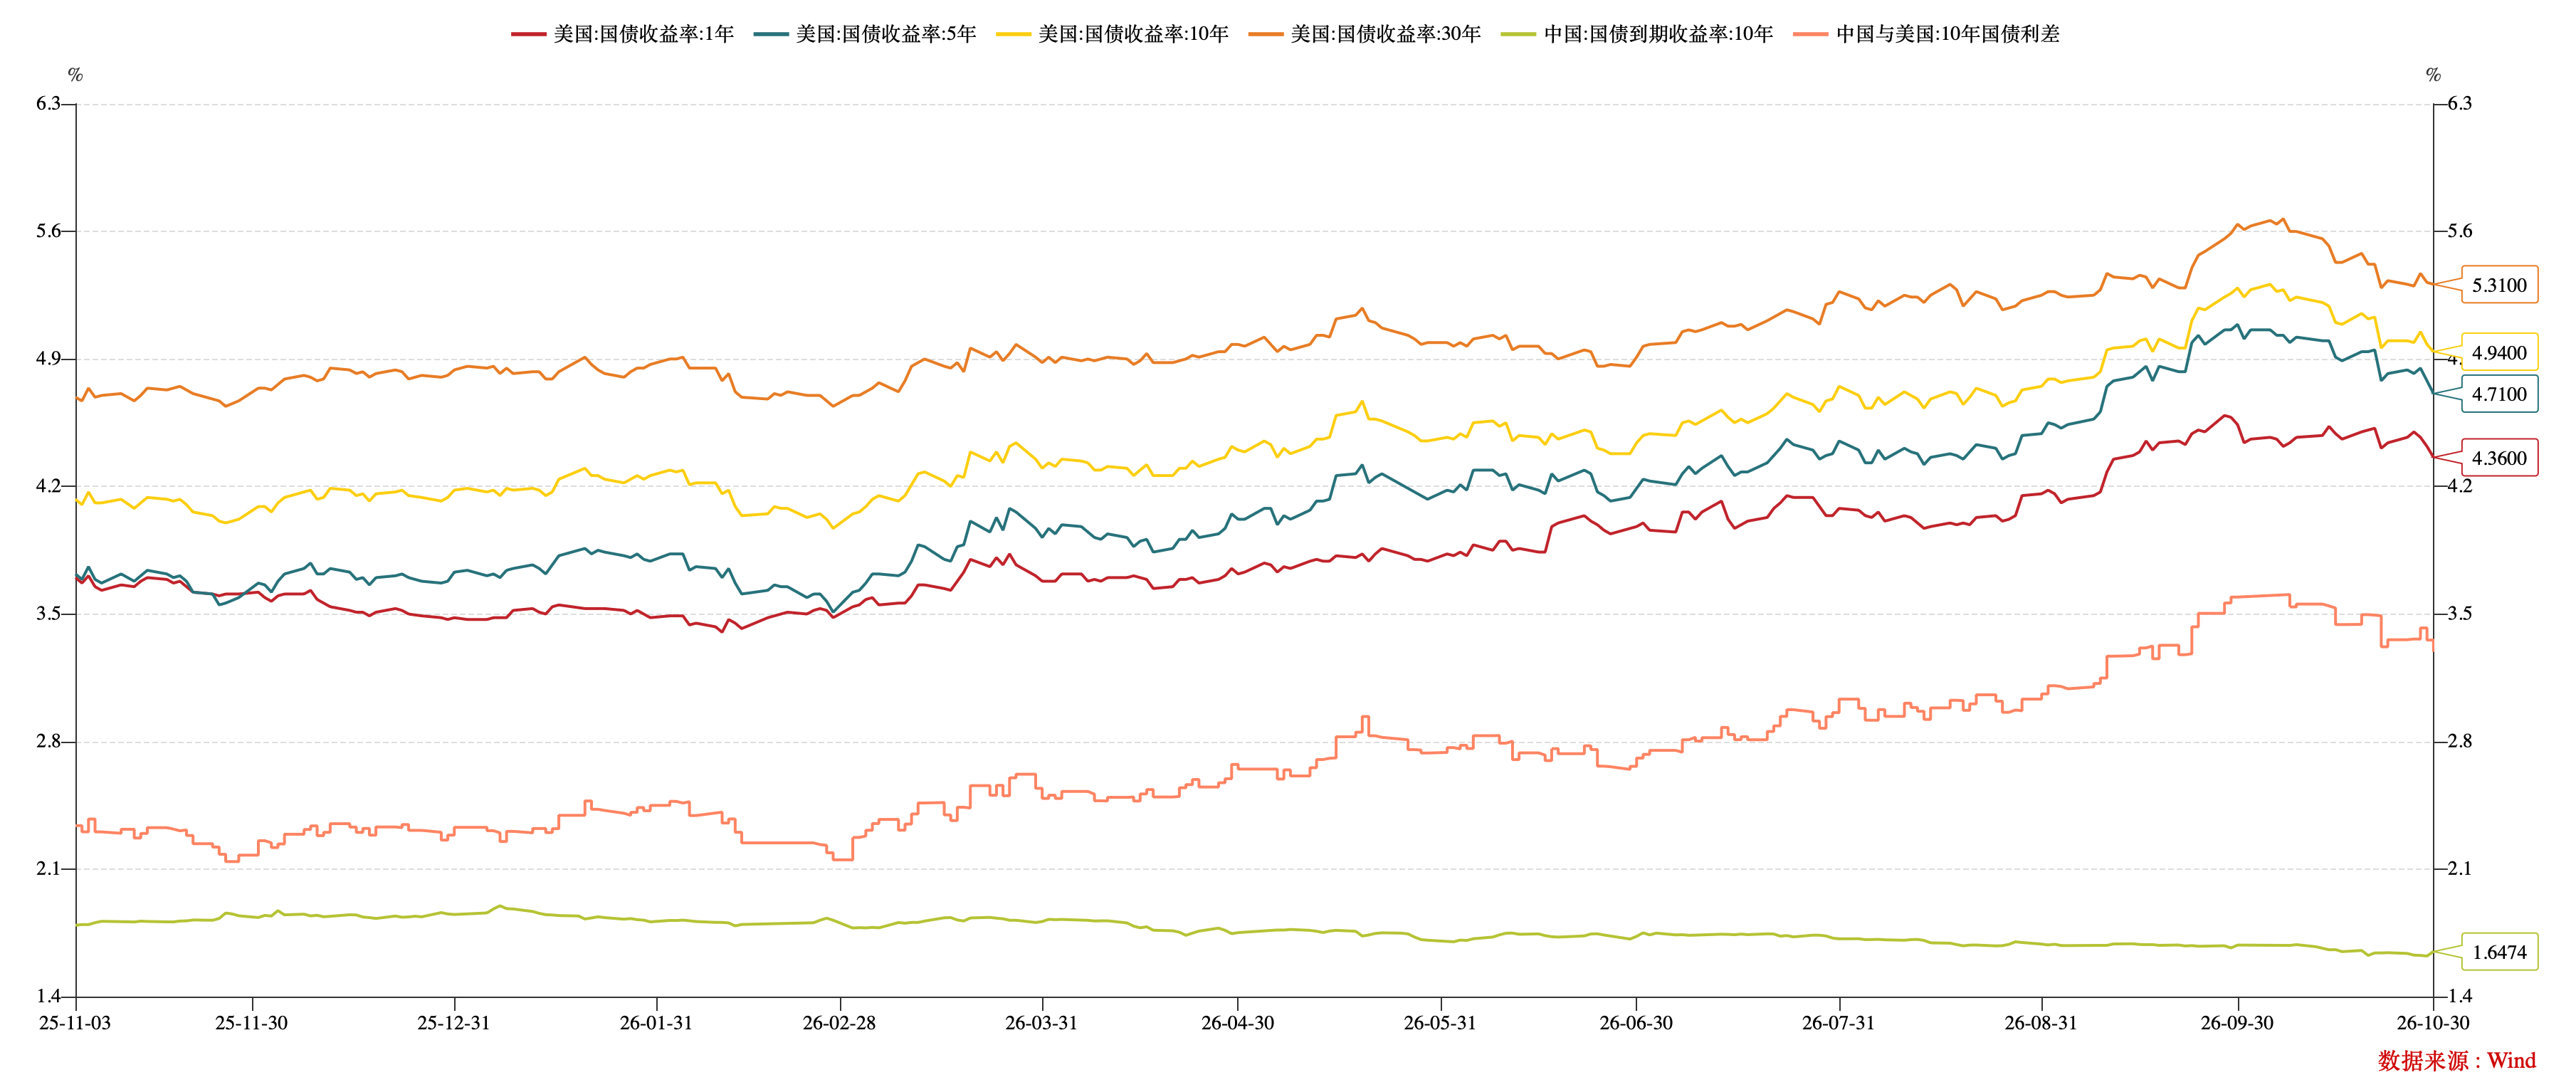
截至本周五,1Y、5Y、10Y、30Y期限美国国债到期收益率收至4.36%、4.71%、4.94%、5.31%,较上周分别变动-8BP、-9BP、-6BP、-2BP。10Y美国国债-10Y中国国债到期收益率利差329BP。
数据来源:WIND,中豫信增整理
(二)境外债发行情况
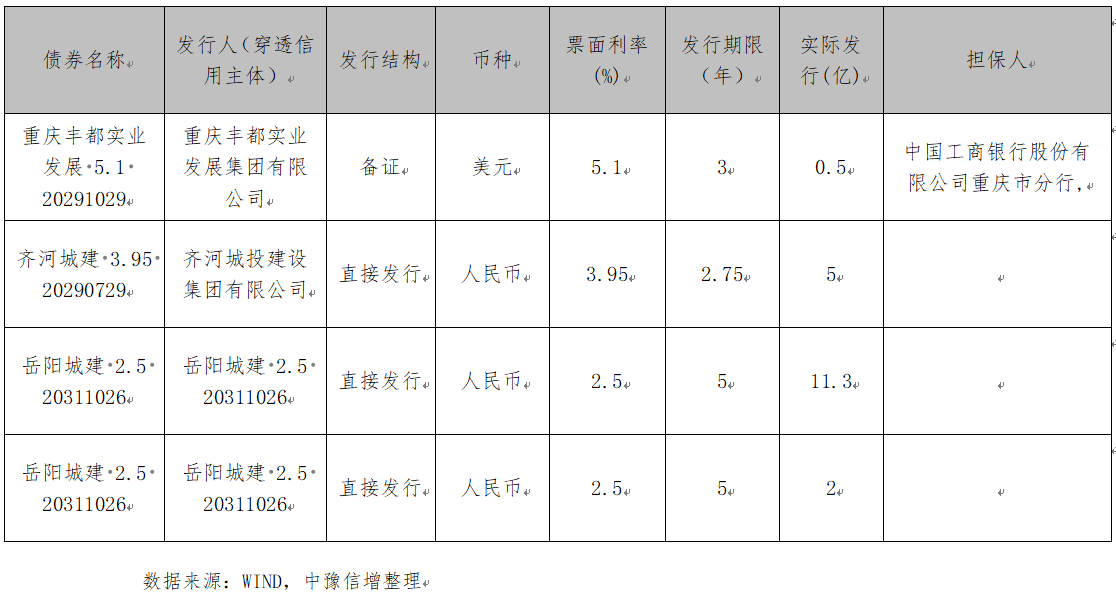
本周全国(不含香港、澳门及台湾地区)共发行境外债27只。美元债发行9只,金额5.08亿美元,其中跨境担保/维好协议/备证7只,1.58亿美元;直接发行2只,3.5亿美元。人民币债发行18只,金额149.17亿元,其中跨境担保8只,77.30亿元;直接发行10只,71.87亿元。
本周地方国有企业起息的境外债如下:
来源:市场公开数据,中豫信增整理