内容摘要:
1.本周公开市场共有26,825亿元隔夜逆回购、7,490亿元7天期逆回购、5,000亿元3M期买断式逆回购及1,000亿元互换便利央票到期,央行累计开展了19,085亿元隔夜逆回购、2,000亿元国库现金定存以及3,000亿元3M期买断式逆回购操作,全周实现净回笼16230亿元。
2.本周暂无主体评级调整的企业。本周中债隐含评级调整的主体有13家,其中上海久事投资管理有限公司为上调。本周YY信评调整涉及13家。
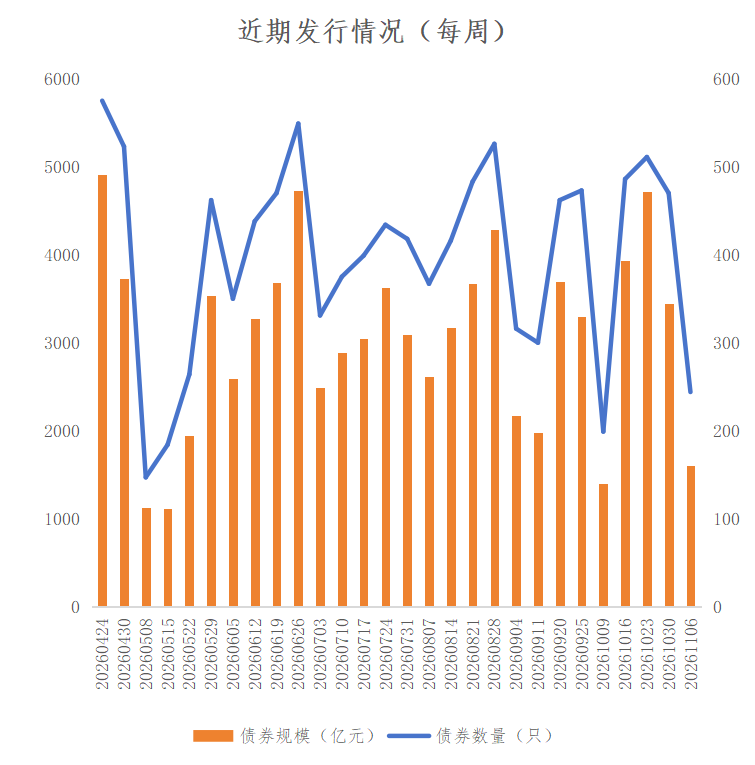
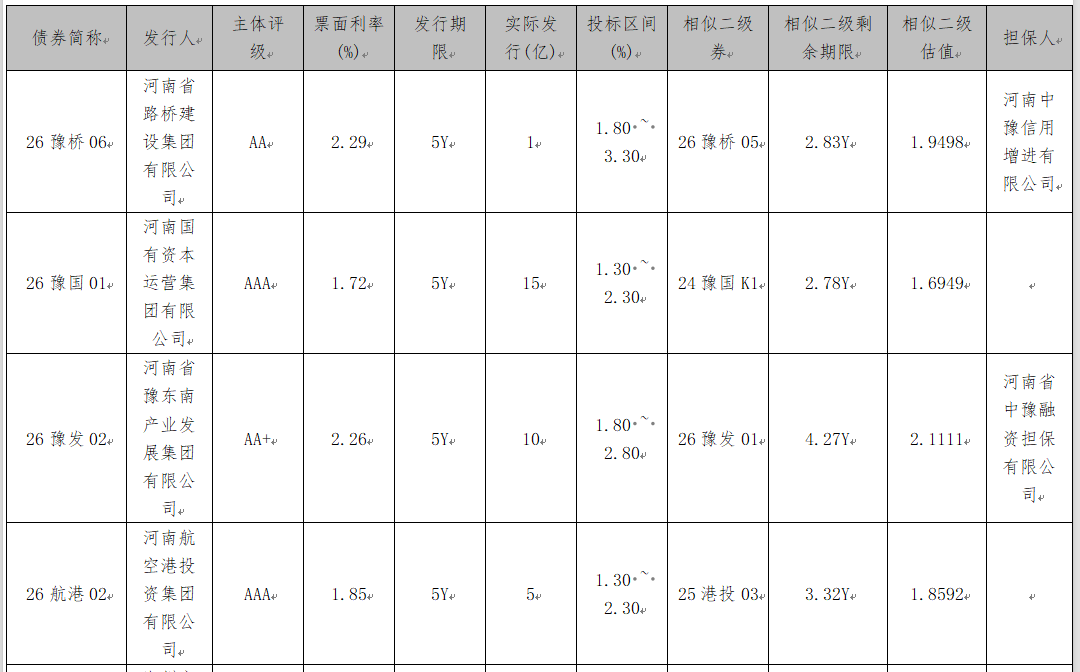
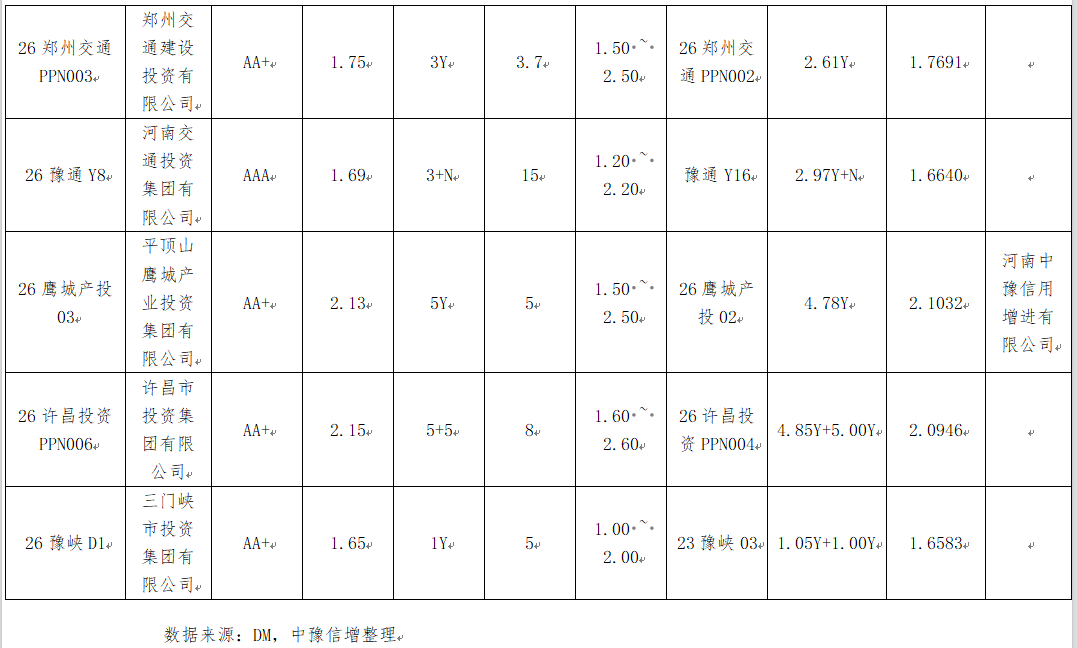
3.本周全国共发行起息244只信用债,发行规模合计1,604.45亿元,较上周3,449.45亿元,减少53.49%。其中,城投债共发行90只,发行规模合计610.82亿元,较上周1,014.08亿元,减少39.77%。本周河南省9家发行人共发行起息9只信用债,发行规模合计67.70亿元。
4.本周全国取消发行信用债共计20只,涉及主体有醴陵市渌江投资、贵州乌江能源投资、广东恒健投资、湖北文旅、深圳华强集团、中交第一航务工程局、世纪证券、华阳新材料、张江高科、温州现代服务业发展集团、山西建投、中国铁建昆仑投资、厦门建发、云南能源、神州数码、华润医药、湖北宜化化工等。
一、宏观情况
(一)宏观数据
暂无。
(二)资金情况
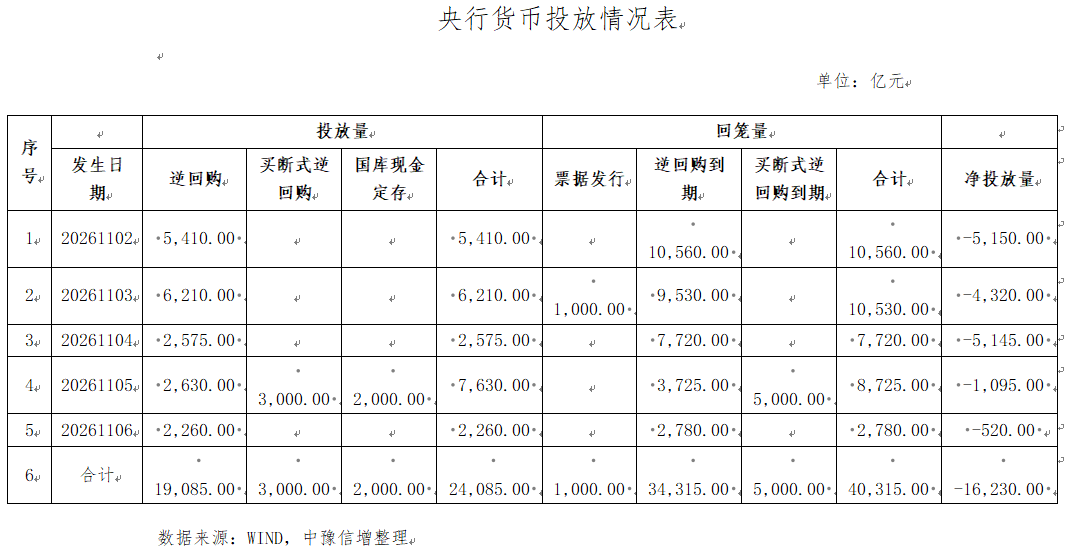
本周公开市场共有26,825亿元隔夜逆回购、7,490亿元7天期逆回购、5,000亿元3M期买断式逆回购及1,000亿元互换便利央票到期,央行累计开展了19,085亿元隔夜逆回购、2,000亿元国库现金定存以及3,000亿元3M期买断式逆回购操作,全周实现净回笼16230亿元。
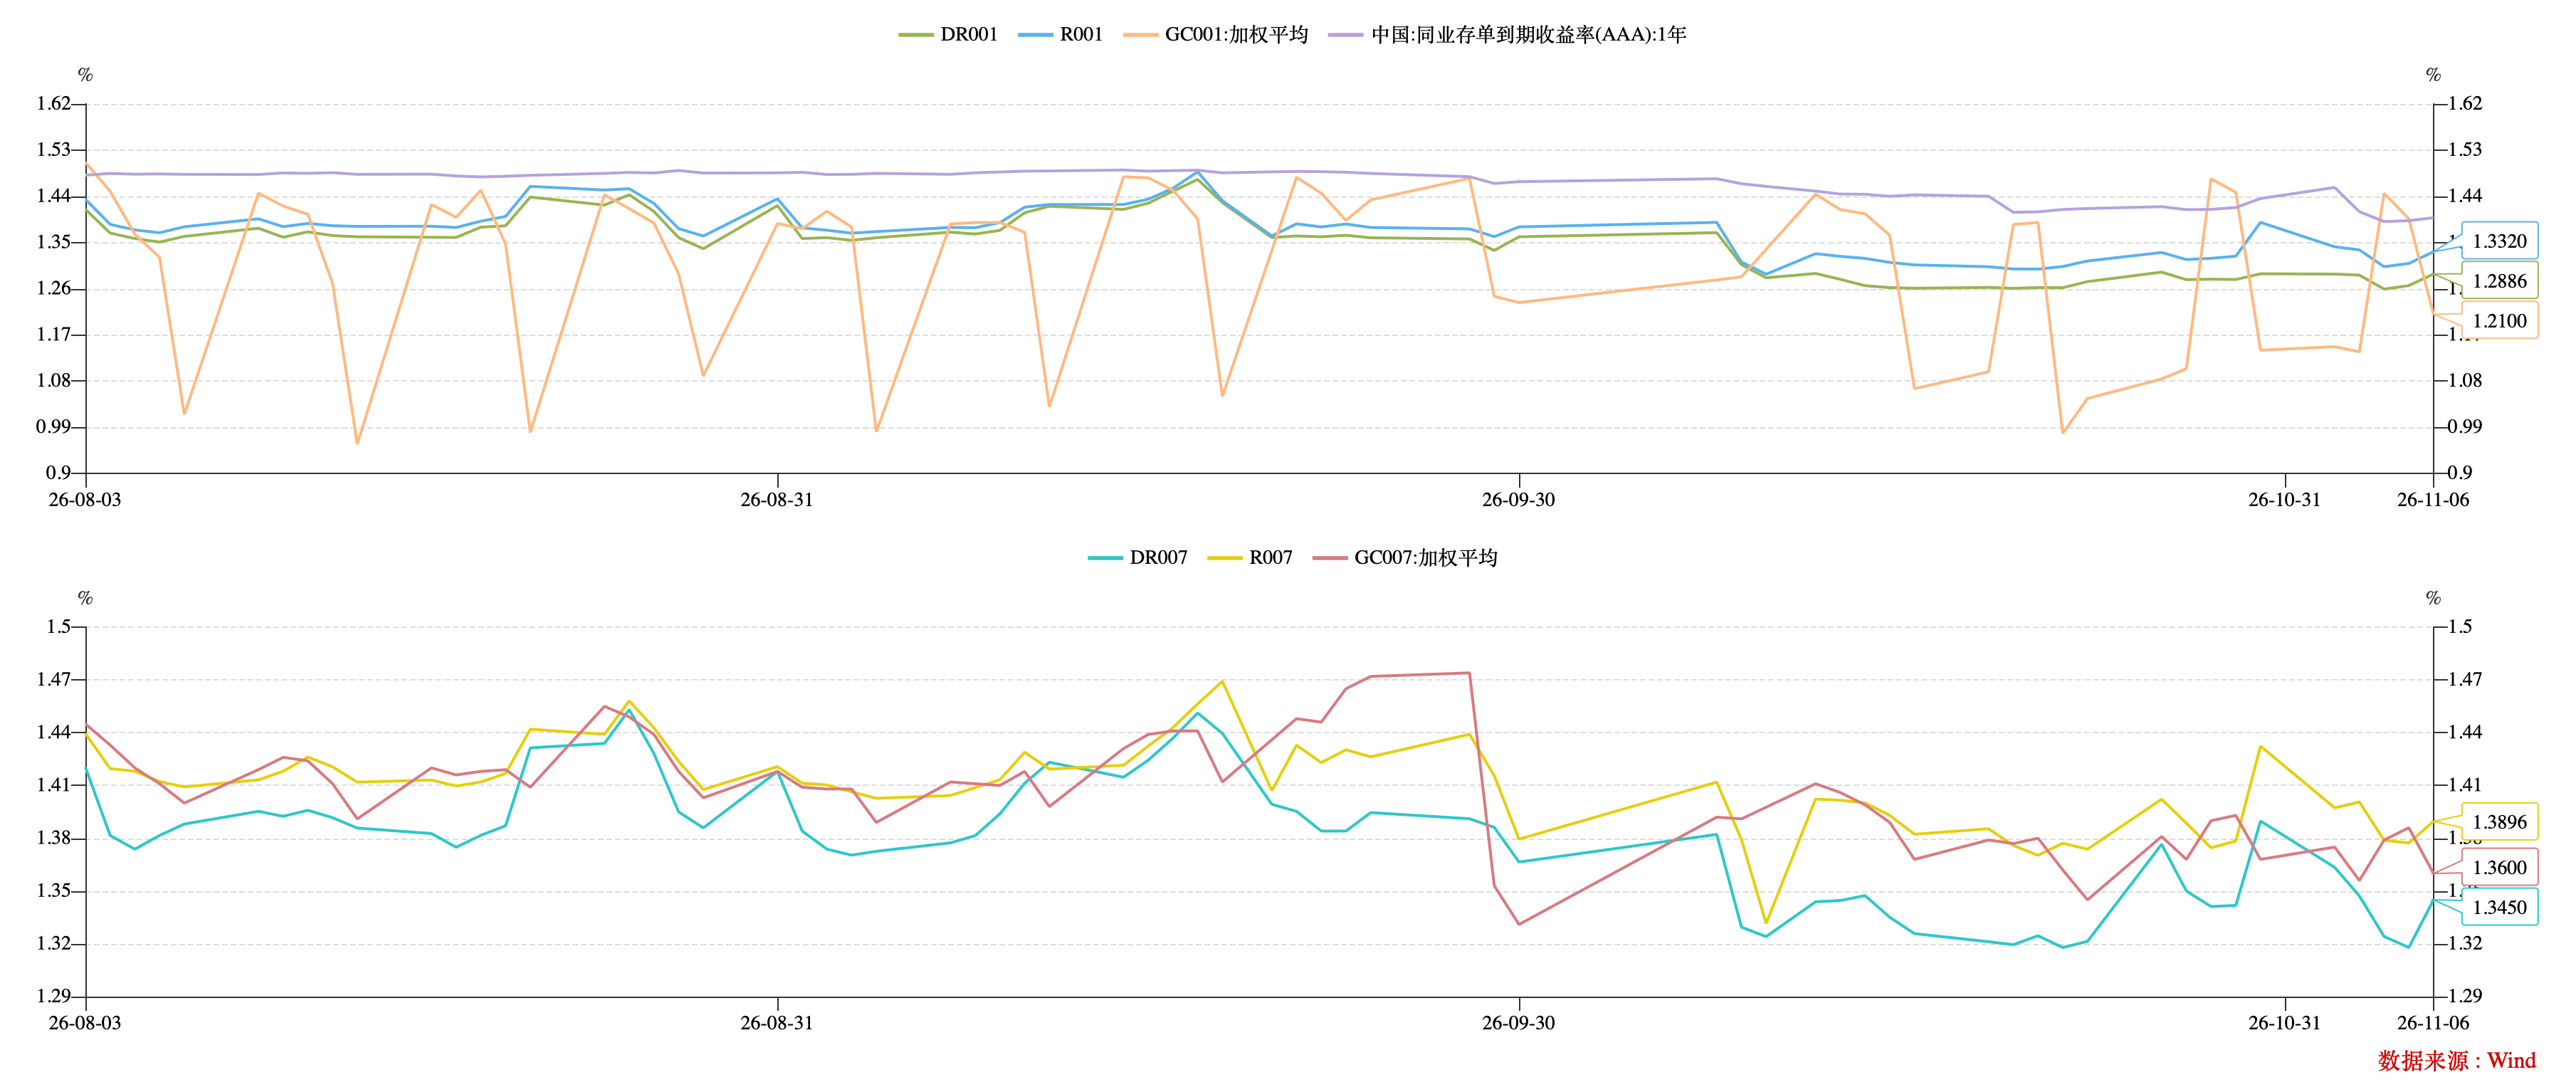
本周是政策利率“换锚”正式落地后的首个完整交易周,主要政策利率由7天期逆回购利率(1.40%)切换为隔夜逆回购利率(1.25%)。资金利率中枢下移、向1.25%锚定:DR001运行于1.2591%—1.289%区间,11月4日下探至1.2591%(贴近1.25%政策利率)、11月6日受月初净回笼影响回升至1.29%附近;DR007由11月2日1.3635%持续下行至11月5日1.3179%、11月6日升至1.34%上方。1年期国股同业存单发行利率低位震荡,运行于1.38%—1.395%。月初净回笼属季节性对冲而非收紧——跨月后流动性充裕,央行通过隔夜逆回购“削峰填谷”、调节频率与规模更灵活。
数据来源:WIND,中豫信增整理
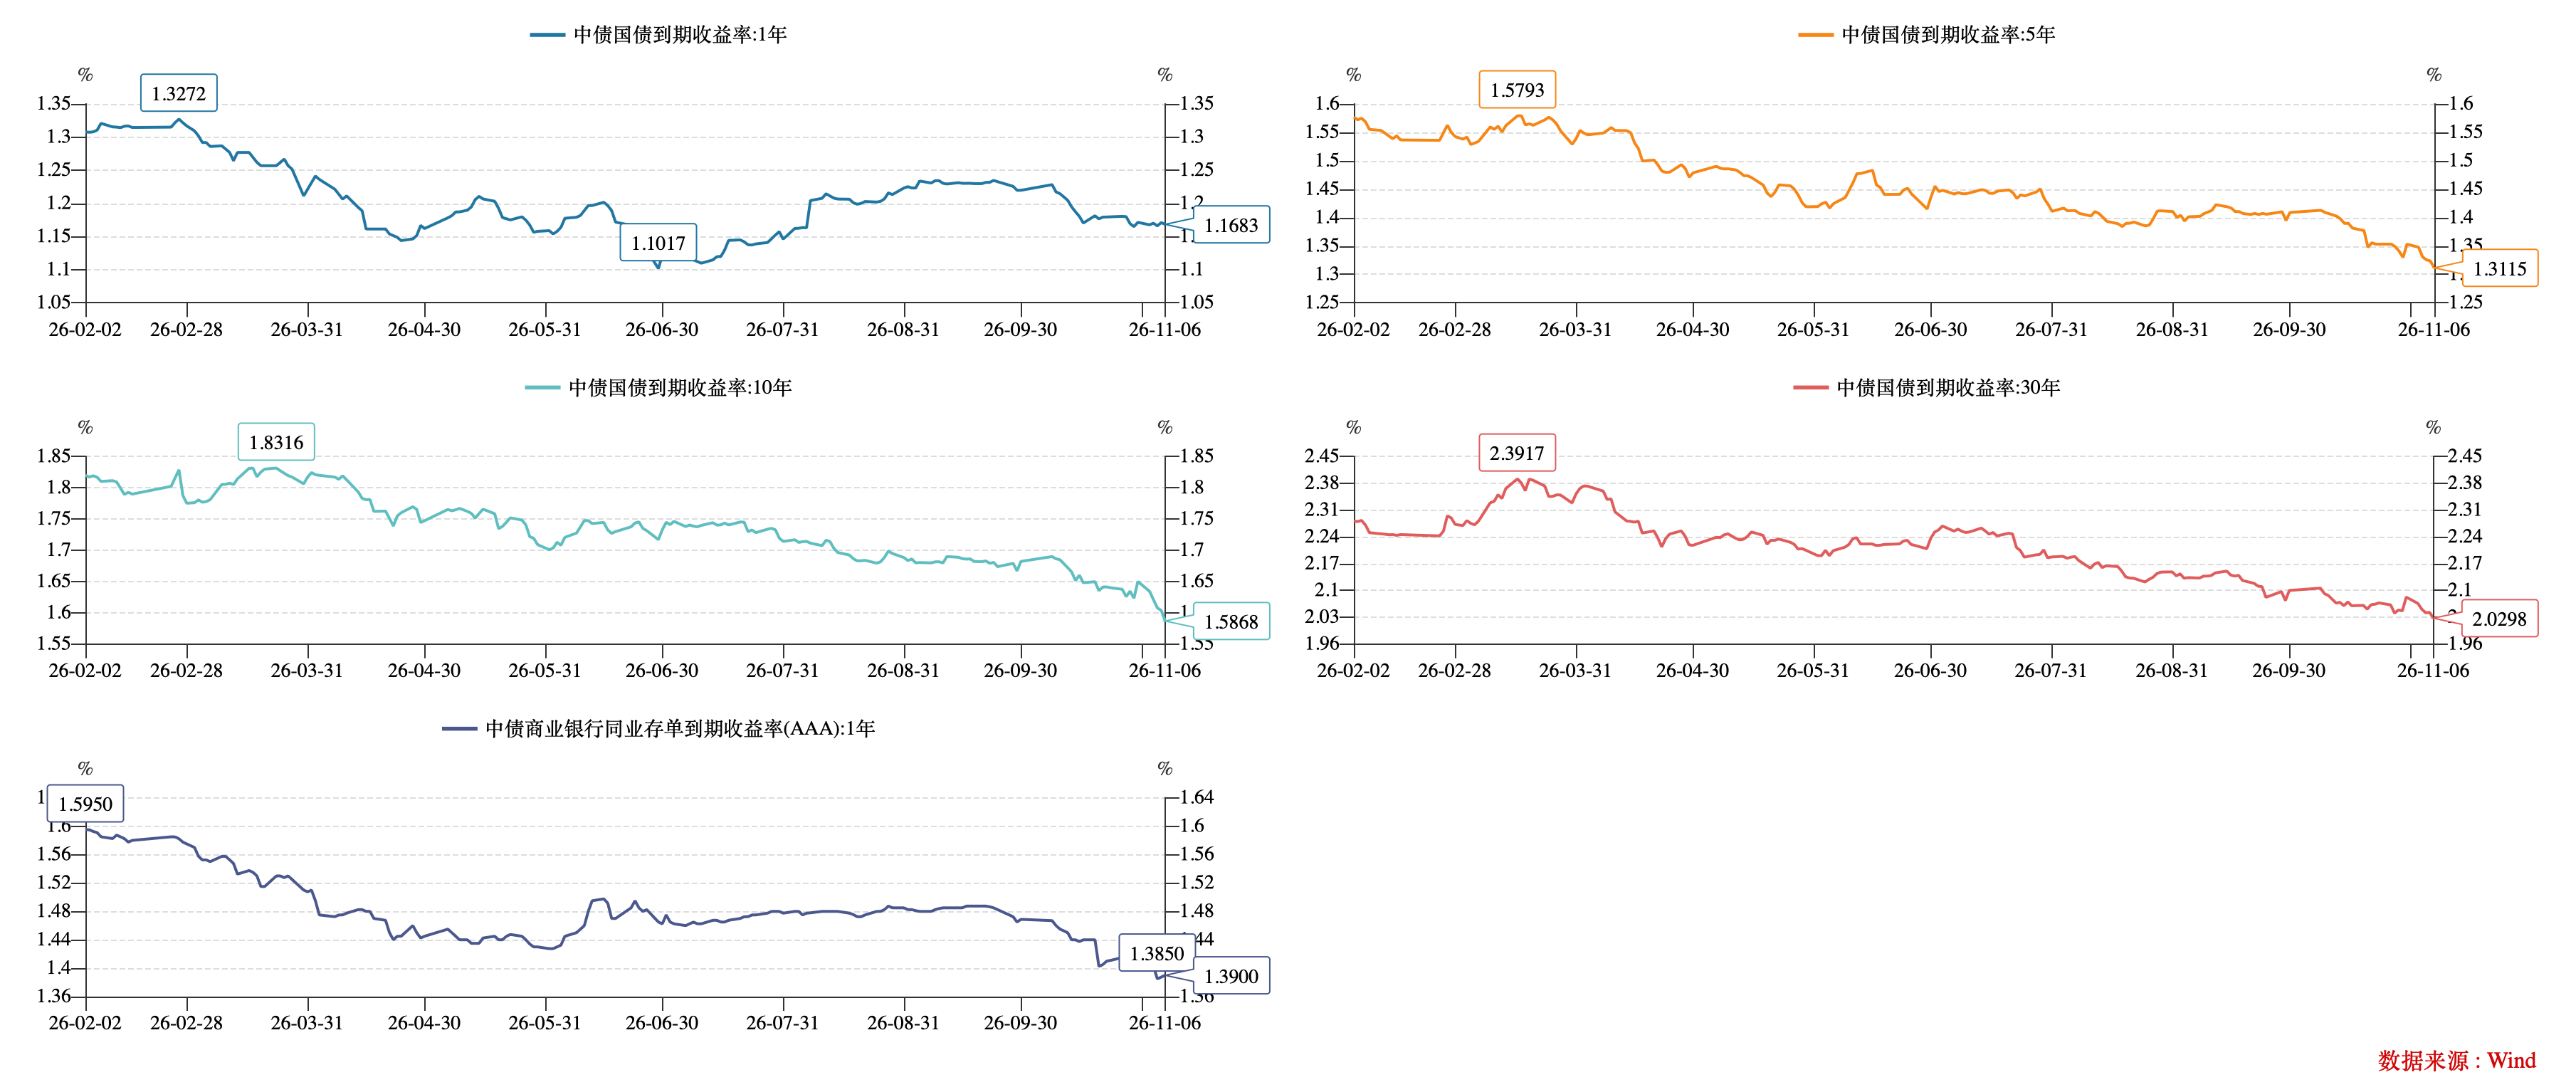
本周利率债单边走强、长端加速下行并迭创历史新低。10年期国债活跃券由11月2日1.624%一路下行,11月4日早盘下探1.595%、11月6日收报1.575%,正式下破1.60%关口、连创历史新低;30年期国债活跃券由11月2日2.07%下行至11月6日2.036%,创2025年8月以来新低。
截至周五,国债30Y-10Y期限利差在44.07BP水平,处于近三年约77.64%分位数。30Y地方债-30Y国债利差在14.25BP水平,处于近三年约34%分位数。
数据来源:WIND,中豫信增整理
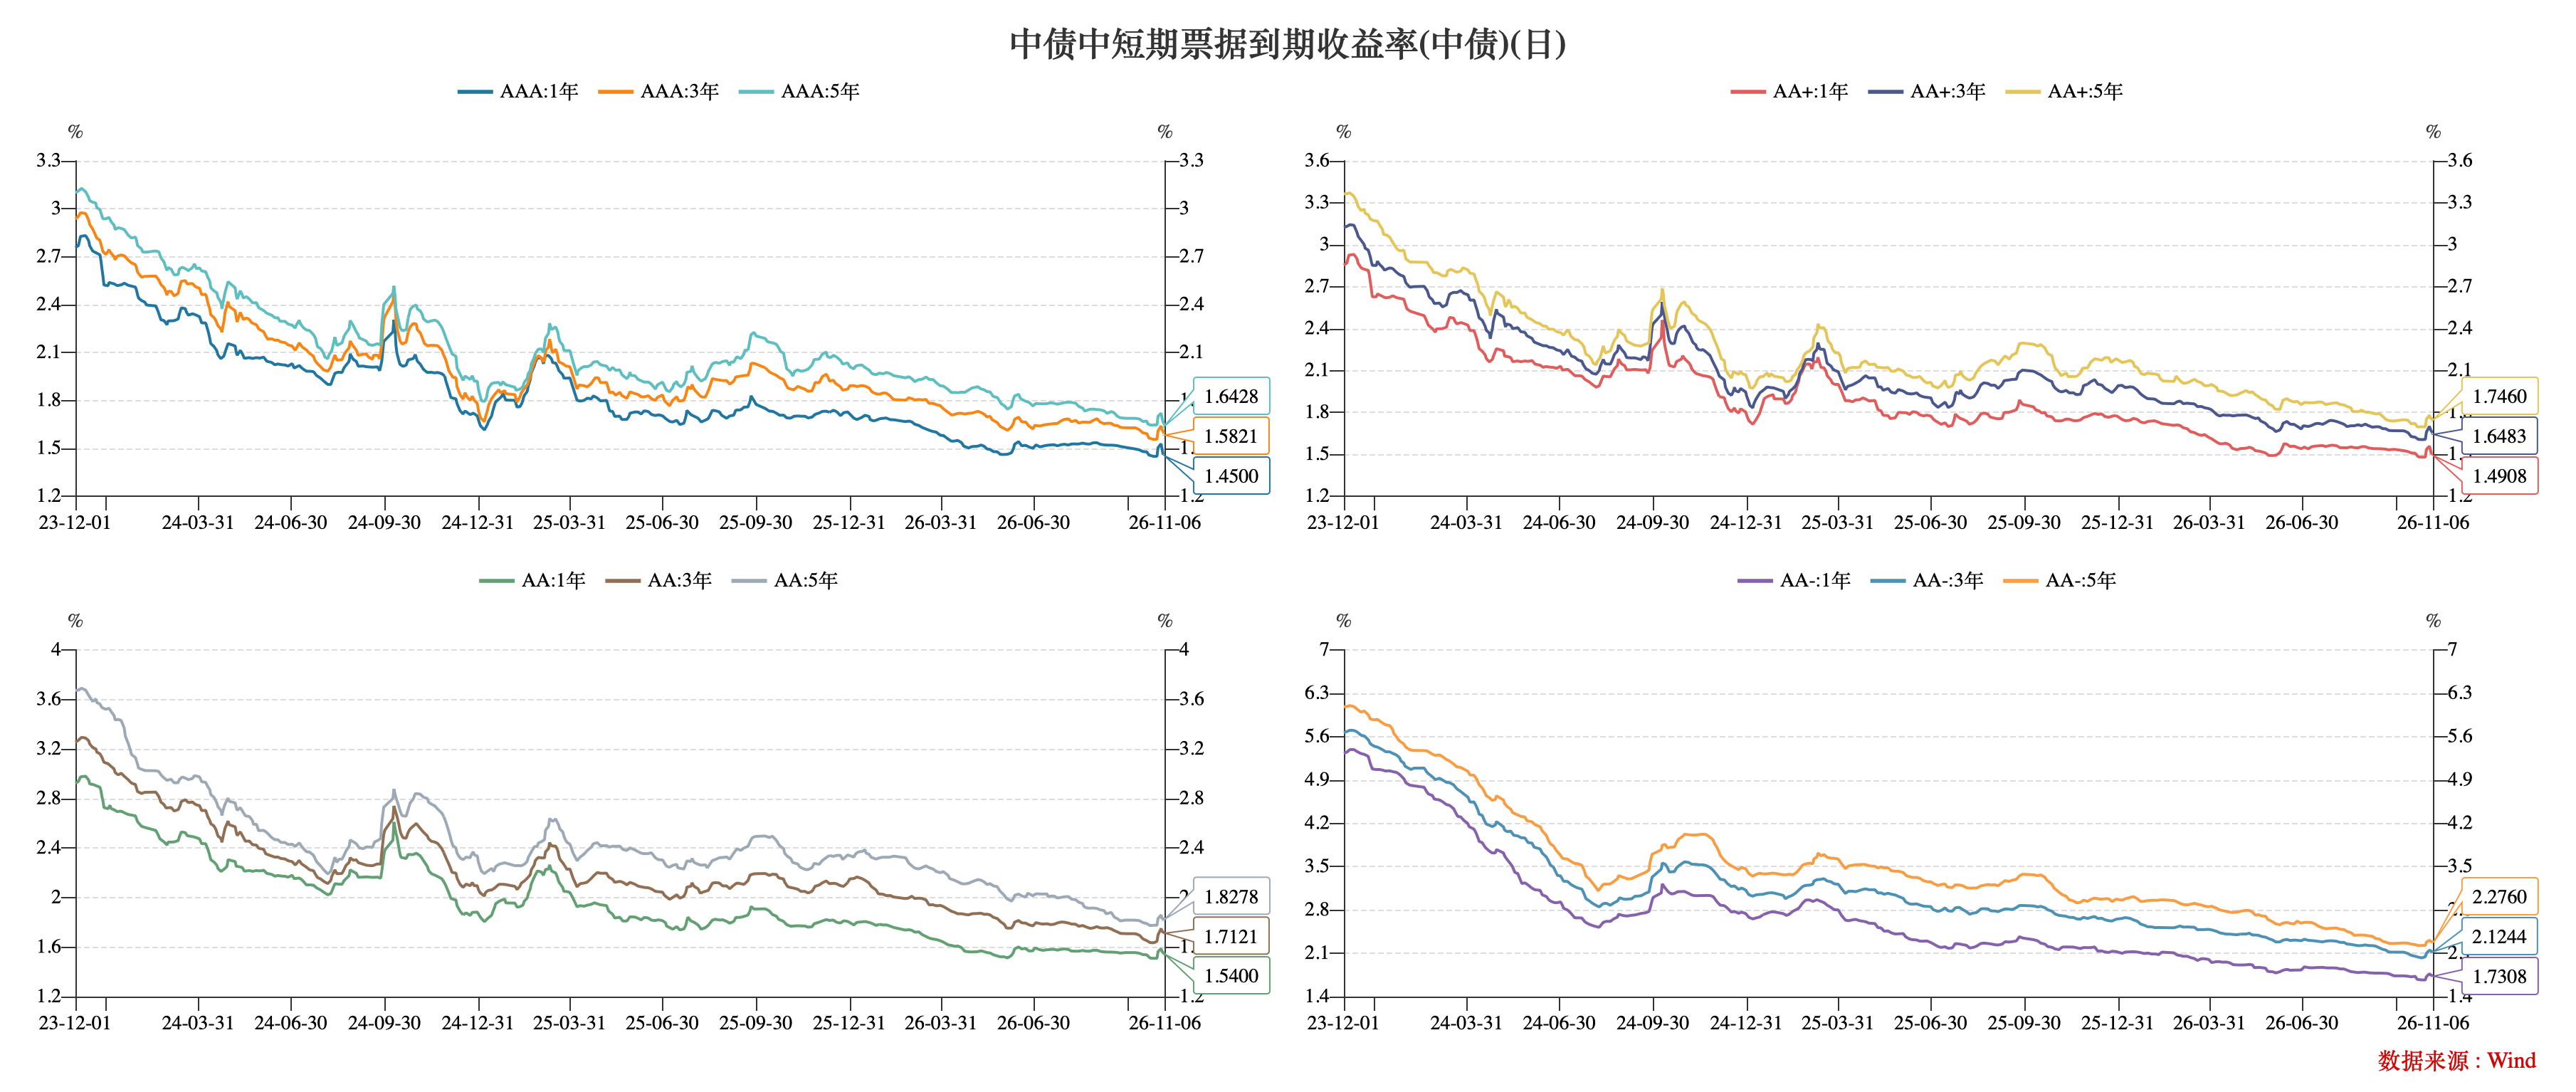
信用债方面,本周信用债受行业舆情影响的消退逐渐恢复,高评级率先收复跌幅,中低评级稍微滞后。截至周五,AAA评级1Y、3Y及5Y到期收益率收于1.45%、1.58%、1.64%,较上周分别变动-5BP、-3BP、-6BP;AA+评级1Y、3Y及5Y到期收益率收于1.49%、1.64%、1.75%,较上周分别变动-4BP、-2BP、0BP;AA评级1Y、3Y、5Y到期收益率收于1.54%、1.71%、1.83%,较上周分别变动-2BP、+1BP、0BP。AA(5Y)-AAA(5Y)利差18.5BP。
数据来源:WIND,中豫信增整理
(三)评级调整情况
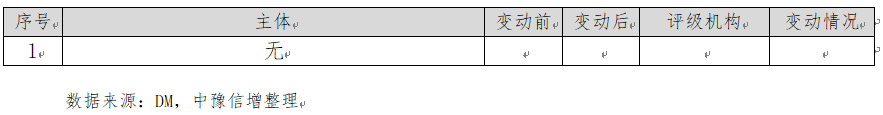
本周暂无主体评级调整的企业。
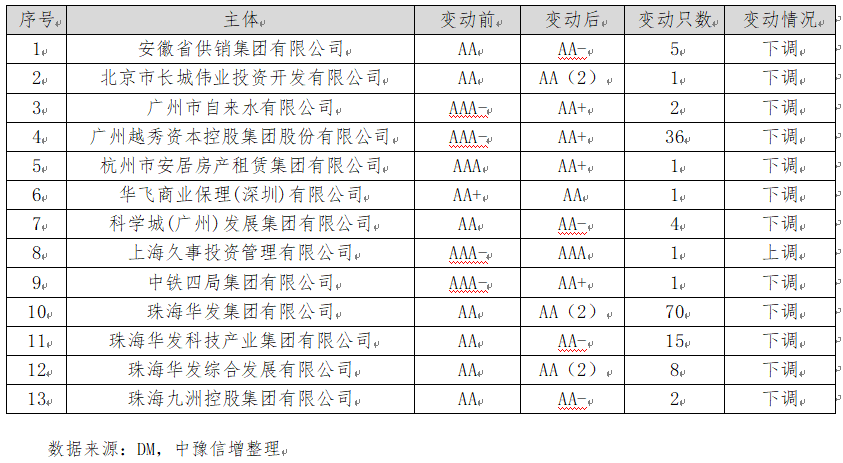
本周中债隐含评级调整的主体有13家,其中上海久事投资管理有限公司为上调。
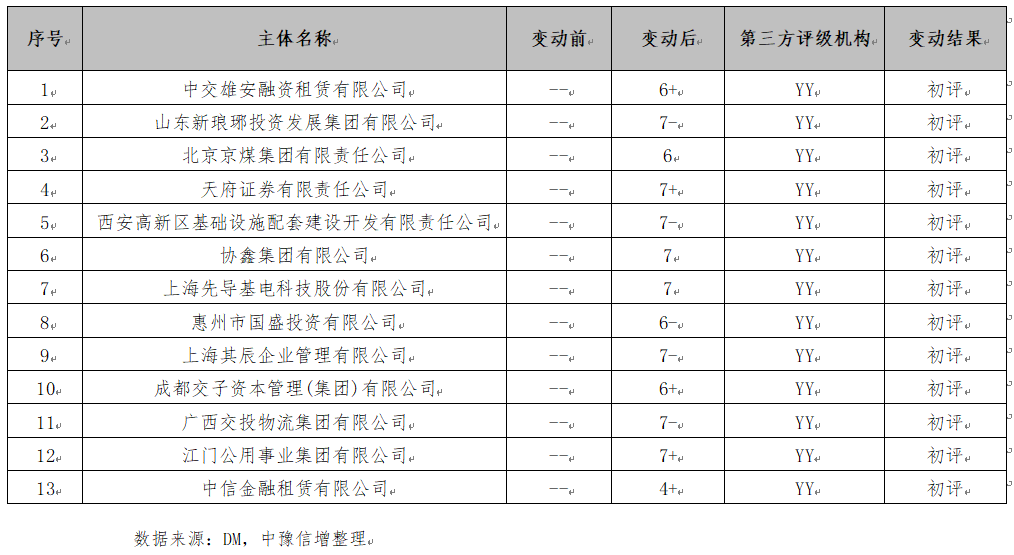
本周YY信评调整涉及13家。
二、重要资讯
(一)国内资讯
1.央行上调外汇存款准备金率2个百分点至6%。
11月3日,中国人民银行宣布,为加强金融机构外汇流动性管理,自11月15日起上调金融机构外汇存款准备金率2个百分点,由现行的4%提高至6%。这是2021年12月以来近5年首次上调外汇存准率。背景是人民币汇率持续走强——前9个月累计升值4.2%、10月升值约0.8%至6.65元附近,10月下旬以来升值加快、11月2日升破6.65元,结汇率由7月57.2%反弹至9月65.3%。按截至9月末约1.2万亿美元外币存款余额测算,上调2个百分点约冻结240亿美元外汇流动性。
新闻解读:
这是央行稳汇率、打破单边升值预期自我强化的宏观审慎操作,属“流动性管理”而非汇率目标制。首先,直接作用是收紧境内美元流动性、抑制顺周期结汇与套利,为人民币单边升值的一致预期降温。其次,冻结规模约240亿美元,本身不足以实质性改变外汇供求格局,但传递出明确的稳汇率政策信号。另外,该操作对债市的含义偏中性——本轮操作针对的是外汇市场而非人民币资金面,境内资金面宽松格局不受直接冲击;反而人民币升值压力缓和有助于稳定外资对人民币资产的预期。
2.《国务院关于金融工作情况的报告》提请全国人大常委会审议。
11月3日,《国务院关于金融工作情况的报告》提请十四届全国人大常委会第二十五次会议审议。《报告》提出我国金融工作下一步考虑:继续实施好适度宽松的货币政策;进一步加强和完善金融监管;提升金融服务实体经济适配性,加快建设多层次现代金融市场体系;稳步深化金融改革和高水平对外开放;实施好支持资本市场的货币政策工具,巩固完善资本市场稳市机制;维护股票、债券、外汇等金融市场平稳运行,守住不发生系统性金融风险底线。
新闻解读:
《报告》对四季度及明年金融工作做出指引,对债市是重要政策指引。其一,“继续实施好适度宽松的货币政策”确认货币政策基调未变,为债市提供政策托底,资金面宽松与利率低位运行的大环境得以延续,是本周长端利率下行破位的重要宏观支撑。其二,“实施好支持资本市场的货币政策工具、巩固完善资本市场稳市机制”延续“股债双稳”思路,意味着股市稳市工具将继续发力,可能阶段性分流债市配置资金、影响风险偏好。其三,“维护股、债、汇等金融市场平稳运行、守住不发生系统性金融风险底线”表明政策追求的是市场的“平稳”而非单边趋势,长端利率过快下行时或触发监管关注。
(二)国际资讯
1.11月3日美国中期选举,民主党实现“蓝色海啸”,赢得众议院与参议院控制权,参议院以54席多数、从共和党手中至少翻转7个席位。媒体与选情追踪机构(Decision Desk HQ)已判定胜选结果,但各州及国会正式认证程序尚未走完。这意味着未来两年美国进入“分裂政府”格局——民主党控制国会,共和党特朗普继续主政白宫。选举结果公布当日,美股期货一度大跌,标普500期货跌逾1%,纳斯达克期货一度跌超2%;随后市场情绪企稳,期货跌幅收窄。
2.美国劳工部11月6日公布数据显示,10月非农新增就业16.5万人,约为市场预期的两倍多;失业率由4.2%微降至4.1%。但时薪同比上涨3.1%,低于9月整体CPI同比3.7%,实际工资有所缩水。强就业数据推动市场对美联储12月加息押注升至80%以上,10年期美债收益率升至约4.86%,美元指数上涨0.70%至102.30,现货黄金承压回落至约4070美元。
3.11月2日美军袭击伊朗格什姆岛,摧毁伊朗地对空导弹发射器。英国海上贸易行动局统计显示,10月全月35艘船只遭袭,为本轮冲突单月最高纪录。11月6日布伦特原油收于约99.90美元,WTI收于约91.69美元。高盛将2026年12月布伦特预测由90美元上调至105美元,并警告若海湾供应持续受限,2027年布伦特或达140美元。普京同日接见伊朗代表,承诺推动结束战争。
三、全国债券市场情况
(一)发行情况
本周全国共发行起息244只信用债,发行规模合计1,604.45亿元,较上周3,449.45亿元,减少53.49%。品种方面,短融、公司债、中期票据、定向工具和资产证券化分别占比17.05%、33.75%、24.65%、4.24%和20.32%;主体评级方面,AAA、AA+及AA级分别占比58.01%、16.12%、4.84%;期限方面(含权债券按行权期限计算),1年以内、2年期、3年期、5年期及以上分别占比31.17%、4.08%、31.43%和32.56%。
数据来源:WIND,中豫信增整理
其中,城投债共发行90只,发行规模合计610.82亿元,较上周1,014.08亿元,减少39.77%。品种方面,短融、公司债、中票和定向工具分别占比4.09%、55.37%、26.34%和9.58%;主体评级方面,AAA、AA+及AA级分别占比51.05%、31.16%、11.54%;期限方面(含权债券按行权期限计算),1年以内、2年期、3年期、5年期及以上分别占比4.91%、6.07%、39.40%和49.62%。
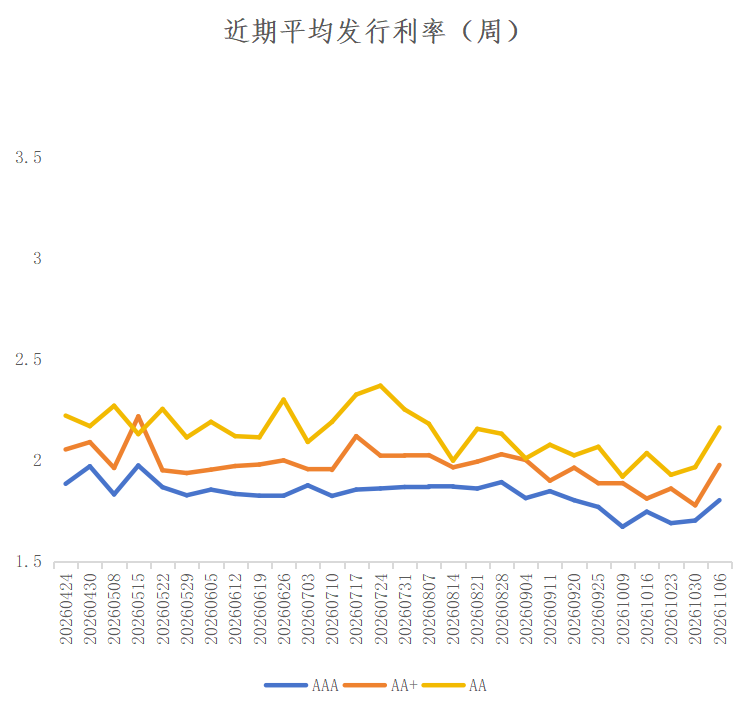
城投债本期各评级收益率均有所上行。AAA、AA+、AA评级主体发行利率较上周分别变动+10.05BP、+19.95BP、+19.64BP。
数据来源:WIND,中豫信增整理
(二)取消发行情况
本周全国取消发行信用债共计20只,涉及主体有醴陵市渌江投资、贵州乌江能源投资、广东恒健投资、湖北文旅、深圳华强集团、中交第一航务工程局、世纪证券、华阳新材料、张江高科、温州现代服务业发展集团、山西建投、中国铁建昆仑投资、厦门建发、云南能源、神州数码、华润医药、湖北宜化化工等。
(三)信用事件
本周全国暂无违约信用债。
四、河南省信用债发行情况
本周河南省9家发行人共发行起息9只信用债,发行规模合计67.70亿元,详情如下:
五、国际债券市场信息
(一)美国国债收益率走势
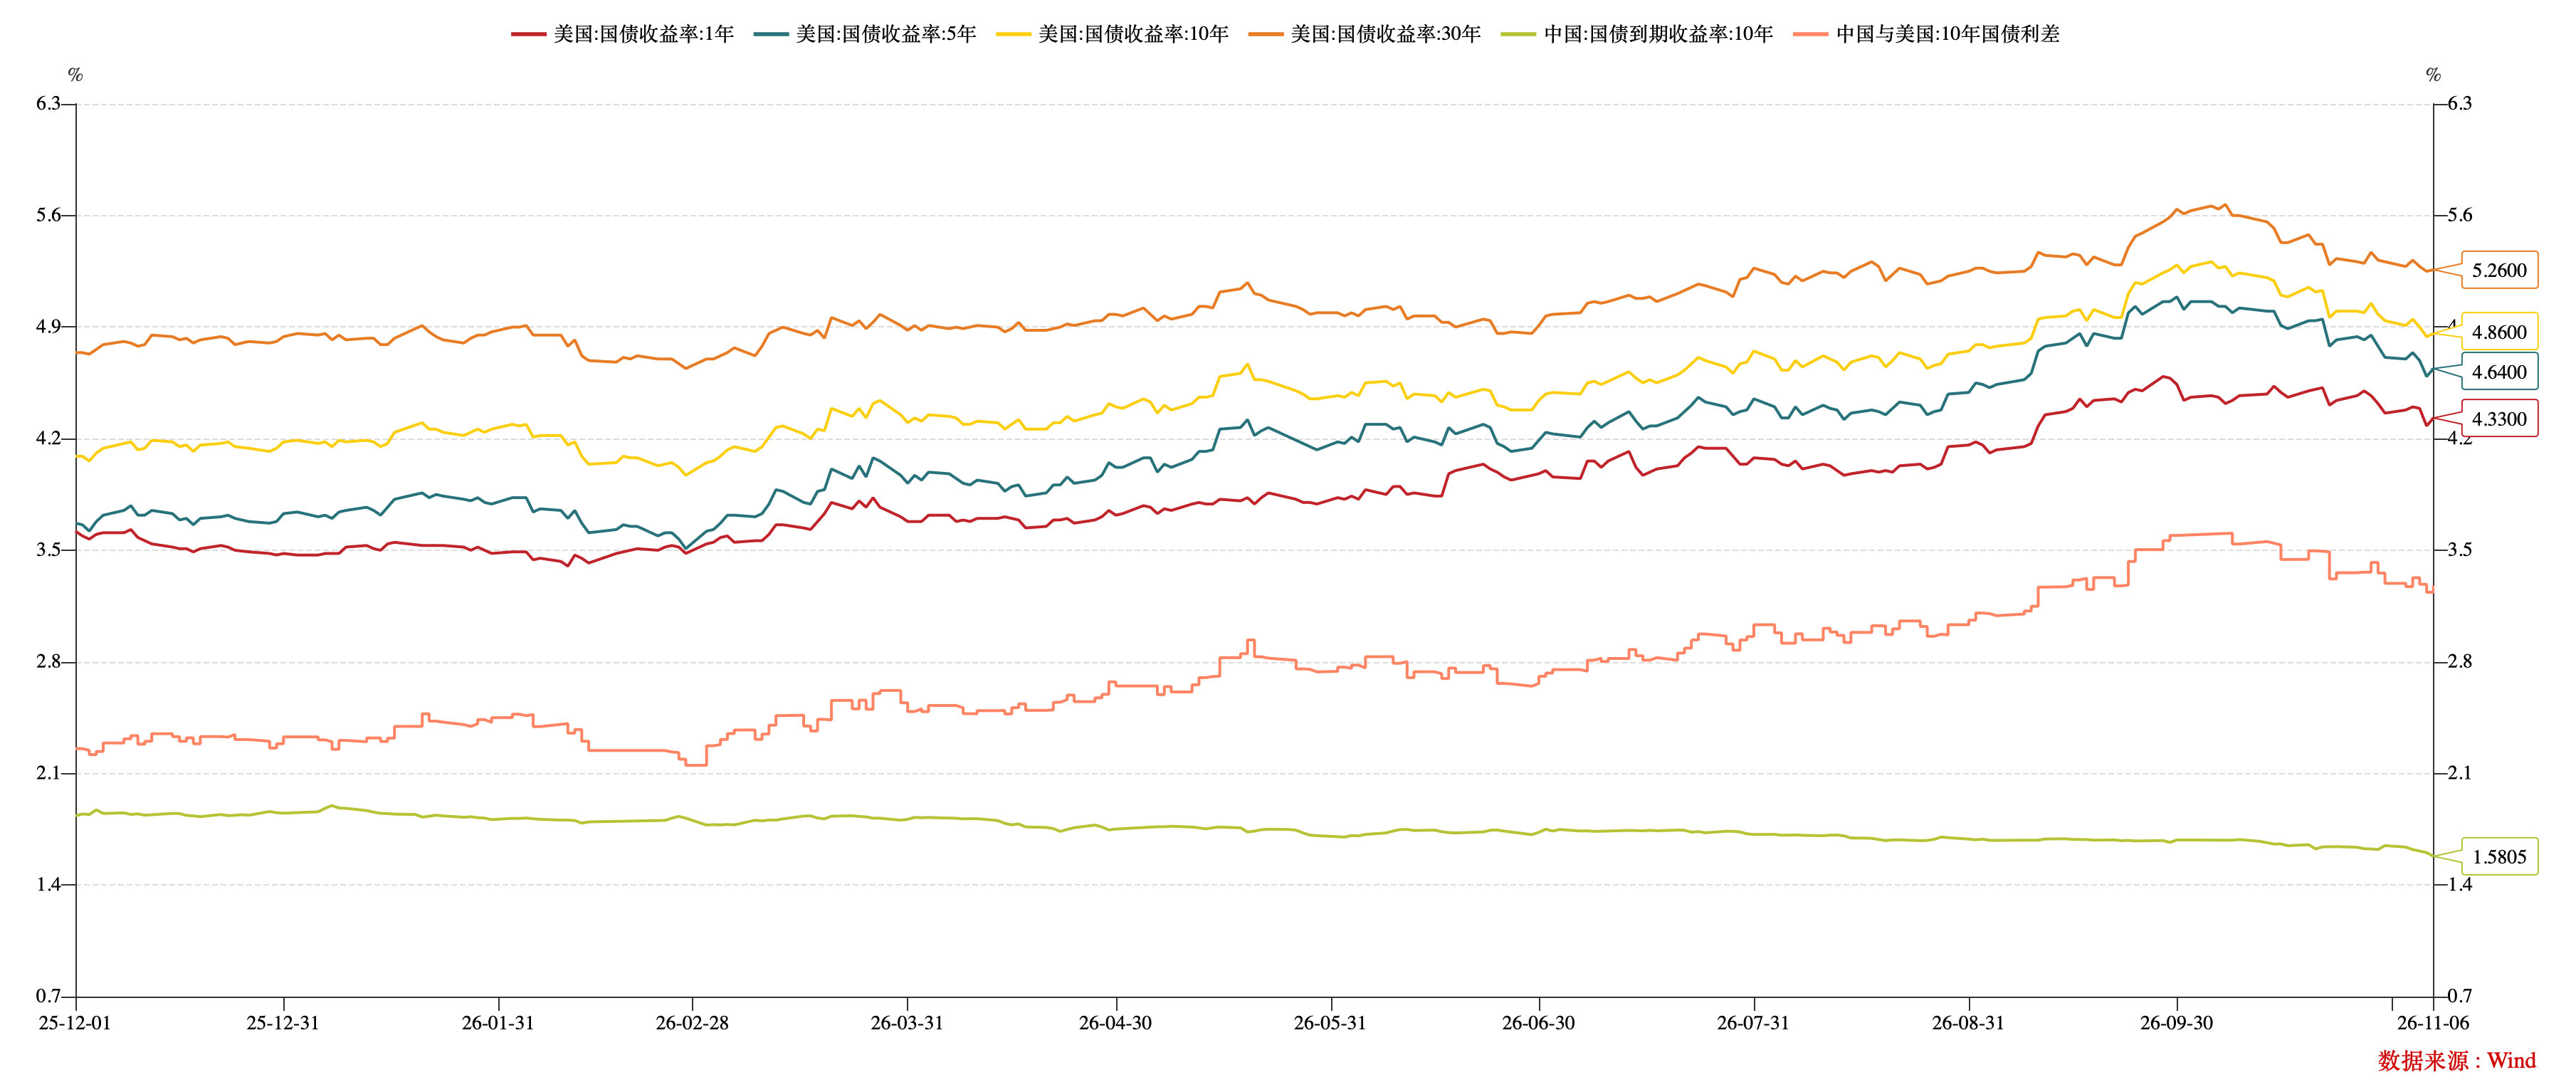
截至本周五,1Y、5Y、10Y、30Y期限美国国债到期收益率收至4.33%、4.64%、4.86%、5.26%,较上周分别变动-3BP、-7BP、-8BP、-5BP。10Y美国国债-10Y中国国债到期收益率利差328BP。
数据来源:WIND,中豫信增整理
(二)境外债发行情况
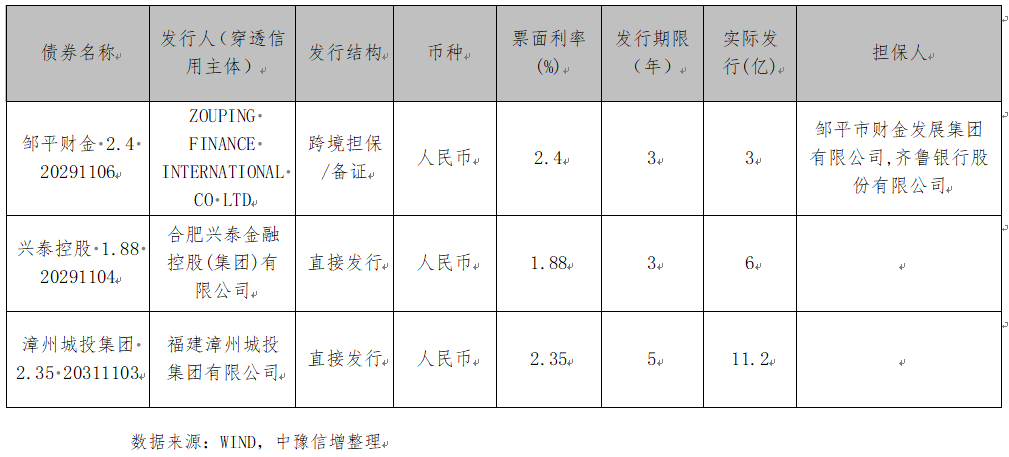
本周全国(不含香港、澳门及台湾地区)共发行境外债32只。美元债发行16只,金额30.51亿美元,其中跨境担保/维好协议12只,10.51亿美元;直接发行4只,20亿美元。人民币债发行16只,金额184.51亿元,其中跨境担保/备证6只,19.51亿元;直接发行10只,165亿元。
本周地方国有企业起息的境外债如下:
来源:市场公开数据,中豫信增整理